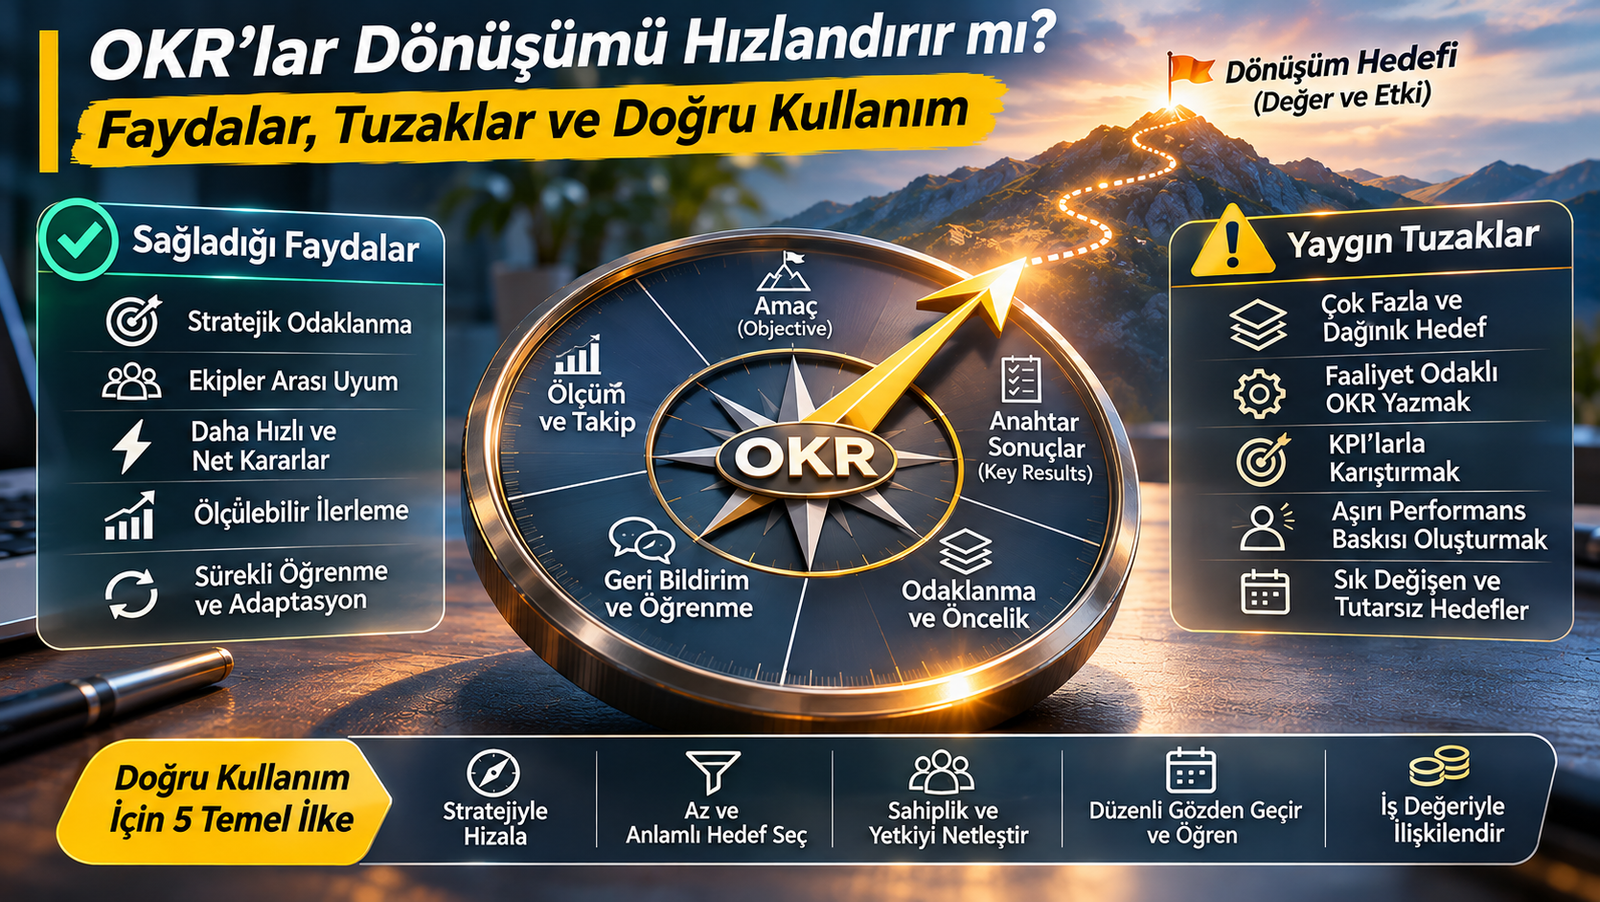
Şirketlerin dönüşüm yolculuklarında en sık karşılaştığım sorunlardan biri, ne yapmak istediklerini bilmemeleri değil, yapmak istedikleriyle günlük faaliyetleri arasında yeterince güçlü bir bağlantı kuramamalarıdır. Stratejik planlar hazırlanır, dijital dönüşüm programları başlatılır, teknoloji yatırımları onaylanır ve organizasyonun farklı seviyelerinde yüzlerce faaliyet yürütülür. Ancak bütün bu hareketliliğin şirketi gerçekten aynı hedefe yaklaştırıp yaklaştırmadığı her zaman açık değildir. Son yıllarda giderek daha fazla konuşulan OKR yaklaşımının bu soruna önemli katkılar sağlayabileceğini düşünüyorum. Bununla birlikte OKR’ların tek başına dönüşümü hızlandıran sihirli bir yönetim yöntemi olduğuna da inanmıyorum. Çünkü bir organizasyonun hedeflerini daha iyi yazması, o hedeflere ulaşmasını engelleyen yapısal sorunları kendiliğinden ortadan kaldırmaz.
Şirketler neden çok çalışırken yeterince ilerleyemiyor?
Kurumsal dönüşüm, teknoloji, SAP/ERP, proje yönetimi, yönetişim, satış ve iş geliştirme alanlarında geçen 28 yıllık mesleki yolculuğum boyunca farklı büyüklüklerdeki organizasyonların stratejilerini hayata geçirme biçimlerini gözlemleme fırsatı buldum. Bu deneyimlerin bana öğrettiği önemli konulardan biri, organizasyonların faaliyet yoğunluğuyla stratejik ilerlemeyi zaman zaman birbirine karıştırabildiğidir.
Bir şirketin aynı anda ERP dönüşümü, veri analitiği programı, yapay zekâ uygulamaları, süreç otomasyonu, müşteri deneyimi iyileştirmeleri ve organizasyonel yeniden yapılanma projeleri yürüttüğünü düşünelim. Her girişimin ayrı bir proje planı, bütçesi, sorumluları ve performans raporları bulunabilir. Projelerin önemli bir bölümü planlandığı şekilde ilerliyor da olabilir.
Ancak üst yönetimin karşısına daha temel bir soru çıktığında yanıt vermek zorlaşabilir: Bütün bu çalışmalar şirketin hangi stratejik sonuçlarını ne ölçüde iyileştiriyor?
Bu sorunun yanıtı açık değilse, organizasyonun oldukça yoğun çalışmasına rağmen gerçek anlamda ilerleyip ilerlemediğini anlamak güçleşir.
Bence kurumsal dönüşümün en önemli yönetim problemlerinden biri budur. Çünkü faaliyet üretmek ile değer üretmek aynı şey değildir. Bir projeyi tamamlamak, bir sistemi devreye almak veya bir uygulamayı yaygınlaştırmak önemli bir başarı olabilir; ancak bunların şirketin rekabet gücüne, operasyonel performansına, müşteri deneyimine veya ekonomik sonuçlarına nasıl katkı sağladığı ayrıca değerlendirilmelidir.
OKR yaklaşımını bu noktada değerli buluyorum. Doğru tasarlandığında organizasyonun dikkatini yalnızca yapılacak işlerden beklenen sonuçlara yöneltebilir. Fakat bunun gerçekleşmesi için OKR’ların yeni bir hedef listesi olmaktan çıkarılıp stratejik karar alma ve öğrenme mekanizmasının parçası hâline getirilmesi gerekir.
OKR nedir ve neden bu kadar ilgi görüyor?
OKR, İngilizce Objectives and Key Results ifadesinin kısaltmasıdır. Türkçede genellikle Amaçlar ve Anahtar Sonuçlar olarak kullanılır.
Yaklaşımın temel mantığı, organizasyonun ulaşmak istediği niteliksel hedefleri belirlemesi ve bu hedeflere yaklaşılıp yaklaşılmadığını gösterecek ölçülebilir sonuçlar tanımlamasıdır.
Objective, yani amaç, ulaşılmak istenen yönü ve değişimi ifade eder. Key Result, yani anahtar sonuç ise bu değişimin gerçekleştiğine ilişkin ölçülebilir kanıtı tanımlar.
Örneğin bir şirketin amacı müşteri deneyimini iyileştirmek olabilir. Ancak bu ifade tek başına yeterince yönlendirici değildir. Müşteri deneyiminin hangi boyutunun iyileştirileceği ve başarının nasıl anlaşılacağı da belirlenmelidir.
Bu amaç için müşteri taleplerinin çözüm süresinin azaltılması, ilk temas çözüm oranının artırılması veya müşteri şikâyetlerinin belirli bir seviyeye düşürülmesi gibi anahtar sonuçlar tanımlanabilir.
Burada önemli olan, anahtar sonuçların yalnızca faaliyetleri değil, hedeflenen değişimi ölçmesidir.
Örneğin müşteri hizmetleri çalışanlarına eğitim verilmesi bir faaliyettir. Eğitim sonrasında müşteri sorunlarının daha hızlı ve doğru çözülmesi ise ölçülebilir bir sonuç olabilir.
OKR yaklaşımının tarihsel gelişiminde Intel'deki yönetim uygulamaları ve daha sonra Google'da benimsenmesi önemli rol oynamıştır. John Doerr'in Measure What Matters kitabı da yöntemin iş dünyasında tanınmasına katkı sağlamıştır.
Ancak OKR’ların yaygınlaşmış olması, her organizasyonda aynı başarıyı sağlayacağı anlamına gelmez. Yöntemin etkisi, hedeflerin niteliğine, organizasyonun karar mekanizmalarına, yönetim kültürüne ve uygulama disiplinine bağlıdır.
Benim için OKR’ın değeri, popüler bir yönetim yaklaşımı olmasından değil, doğru kullanıldığında stratejik önceliklerle ölçülebilir iş sonuçları arasında bağlantı kurulmasına yardımcı olabilmesinden kaynaklanıyor.
OKR’lar dönüşümü gerçekten hızlandırabilir mi?
Bu soruya tek kelimelik bir yanıt vermeyi doğru bulmuyorum.
Çünkü dönüşümün hızlanması farklı anlamlara gelebilir.
Bir organizasyon daha kısa sürede daha fazla proje tamamlayabilir. Daha hızlı karar alabilir. Kaynaklarını daha önemli girişimlere yönlendirebilir. Müşteri ihtiyaçlarına daha hızlı yanıt verebilir veya beklenen ekonomik faydaları daha erken gerçekleştirebilir.
Bunların tamamı aynı performans göstergesi değildir.
OKR’ların doğrudan bütün bu sonuçları oluşturduğunu söylemek için yeterli gerekçe bulunmadığını düşünüyorum. Ancak belirli koşullarda dönüşümün hızını etkileyen yönetim problemlerini azaltmaya yardımcı olabilirler.
Örneğin organizasyonun aynı anda çok fazla hedefe odaklanması, kaynakların dağılmasına ve kritik girişimlerin yeterince desteklenmemesine neden olabilir. OKR yaklaşımı, sınırlı sayıda stratejik önceliğin açık biçimde belirlenmesini teşvik ederek bu sorunun azaltılmasına katkı sağlayabilir.
Benzer şekilde farklı departmanların birbirinden bağımsız hedeflerle çalışması, şirketin ortak sonuçlara ulaşmasını zorlaştırabilir. Ortak amaçların ve birbirine bağlı anahtar sonuçların tanımlanması, departmanlar arasındaki koordinasyonu güçlendirebilir.
Ancak bu faydalar otomatik değildir.
Bir şirket OKR uygulamasına geçtiği hâlde karar hakları belirsizse, kritik kaynaklar sürekli çatışıyorsa, üst yönetim öncelikleri sık sık değiştiriyorsa veya performans verileri güvenilir değilse, yalnızca yeni hedefler tanımlanması dönüşümün hızını artırmayacaktır.
Bu nedenle OKR’ları dönüşümü tek başına hızlandıran bir yöntem olarak değil, doğru yönetim sistemi içerisinde kullanıldığında stratejik odaklanmayı, koordinasyonu ve öğrenmeyi geliştirebilecek bir araç olarak değerlendiriyorum.
Hedef belirleme bilimi OKR’lar hakkında bize ne söylüyor?
OKR yaklaşımını değerlendirirken hedef belirleme alanındaki bilimsel araştırmaların önemli bir başlangıç noktası oluşturduğunu düşünüyorum.
Edwin Locke ve Gary Latham'ın hedef belirleme teorisi üzerine yürüttükleri araştırmalar, belirli koşullarda açık ve zorlayıcı hedeflerin belirsiz veya yalnızca genel çaba talep eden hedeflere kıyasla daha yüksek performansla ilişkili olabileceğini göstermiştir.
Ancak bu bulguların önemli koşulları vardır.
Hedefin çalışan tarafından anlaşılması, hedefe bağlılık, gerekli becerilerin bulunması ve performansa ilişkin geri bildirim sağlanması gibi unsurlar sonuçları etkileyebilir.
Ayrıca karmaşık ve öğrenme gerektiren görevlerde yalnızca yüksek performans hedefleri koymanın her zaman en uygun yaklaşım olmayabileceği de araştırma literatüründe ele alınmıştır. Bazı durumlarda öğrenme hedefleri, özellikle yeni beceriler geliştirilmesi gereken aşamalarda daha uygun olabilir.
Bu ayrımı kurumsal dönüşüm açısından önemli buluyorum.
Çünkü bir şirketin mevcut ve iyi bilinen bir süreci iyileştirmesiyle daha önce deneyimlemediği bir yapay zekâ uygulamasını geliştirmesi aynı türden çalışma değildir.
İlk durumda işlem süresinin azaltılması veya hata oranının düşürülmesi gibi performans hedefleri daha doğrudan tanımlanabilir.
İkinci durumda ise başlangıçta hangi kullanım senaryolarının değer oluşturduğunun öğrenilmesi, teknik sınırlamaların anlaşılması ve kontrollü deneylerin tamamlanması daha anlamlı olabilir.
Bu nedenle bütün dönüşüm faaliyetlerine aynı türde OKR uygulanmasını doğru bulmuyorum.
Bilimsel literatür, açık hedefler ve geri bildirimin önemini desteklese de buradan OKR yönteminin bütün şirketlerde dönüşüm hızını belirli bir oranda artıracağı sonucunu çıkarmak mümkün değildir.
Bence bilimsel araştırmalardan alınması gereken temel ders, hedeflerin etkisinin yalnızca nasıl yazıldıklarına değil, hangi bağlamda ve nasıl yönetildiklerine bağlı olduğudur.
OKR ile KPI arasındaki fark neden önemli?
Kurumsal performans yönetiminde OKR ve KPI kavramlarının zaman zaman birbirinin yerine kullanıldığını görüyorum.
Oysa bu iki yaklaşımın farklı yönetim ihtiyaçlarına hizmet ettiğini düşünüyorum.
KPI, yani temel performans göstergesi, bir süreç, fonksiyon veya organizasyonun performansını izlemek için kullanılan ölçüdür.
Örneğin üretim verimliliği, müşteri kayıp oranı, stok doğruluğu, teslimat performansı veya finansal kapanış süresi birer KPI olabilir.
OKR ise belirli bir dönemde hangi değişimin öncelikli olduğunu ve bu değişimin gerçekleşip gerçekleşmediğinin nasıl anlaşılacağını tanımlar.
Dolayısıyla aynı gösterge hem KPI olarak izlenebilir hem de belirli bir iyileştirme hedefi kapsamında OKR'ın anahtar sonucu hâline gelebilir.
Örneğin bir şirket müşteri taleplerinin ortalama çözüm süresini sürekli takip ediyor olabilir. Bu gösterge mevcut performans yönetim sisteminin parçasıdır.
Ancak şirket belirli bir dönemde müşteri hizmetlerini yeniden tasarlamaya karar verdiğinde, çözüm süresini 24 saatten 8 saate indirmek bir anahtar sonuç olarak tanımlanabilir.
Burada KPI mevcut performansı izlerken OKR, seçilen dönemde öncelik verilen değişimi yönlendirmeye yardımcı olur.
Bence şirketlerin yaptığı önemli hatalardan biri, bütün KPI’ları OKR olarak yeniden yazmaya çalışmalarıdır.
Bu yaklaşım sonucunda organizasyonun çok sayıda OKR'ı olabilir, ancak gerçek stratejik öncelikler yine görünmez kalabilir.
Benim yaklaşımımda KPI’lar organizasyonun performansını sürekli izlemeye devam ederken, OKR’lar hangi performans alanlarında anlamlı bir değişim yaratılmak istendiğini açıklaştırmalıdır.
OKR ile proje planı neden aynı şey değildir?
Dönüşüm programlarında üzerinde özellikle durduğum ayrımlardan biri, yapılacak faaliyetlerle ulaşılacak sonuçların birbirine karıştırılmamasıdır.
Bir ERP dönüşümünü düşünelim.
Yeni sistemin kurulması, veri geçişinin tamamlanması, kullanıcı eğitimlerinin verilmesi ve canlıya geçişin gerçekleştirilmesi önemli proje teslimatlarıdır.
Ancak bunların tamamı doğrudan iş faydası değildir.
Şirketin asıl hedefi finansal kapanış süresini azaltmak, stok doğruluğunu artırmak veya sipariş yönetimini iyileştirmek olabilir.
Bu nedenle ERP programı için oluşturulan OKR’ların yalnızca proje faaliyetlerini tekrar etmesini yeterli bulmuyorum.
Örneğin "ERP sistemini canlıya almak" bir proje kilometre taşıdır.
Buna karşılık "Finansal kapanış süresini 10 iş gününden 5 iş gününe indirmek" ölçülebilir bir iş sonucu olabilir.
Elbette canlıya geçiş gibi kritik kilometre taşlarının yönetilmesi gerekir. Ancak bunların proje planında bulunmasıyla iş sonuçlarının OKR içerisinde takip edilmesi farklı ihtiyaçları karşılar.
Bence doğru yaklaşım, proje planı ile OKR arasında açık bir ilişki kurmaktır.
Proje planı hangi faaliyetlerin ve teslimatların gerçekleştirileceğini gösterirken, OKR bu çalışmaların hangi stratejik değişime katkı sağlamasının beklendiğini açıklamalıdır.
Bu ayrımın özellikle büyük dönüşüm programlarında önemli olduğunu düşünüyorum. Çünkü çok sayıda projenin aynı anda yürütüldüğü organizasyonlarda tamamlanan faaliyetlerin toplamı, beklenen iş değerinin gerçekleştiğini tek başına göstermez.
OKR’ların en önemli katkısı: Stratejik odaklanma
Kurumsal dönüşüm programlarında kaynakların sınırlı olduğunu kabul ederek planlama yapılması gerektiğine inanıyorum.
Bir şirketin bütçesi, insan kaynağı, yönetim dikkati ve değişim kapasitesi sonsuz değildir.
Buna rağmen organizasyonların zaman zaman aynı anda çok sayıda stratejik girişim başlatabildiğini görüyorum.
Bu durumda her proje kendi içerisinde önemli olabilir, ancak şirketin bütün girişimleri aynı anda başarıyla yürütmesi zorlaşabilir.
OKR yaklaşımının önemli katkılarından biri, organizasyonu hangi hedeflerin gerçekten öncelikli olduğunu tartışmaya yöneltmesidir.
Ancak bu tartışmanın yalnızca hedefleri güzel ifadelerle yazmaktan ibaret olmaması gerekir.
Bence asıl değer, hangi faaliyetlerin erteleneceği veya durdurulacağı konusunda karar alınabilmesinde ortaya çıkar.
Örneğin bir şirketin önümüzdeki üç aylık dönemde en önemli hedefi müşteri teslimat performansını iyileştirmekse, kaynakların bu hedefe katkısı sınırlı olan girişimlere aynı yoğunlukta dağıtılması sorgulanmalıdır.
Bu nedenle OKR’ları yalnızca hedef belirleme yöntemi değil, aynı zamanda stratejik önceliklendirme tartışmalarını destekleyen bir yönetim aracı olarak görüyorum.
Ancak burada önemli bir risk bulunuyor.
Bir şirket çok sayıda OKR tanımlayıp hiçbir faaliyetten vazgeçmiyorsa, gerçekte önceliklendirme yapmış olmayabilir.
Bence stratejik odaklanmanın gerçek göstergesi yalnızca seçilen hedefler değil, seçilmeyen işler hakkında alınan kararlardır.
Fonksiyonel siloları aşmak için OKR yeterli mi?
Kurumsal dönüşümde önemli sorunlardan biri, farklı departmanların kendi performanslarını iyileştirirken şirketin uçtan uca sonuçlarını yeterince dikkate almamasıdır.
Örneğin satın alma departmanı birim satın alma fiyatlarını azaltmayı hedeflerken üretim departmanı kesintisiz malzeme bulunabilirliğine öncelik verebilir.
Finans departmanı işletme sermayesini azaltmayı hedeflerken satış departmanı müşterilere daha esnek ödeme koşulları sunmak isteyebilir.
Bu hedeflerin her biri kendi açısından anlamlı olabilir. Ancak birbirleriyle uyumlu biçimde yönetilmediklerinde şirketin toplam performansını olumsuz etkileyebilirler.
OKR yaklaşımı, ortak iş sonuçlarının tanımlanmasına yardımcı olabilir.
Örneğin şirketin stratejik amacı müşteri siparişlerinin güvenilir biçimde karşılanmasını iyileştirmekse, satış, üretim, satın alma ve lojistik fonksiyonlarının ortak bir sonuca katkı sağlaması beklenebilir.
Ancak yalnızca ortak OKR yazılması departmanlar arasındaki yetki çatışmalarını çözmez.
Süreç sahipliği belirsizse, kaynak tahsisi konusunda anlaşmazlıklar bulunuyorsa veya yöneticiler yalnızca kendi departmanlarının performansına göre değerlendiriliyorsa, ortak hedefler uygulamada etkisiz kalabilir.
Bu nedenle OKR tasarımının organizasyon yapısı, karar hakları, süreç yönetişimi ve performans yönetimiyle birlikte değerlendirilmesini önemli buluyorum.
Bence OKR’lar siloları tek başına ortadan kaldırmaz; ancak doğru tasarlandıklarında silolar arasındaki koordinasyon problemlerini görünür hâle getirebilir.
OKR’ların ilk tuzağı: Her şeyi ölçülebilir hâle getirmeye çalışmak
Ölçülebilir hedefler belirlemenin önemli olduğuna inanıyorum.
Ancak bütün stratejik değerlerin kolayca tek bir sayıyla ifade edilebileceğini düşünmüyorum.
Örneğin bir şirketin liderlik kalitesini geliştirmesi, çalışanlar arasında güven oluşturması veya inovasyon kapasitesini artırması önemli hedefler olabilir.
Bu alanlarda belirli göstergeler kullanılabilir. Ancak seçilen göstergelerin ilgili kavramı eksiksiz temsil ettiğini varsaymak doğru değildir.
Bir şirket çalışan memnuniyetini yalnızca anket puanlarıyla değerlendiriyorsa, bu puanların çalışan deneyiminin bütün boyutlarını yansıttığını düşünmemelidir.
Benzer şekilde inovasyon performansını yalnızca geliştirilen fikir sayısıyla ölçmek, fikirlerin gerçek değerini gözden kaçırabilir.
Burada ölçümün davranışları değiştirebileceğini de dikkate almak gerekir.
Bir gösterge yüksek önem kazandığında çalışanlar bazen hedeflenen gerçek sonucu iyileştirmek yerine göstergenin kendisini yükseltmeye odaklanabilir.
Bu sorun performans yönetimi literatüründe uzun süredir tartışılmaktadır.
Bence OKR tasarımında yalnızca ölçülebilirlik değil, ölçülen sonucun gerçekten stratejik değeri temsil edip etmediği de sorgulanmalıdır.
Bazı hedeflerde nicel göstergelerin yanında nitel değerlendirmeler, kullanıcı araştırmaları, bağımsız kontroller veya öğrenme çıktıları da gerekli olabilir.
İkinci tuzak: OKR’ları bireysel performans baskısına dönüştürmek
OKR uygulamalarında dikkat edilmesi gereken önemli konulardan biri, hedeflerin çalışan performans değerlendirmesi ve ücretlendirme sistemleriyle nasıl ilişkilendirildiğidir.
Bence bütün OKR’ların doğrudan bireysel prim veya ücret kararlarına bağlanması bazı durumlarda istenmeyen davranışlar oluşturabilir.
Örneğin çalışanlar hedeflerini gerçekleştirememeleri durumunda olumsuz sonuçlarla karşılaşacaklarını düşünürlerse, daha güvenli ve kolay ulaşılabilir hedefler belirlemeyi tercih edebilirler.
Bu durum özellikle yenilikçilik ve öğrenme gerektiren dönüşüm çalışmalarında sorun oluşturabilir.
Çünkü yeni bir iş modeli geliştirmek, yapay zekâ kullanım senaryolarını test etmek veya daha önce uygulanmamış bir süreç tasarımını denemek belirli bir belirsizlik içerir.
Ancak buradan OKR’ların hiçbir koşulda performans yönetimiyle ilişkilendirilmemesi gerektiği sonucunu da çıkarmıyorum.
Şirketlerin hesap verebilirlik ve performans değerlendirme ihtiyaçları farklı olabilir.
Bence önemli olan, öğrenme ve deney gerektiren hedeflerle operasyonel taahhütlerin birbirinden ayrılmasıdır.
Örneğin bir üretim hattının güvenlik gerekliliklerine uyulması pazarlığa açık bir hedef değildir.
Buna karşılık yeni bir yapay zekâ çözümünün hangi koşullarda ekonomik değer oluşturacağını öğrenmek, deneysel bir çalışma gerektirebilir.
Bu iki hedef türünün aynı değerlendirme mantığıyla yönetilmesini doğru bulmuyorum.
Üçüncü tuzak: Her departmana aynı sayıda OKR yazdırmak
Bazı organizasyonlarda OKR uygulamasının standart bir idari sürece dönüşebileceğini düşünüyorum.
Örneğin bütün departmanlardan belirli sayıda amaç ve anahtar sonuç hazırlamaları istenebilir.
Bu yaklaşım ilk bakışta düzenli bir hedef yönetimi sistemi oluşturuyor gibi görünebilir.
Ancak her departmanın aynı dönemde aynı ölçüde stratejik değişim gerçekleştirmesi gerektiğini varsaymak doğru değildir.
Bazı fonksiyonlar belirli dönemlerde mevcut operasyonel performansın korunmasına odaklanabilir.
Bazıları ise şirketin dönüşüm öncelikleri nedeniyle daha yoğun değişim sorumluluğu üstlenebilir.
Bu nedenle bütün birimlerin aynı sayıda OKR hazırlamasının zorunlu olmasını anlamlı bulmuyorum.
Önemli olan, organizasyonun stratejik önceliklerinin hangi fonksiyonlarda hangi değişiklikleri gerektirdiğinin belirlenmesidir.
Bence OKR uygulamasının başarısı, hazırlanan hedef sayısıyla değil, bu hedeflerin şirketin öncelikli sonuçlarıyla ne kadar güçlü ilişkilendirildiğiyle değerlendirilmelidir.
Dördüncü tuzak: Üç aylık hedefleri üç aylık strateji sanmak
OKR yaklaşımı çoğu organizasyonda üç aylık değerlendirme döngüleriyle ilişkilendiriliyor.
Bu ritim bazı şirketlerde faydalı olabilir.
Çünkü kısa dönemli hedefler, ilerlemenin daha sık değerlendirilmesini ve gerektiğinde önceliklerin güncellenmesini sağlayabilir.
Ancak şirket stratejisinin her üç ayda bir yeniden yazılması gerektiğini düşünmüyorum.
Kurumsal dönüşüm yatırımlarının bir bölümü yıllar sürebilir.
Örneğin büyük bir ERP dönüşümü, yeni bir operasyon modelinin kurulması veya organizasyonun veri yönetimi kapasitesinin geliştirilmesi uzun vadeli çalışmalar gerektirebilir.
Bu nedenle stratejik hedeflerle kısa dönemli OKR’ların farklı zaman ufuklarında yönetilmesini önemli buluyorum.
Üç yıllık stratejik yön, yıllık dönüşüm öncelikleri ve üç aylık ölçülebilir ilerleme hedefleri arasında bağlantı kurulabilir.
Ancak üç aylık dönem sonunda her hedefin sıfırdan değiştirilmesi gerekli değildir.
Bazı amaçlar birden fazla dönem boyunca devam edebilir. Anahtar sonuçlar ise elde edilen veriler ve değişen koşullar doğrultusunda güncellenebilir.
Bence kısa değerlendirme döngülerinin amacı stratejiyi sürekli değiştirmek değil, stratejinin uygulanmasına ilişkin öğrenme hızını artırmaktır.
Beşinci tuzak: Sonuçları ölçerken nedenleri anlamamak
Bir OKR'ın anahtar sonucunun hedeflenen seviyeye ulaşmaması, önemli bir yönetim sinyalidir.
Ancak bu durumun nedenlerini anlamadan yalnızca hedef gerçekleşme oranına bakılmasını yeterli bulmuyorum.
Örneğin müşteri kayıp oranının azaltılması hedeflenmiş olabilir.
Dönem sonunda kayıp oranı beklenen seviyeye düşmemişse bunun nedeni fiyatlandırma, ürün kalitesi, müşteri hizmetleri, rekabet koşulları veya müşteri segmentlerindeki değişimler olabilir.
Bu nedenlerin tamamı aynı yönetim müdahalesini gerektirmez.
Dolayısıyla OKR değerlendirme toplantılarında yalnızca hedef ile gerçekleşen sonuç arasındaki farkın konuşulmasını doğru bulmuyorum.
Bence asıl değer, sapmanın nedenlerinin araştırılması ve bir sonraki dönemde hangi faaliyetlerin değiştirileceğine karar verilmesinde ortaya çıkar.
Bu yaklaşım, OKR’ların yalnızca performans raporlama sistemi değil, organizasyonel öğrenme mekanizması olarak kullanılmasına yardımcı olabilir.
Dönüşüm programları için doğru OKR nasıl tasarlanır?
Bir dönüşüm programında OKR tasarlarken ilk olarak stratejik problemi anlamayı önemli buluyorum.
Şirketin hangi iş sonucunu değiştirmek istediği açık değilse, iyi yazılmış görünen hedefler bile yanlış faaliyetleri yönlendirebilir.
Örneğin bir üretim şirketi dijital dönüşüm programı başlatmış olsun.
Programın amacı yalnızca yeni teknolojileri kullanmak değil, müşteri siparişlerinin daha güvenilir ve daha düşük operasyonel maliyetle karşılanmasını sağlamak olabilir.
Bu durumda amaç, şirketin müşteri siparişlerini uçtan uca yönetme performansını iyileştirmek şeklinde tanımlanabilir.
Anahtar sonuçlar ise zamanında ve eksiksiz teslimat oranının artırılması, sipariş işleme süresinin azaltılması ve belirli operasyonel hata türlerinin düşürülmesi gibi ölçülebilir değişimleri içerebilir.
Ancak bu hedeflerin belirlenmesi için önce mevcut performansın bilinmesi gerekir.
Başlangıç değeri bulunmadan rastgele hedefler belirlenmesini doğru bulmuyorum.
Ayrıca hedeflerin gerçekleşmesi için hangi süreç, teknoloji ve organizasyon değişikliklerinin gerekli olduğu da anlaşılmalıdır.
Bence iyi bir OKR, yalnızca ulaşılmak istenen sonucu tarif etmez; o sonucun neden önemli olduğunu ve hangi stratejik önceliğe hizmet ettiğini de açık hâle getirir.
Kurgusal örnek: ERP dönüşümünde OKR kullanımı
Bir üretim şirketinin finans, satın alma ve tedarik zinciri süreçlerini kapsayan ERP dönüşümü başlattığını varsayalım.
Şirketin temel stratejik amacı operasyonel verimliliği ve karar alma kapasitesini geliştirmek olsun.
Bu program için yalnızca "ERP sistemini başarıyla devreye almak" şeklinde bir OKR tanımlanmasını yeterli bulmuyorum.
Bunun yerine örneğin finansal süreçlerin hızlandırılması ve veri güvenilirliğinin artırılması bir amaç olarak belirlenebilir.
Bu amaca bağlı anahtar sonuçlar arasında finansal kapanış süresinin 10 iş gününden 5 iş gününe düşürülmesi, manuel mutabakat gerektiren işlem sayısının azaltılması ve kritik finansal veri tutarsızlıklarının belirli bir seviyenin altına indirilmesi bulunabilir.
Tedarik zinciri açısından ise stok doğruluğunun artırılması veya sipariş karşılama performansının iyileştirilmesi gibi sonuçlar tanımlanabilir.
Ancak bu hedeflerin ERP canlıya geçiş tarihinde tamamen gerçekleşmesini beklemek gerçekçi olmayabilir.
Bazı faydalar yeni sistemin belirli bir süre kullanılmasından sonra ortaya çıkacaktır.
Bu nedenle OKR’ların fayda gerçekleştirme planıyla ilişkilendirilmesi gerektiğini düşünüyorum.
Proje yönetimi sistemi teslimatları takip ederken, OKR’lar belirli dönemlerde öncelik verilen iş sonuçlarını görünür kılabilir. Fayda gerçekleştirme yönetimi ise yatırımın beklenen ekonomik ve operasyonel değerinin zaman içerisinde oluşup oluşmadığını değerlendirebilir.
Bu örnek tamamen kurgusaldır. Kullanılan performans değerleri gerçek bir müşteri projesini veya sektör ortalamasını temsil etmemektedir.
OKR ile fayda gerçekleştirme yönetimi birlikte nasıl çalışır?
Kurumsal dönüşümde OKR ve fayda gerçekleştirme yönetiminin birbirini tamamlayabileceğini düşünüyorum.
Ancak bunların aynı yönetim disiplini olmadığını özellikle belirtmek isterim.
OKR, belirli bir dönemde hangi sonuçların öncelikli olduğunu ve ilerlemenin nasıl ölçüleceğini belirlemeye yardımcı olur.
Fayda gerçekleştirme yönetimi ise bir yatırımın başlangıçta vaat edilen ekonomik ve operasyonel değerinin tanımlanması, sahiplenilmesi, izlenmesi ve sürdürülebilir biçimde elde edilmesine odaklanır.
Örneğin bir ERP dönüşümünün üç yıllık yatırım gerekçesinde işletme sermayesinin azaltılması hedeflenmiş olabilir.
Bu faydanın gerçekleşmesi için stok doğruluğunun artırılması, talep planlama süreçlerinin iyileştirilmesi ve satın alma kararlarının geliştirilmesi gerekebilir.
Şirket, belirli bir üç aylık dönemde stok doğruluğunun iyileştirilmesini OKR olarak belirleyebilir.
Ancak stok doğruluğundaki iyileşmenin işletme sermayesine ne ölçüde katkı sağladığı ayrıca değerlendirilmelidir.
Bence OKR’ların güçlü tarafı, uzun vadeli fayda hedeflerine ulaşmak için kısa dönemli odaklanma sağlayabilmesidir.
Ancak bütün faydaların yalnızca OKR puanlarıyla ölçülmesini doğru bulmuyorum.
Çünkü bazı faydalar uzun dönemli ekonomik analiz, süreç değişikliği ve yönetim müdahaleleri gerektirir.
OKR’lar dönüşüm yönetişimini nasıl etkiler?
OKR uygulamasının gerçek değerinin yalnızca hedef belirleme aşamasında değil, yönetim toplantılarında nasıl kullanıldığıyla da ilişkili olduğunu düşünüyorum.
Bir şirketin stratejik dönüşüm kurulu, program yönlendirme komitesi ve proje yönetim ofisi bulunabilir.
Ancak bu mekanizmalar yalnızca faaliyet raporlarını değerlendiriyorsa, OKR’lar da zaman içerisinde başka bir raporlama katmanına dönüşebilir.
Bence OKR değerlendirmelerinin önemli kararlarla ilişkilendirilmesi gerekir.
Örneğin bir anahtar sonuç beklenen ilerlemeyi göstermiyorsa, ilgili kurul bunun nedenlerini değerlendirmeli ve gerekli kaynak, öncelik veya süreç kararlarını ele almalıdır.
Benzer şekilde bir hedef beklenenden daha hızlı gerçekleşiyorsa, organizasyonun elde ettiği öğrenme ve yeni fırsatlar da değerlendirilmelidir.
Ancak bütün OKR’ların üst yönetim tarafından ayrıntılı biçimde incelenmesini gerekli görmüyorum.
Operasyonel ekipler kendi hedeflerini daha sık değerlendirebilirken, üst yönetim şirketin stratejik sonuçlarını etkileyen kritik OKR’lara odaklanabilir.
Bence etkili OKR yönetişimi, daha fazla toplantı yapmak değil, mevcut karar mekanizmalarının daha doğru bilgiyle çalışmasını sağlamaktır.
Yapay zekâ çağında OKR’lar nasıl değişebilir?
Yapay zekâ ve gelişmiş analitik sistemlerinin kurumsal yönetim süreçlerinde daha fazla kullanılmaya başlaması, OKR uygulamalarına da yeni imkânlar sunabilir.
Örneğin kurumsal sistemlerden gelen performans verileri belirli anahtar sonuçların daha sık izlenmesini sağlayabilir.
Yapay zekâ sistemleri performans eğilimlerini analiz ederek hedeflerden sapmaları daha erken görünür hâle getirebilir.
Farklı iş birimleri arasındaki bağımlılıkları değerlendirebilir veya yöneticilere olası müdahale seçenekleri konusunda karar desteği sunabilir.
Ancak yapay zekâ sistemlerinin OKR’ları otomatik olarak oluşturmasının doğru stratejik hedeflerin seçileceğini garanti etmediğini düşünüyorum.
Çünkü hangi hedeflerin öncelikli olduğu yalnızca geçmiş verilerden çıkarılamaz.
Şirketin rekabet stratejisi, risk iştahı, müşteri beklentileri, kaynak kapasitesi ve uzun vadeli yönü de değerlendirilmelidir.
Ayrıca yapay zekâ tarafından önerilen hedeflerin dayandığı verilerin güvenilirliği ve kullanılan varsayımlar sorgulanmalıdır.
Bence yapay zekâ OKR yönetiminde özellikle veri toplama, performans analizi ve karar hazırlama faaliyetlerinde katkı sağlayabilir.
Ancak stratejik önceliklerin belirlenmesi ve kritik kaynak kararlarının alınması, insan yöneticilerin hesap verebilirliğini gerektirmeye devam edecektir.
AI ajanlarıyla çalışan organizasyonlarda OKR tasarımı
Yapay zekâ ajanlarının iş süreçlerinde daha fazla sorumluluk üstlendiği organizasyonlarda performans yönetiminin de yeniden düşünülmesi gerektiğine inanıyorum.
Örneğin bir şirket müşteri taleplerinin analiz edilmesi, teklif taslaklarının hazırlanması veya proje raporlarının oluşturulması gibi faaliyetlerde yapay zekâ ajanlarından yararlanabilir.
Bu durumda ajanların kaç işlem gerçekleştirdiği veya kaç belge ürettiği kolayca ölçülebilir.
Ancak bu göstergelerin tek başına iş değeri oluşturduğunu varsaymamak gerekir.
Bir yapay zekâ ajanının günde yüz teklif taslağı hazırlaması, şirketin satış performansının iyileştiğini göstermez.
Tekliflerin doğruluğu, müşteri ihtiyaçlarına uygunluğu, insan doğrulaması için gereken süre, teklif hazırlama maliyeti ve ticari sonuçları da değerlendirilmelidir.
Bu nedenle AI-native organizasyonlarda OKR’ların yalnızca otomasyon hacmine değil, insan ve yapay zekâ iş birliğinin oluşturduğu gerçek sonuçlara odaklanması gerektiğini düşünüyorum.
Ayrıca güvenlik, doğruluk, mevzuata uyum ve insan gözetimi gibi gerekliliklerin yalnızca performans hedefi olarak değil, bazı durumlarda aşılmaması gereken kontrol sınırları olarak tanımlanması gerekir.
Bence geleceğin performans yönetiminde önemli sorulardan biri, insanlarla yapay zekâ ajanlarının ne kadar faaliyet gerçekleştirdiği değil, birlikte hangi güvenilir ve sürdürülebilir iş sonuçlarını oluşturdukları olacaktır.
OKR uygulamasında ilk 90 gün nasıl planlanmalı?
Bir şirketin OKR yaklaşımını benimsemek istediğinde bütün organizasyonda aynı anda kapsamlı bir hedef sistemi oluşturmasını gerekli görmüyorum.
Bence daha uygulanabilir yaklaşım, belirli bir stratejik dönüşüm alanında pilot uygulamayla başlamaktır.
İlk 30 günlük dönemde şirketin stratejik öncelikleri, mevcut performans göstergeleri ve yürütülen dönüşüm girişimleri değerlendirilebilir.
Bu aşamada hangi hedeflerin gerçekten stratejik olduğu, hangi göstergelerin güvenilir biçimde ölçülebildiği ve hangi iş sonuçlarında önemli iyileşme beklendiği belirlenmelidir.
Ayrıca mevcut hedef yönetimi sisteminin hangi sorunları oluşturduğu da incelenmelidir.
Örneğin departmanlar arasında hedef çatışmaları bulunuyor mu? Stratejik öncelikler çok mu fazla? Performans göstergeleri yalnızca faaliyetleri mi ölçüyor? Yönetim toplantılarında hedef sapmaları gerçek kararlara dönüşüyor mu?
İkinci 30 günlük dönemde sınırlı sayıda amaç ve anahtar sonuç tanımlanabilir.
Ancak bu hedeflerin yalnızca üst yönetim tarafından hazırlanmasını yeterli bulmuyorum.
İlgili iş birimlerinin ve uygulama ekiplerinin sürece katılması, hedeflerin gerçek operasyonel koşullarla uyumlu olmasına yardımcı olabilir.
Bu aşamada her anahtar sonuç için başlangıç değeri, hedef değer, veri kaynağı, sorumlu kişi ve değerlendirme ritmi belirlenmelidir.
Son 30 günlük dönemde ise hedeflerin uygulanması ve izlenmesi için düzenli değerlendirme mekanizmaları işletilebilir.
Ancak ilk 90 günün sonunda bütün stratejik sonuçların gerçekleşmesini beklemiyorum.
Bence pilot uygulamanın temel amacı, organizasyonun OKR yaklaşımıyla daha iyi odaklanıp odaklanamadığını, daha hızlı öğrenip öğrenemediğini ve daha etkili kararlar alıp alamadığını değerlendirmektir.
Elde edilen sonuçlara göre yöntem genişletilebilir, sadeleştirilebilir veya mevcut performans yönetimi sistemiyle daha uygun biçimde bütünleştirilebilir.
OKR başarısını nasıl ölçmeliyiz?
OKR uygulamasının başarısını yalnızca hedeflerin gerçekleşme yüzdesiyle değerlendirmeyi yeterli bulmuyorum.
Çünkü yüksek gerçekleşme oranı her zaman yüksek performans anlamına gelmez.
Hedefler çok kolay belirlenmiş olabilir.
Benzer şekilde düşük gerçekleşme oranı da her durumda başarısızlık anlamına gelmeyebilir.
Özellikle deneysel ve öğrenme gerektiren girişimlerde hedeflenen sonuca ulaşılamaması, önemli bilgiler elde edilmesini sağlayabilir.
Ancak burada dikkat edilmesi gereken bir nokta var.
Her başarısız hedefi öğrenme olarak tanımlamak da doğru değildir.
Bence hedefin neden gerçekleşmediği, hangi varsayımların geçerli olmadığı ve elde edilen öğrenmenin sonraki kararlara nasıl yansıdığı açık biçimde değerlendirilmelidir.
OKR uygulamasının organizasyonel katkısını değerlendirirken stratejik önceliklerin daha anlaşılır hâle gelip gelmediği, hedefler arasındaki çatışmaların azalıp azalmadığı, kritik kararların daha hızlı alınıp alınmadığı ve beklenen iş sonuçlarında gerçek iyileşmeler oluşup oluşmadığı incelenebilir.
Ancak bu değişimlerin tamamını yalnızca OKR uygulamasına bağlamak doğru olmayabilir.
Aynı dönemde organizasyon yapısı, teknoloji sistemleri veya yönetim süreçleri de değişmiş olabilir.
Bu nedenle OKR uygulamasının etkisini değerlendirirken diğer değişkenlerin de dikkate alınması gerektiğini düşünüyorum.
OKR her şirket için doğru yaklaşım mı?
OKR yaklaşımının her organizasyon için aynı derecede uygun olduğunu düşünmüyorum.
Şirketin büyüklüğü, yönetim kültürü, stratejik olgunluğu, veri kapasitesi ve dönüşüm ihtiyaçları bu kararı etkileyebilir.
Örneğin stratejik önceliklerini belirlemekte zorlanan bir organizasyonda OKR uygulaması, yönetimin hangi sonuçların önemli olduğunu tartışmasına yardımcı olabilir.
Ancak temel süreçleri yeterince tanımlanmamış, veri kalitesi düşük veya karar hakları belirsiz bir şirkette OKR’ların uygulanması ek karmaşıklık oluşturabilir.
Benzer şekilde çok küçük bir girişimde kurucunun ve ekibin zaten ortak birkaç hedef etrafında çalıştığı durumlarda kapsamlı bir OKR yönetim sistemi gerekli olmayabilir.
Buna karşılık büyüyen, farklı ekipler arasında koordinasyon ihtiyacı artan veya çok sayıda stratejik girişim yürüten organizasyonlarda daha yapılandırılmış hedef yönetimi faydalı olabilir.
Bence önemli olan OKR kullanıp kullanmamak değil, şirketin stratejik hedeflerini günlük faaliyetlerle ilişkilendirecek uygun yönetim mekanizmasını oluşturmaktır.
Bazı organizasyonlar bunu OKR yaklaşımıyla gerçekleştirebilir.
Bazıları ise mevcut stratejik planlama, performans yönetimi ve proje yönetişimi sistemlerini geliştirerek benzer ihtiyaçları karşılayabilir.
Benim için yöntemden önce çözülmek istenen yönetim problemi gelir.
Kendi girişimcilik yolculuğumda OKR yaklaşımı
2026 yılında Astrum Consulting Group'u geliştirmeye başladığımda, kurumsal dönüşüm alanında yıllarca üzerinde çalıştığım strateji, proje yönetimi ve performans yönetimi yaklaşımlarını kendi girişimcilik kararlarım açısından da yeniden değerlendirmeye başladım.
Çünkü bir girişim kurmak, özellikle teknoloji ve danışmanlık alanında, aynı anda çok sayıda fırsatla karşılaşmak anlamına gelebiliyor.
Yeni danışmanlık hizmetleri geliştirmek, farklı pazarlara ulaşmak, iş ortaklıkları oluşturmak, araştırma ve yayın faaliyetleri yürütmek, yapay zekâ destekli çalışma modelleri tasarlamak ve müşterilere değer sunacak yeni çözümler oluşturmak önemli fırsatlar arasında bulunuyor.
Ancak bütün bu fırsatların aynı anda aynı öncelikle ele alınmasının doğru olmadığını düşünüyorum.
Kurumsal hayatta olduğu gibi girişimcilikte de zaman, dikkat, bütçe ve uygulama kapasitesi sınırlı.
Bu nedenle benim için en önemli yönetim sorularından biri, hangi faaliyetleri gerçekleştirebileceğim değil, hangi faaliyetlerin girişimin sürdürülebilir gelişimine gerçekten katkı sağlayacağıdır.
OKR yaklaşımını bu açıdan yararlı buluyorum.
Örneğin yeni bir danışmanlık hizmetinin geliştirilmesi önemli bir faaliyet olabilir. Ancak hizmetin hazırlanmış olması, ticari olarak doğrulandığı anlamına gelmez.
Benim için daha anlamlı sonuçlar, doğru hedef müşterilerle görüşülmesi, müşteri problemlerinin doğrulanması, ödeme isteğinin anlaşılması ve sürdürülebilir bir hizmet modelinin oluşturulmasıdır.
Benzer şekilde bir web sitesinin yayınlanması veya yeni bir içerik serisinin hazırlanması da önemli kilometre taşları olabilir.
Ancak bu çalışmaların marka güvenilirliğine, doğru hedef kitleye ulaşmaya, nitelikli iş ilişkilerine veya ticari fırsatlara nasıl katkı sağladığı ayrıca değerlendirilmelidir.
Bu nedenle kendi girişimcilik yaklaşımımda faaliyetlerin tamamlanmasıyla değer oluşturulması arasındaki ayrımı özellikle önemsiyorum.
Bununla birlikte bütün girişimcilik hedeflerinin kısa vadeli gelir veya satış göstergelerine indirgenmesini doğru bulmuyorum.
Bazı çalışmalar bilgi birikimi oluşturur, bazıları güvenilirliği güçlendirir, bazıları yeni pazarları anlamaya yardımcı olur ve bazıları gelecekteki iş modellerinin temelini hazırlar.
Bence önemli olan, bu farklı değer türlerini açık biçimde tanımlamak ve her dönemde hangi sonuçların gerçekten öncelikli olduğunu belirlemektir.
Youpreneur yaklaşımını da bu noktada anlamlı buluyorum.
Kişisel uzmanlık, düşünce liderliği, girişimcilik ve ticari faaliyetler birbirinden tamamen kopuk alanlar olmak zorunda değil.
Ancak bunların birbirini desteklemesi için ortak bir stratejik yön ve bilinçli önceliklendirme gerekir.
Benim için OKR, bu yönü belirleyen stratejinin yerine geçmez. Stratejiyi günlük kararlarla ilişkilendirmeye yardımcı olabilecek araçlardan biridir.
Geleceğin performans yönetimi: Daha fazla hedef mi, daha iyi odaklanma mı?
Yapay zekâ, otomasyon ve gelişmiş analitik teknolojilerinin yaygınlaşmasıyla organizasyonların performans verilerine erişimi artıyor.
Gelecekte şirketlerin çok daha fazla göstergeyi daha sık takip edebilmesi mümkün olabilir.
Ancak daha fazla veri bulunmasının otomatik olarak daha iyi yönetim anlamına gelmediğini düşünüyorum.
Bir organizasyon yüzlerce performans göstergesini gerçek zamanlı izleyebilir.
Ancak hangi göstergelerin stratejik açıdan önemli olduğu açık değilse, bu veri yoğunluğu karar kalitesini geliştirmek yerine dikkat dağınıklığı oluşturabilir.
Bu nedenle geleceğin performans yönetiminde en önemli yetkinliklerden birinin doğru göstergeleri seçebilmek olacağına inanıyorum.
OKR yaklaşımının bu açıdan değerli bir hatırlatma sunduğunu düşünüyorum.
Çünkü bütün performans alanlarını aynı anda iyileştirmek mümkün değildir.
Organizasyonun belirli dönemlerde hangi değişimlere öncelik vereceğini seçmesi gerekir.
Ancak bu seçimlerin yalnızca yönetim sunumlarında kalmaması, kaynak tahsisine, proje önceliklerine, organizasyonel sorumluluklara ve günlük karar süreçlerine yansıması gerekir.
Bence geleceğin başarılı organizasyonları yalnızca daha hızlı çalışanlar değil, hangi sonuçlar için çalışmaları gerektiğini daha iyi bilenler olacaktır.
Sonuç: OKR’lar dönüşümü hızlandırabilir, ancak doğru yönetimin yerini alamaz
Kurumsal dönüşüm, teknoloji, SAP/ERP, proje yönetimi, yönetişim, satış ve iş geliştirme alanındaki 28 yıllık mesleki deneyimim, şirketlerin başarısını yalnızca kullandıkları yönetim yöntemleriyle açıklamamak gerektiğine olan inancımı güçlendirdi.
Bir şirket OKR uygulamasına geçebilir, bütün departmanları için hedefler oluşturabilir ve düzenli performans değerlendirme toplantıları gerçekleştirebilir.
Ancak stratejik öncelikler açık değilse, karar mekanizmaları çalışmıyorsa, kaynaklar yanlış dağıtılıyorsa veya çalışanların gerekli değişiklikleri gerçekleştirecek yetkileri bulunmuyorsa, bu yaklaşım beklenen sonuçları oluşturmayabilir.
Buna karşılık stratejisini açık biçimde belirleyen, sınırlı sayıda önemli hedefe odaklanan, performansını güvenilir verilerle ölçen ve elde ettiği sonuçlara göre kararlarını güncelleyen bir organizasyon, OKR yaklaşımından anlamlı faydalar sağlayabilir.
Benim için OKR’ların en önemli katkısı, şirketlere daha fazla hedef yazdırması değildir.
Asıl katkı, organizasyonun neyi neden gerçekleştirmeye çalıştığını daha açık biçimde tartışmasını sağlamasıdır.
Bu nedenle OKR uygulamasına başlamadan önce birkaç temel sorunun yanıtlanması gerektiğini düşünüyorum.
Şirketimizin gerçekten öncelikli stratejik hedefleri neler?
Bu hedeflerin gerçekleştiğini hangi sonuçlarla anlayacağız?
Mevcut performansımızı güvenilir biçimde ölçebiliyor muyuz?
Hangi faaliyetlerimiz bu sonuçlara doğrudan katkı sağlıyor?
Hangi projeleri veya girişimleri ertelememiz gerekiyor?
Hedeflerimiz farklı departmanları ortak bir sonuca yönlendiriyor mu?
Hedefler gerçekleşmediğinde yalnızca rapor mu hazırlıyoruz, yoksa kararlarımızı gerçekten değiştiriyor muyuz?
Ve en önemlisi, OKR uygulaması organizasyonumuzun daha fazla çalışmasını mı sağlıyor, yoksa daha doğru işlere odaklanmasına mı yardımcı oluyor?
Bence dönüşüm yönetiminde belirleyici olan ayrım budur.
Çünkü şirketlerin çoğu zaman ihtiyacı olan şey yeni bir hedef yönetimi terminolojisi değil, stratejik hedefleri ölçülebilir sonuçlara ve etkili kararlara dönüştürebilen bir yönetim sistemidir.
OKR’lar dönüşümü hızlandırabilir. Ancak gerçek hız, daha fazla hedef belirlemekten değil, doğru hedeflere odaklanmak, gereksiz faaliyetlerden vazgeçmek, sonuçlardan öğrenmek ve gerekli kararları zamanında almaktan doğar.
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar & Konuşmacı
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu makale, kurumsal dönüşüm, teknoloji, SAP/ERP, proje yönetimi, yönetişim, satış, iş geliştirme ve girişimcilik alanındaki 28 yıllık mesleki deneyimimden hareketle geliştirdiğim değerlendirmeleri yansıtmaktadır. Hedef belirleme ve performans yönetimine ilişkin açıklamalar ilgili bilimsel literatürle ilişkilendirilmiştir. OKR uygulamalarına yönelik öneriler bütün şirketler için deneysel olarak doğrulanmış evrensel sonuçlar olarak değerlendirilmemelidir.
Kaynaklar ve ileri okumalar
1. Locke, E. A. & Latham, G. P. (2002). Building a Practically Useful Theory of Goal Setting and Task Motivation: A 35-Year Odyssey. American Psychologist, 57(9), 705–717.
Hedef belirleme teorisinin temel bilimsel kaynaklarından biridir. Hedeflerin açıklığı, zorluğu, bağlılık ve geri bildirimin performans üzerindeki etkilerini değerlendirir.
2. Locke, E. A. & Latham, G. P. (2006). New Directions in Goal-Setting Theory. Current Directions in Psychological Science, 15(5), 265–268.
Hedef belirleme teorisinin gelişimini, uygulama koşullarını ve farklı görev türlerine ilişkin değerlendirmeleri ele alır.
3. Seijts, G. H. & Latham, G. P. (2005). Learning Versus Performance Goals: When Should Each Be Used? Academy of Management Executive, 19(1), 124–131.
Özellikle karmaşık görevlerde öğrenme hedefleriyle performans hedefleri arasındaki farkı açıklayan önemli çalışma.
4. Kaplan, R. S. & Norton, D. P. (1992). The Balanced Scorecard—Measures That Drive Performance. Harvard Business Review, 70(1), 71–79.
Stratejik performans yönetiminde finansal ve finansal olmayan göstergelerin birlikte değerlendirilmesine ilişkin temel kaynak.
5. Kaplan, R. S. & Norton, D. P. (1996). Using the Balanced Scorecard as a Strategic Management System. Harvard Business Review, 74(1), 75–85.
Stratejinin performans göstergeleri ve yönetim süreçleriyle ilişkilendirilmesini ele alır.
6. Doerr, J. (2018). Measure What Matters: How Google, Bono, and the Gates Foundation Rock the World with OKRs. Portfolio.
OKR yaklaşımının iş dünyasındaki uygulamalarını ve yaygınlaşmasını anlatan uygulama odaklı kaynak. Akademik deneysel kanıt yerine yöntem ve vaka örnekleri açısından değerlendirilmelidir.
7. Kerr, S. (1975). On the Folly of Rewarding A, While Hoping for B. Academy of Management Journal, 18(4), 769–783.
Ödüllendirme ve performans ölçüm sistemlerinin istenmeyen davranışları nasıl teşvik edebileceğini tartışan klasik çalışma.
8. Goodhart, C. A. E. (1975). Problems of Monetary Management: The U.K. Experience. Reserve Bank of Australia Papers in Monetary Economics.
Performans göstergelerinin hedef hâline getirilmesiyle ölçüm ve davranışlar arasındaki ilişkinin değişebileceğini anlamak açısından önemli kavramsal kaynak. OKR üzerine doğrudan deneysel bir araştırma değildir.
9. Project Management Institute (2019). Benefits Realization Management: A Practice Guide.
Projelerin ve programların teslimatlarıyla beklenen iş faydalarının ilişkilendirilmesine yönelik uygulama rehberi.
Kaynakların bir bölümü OKR yönteminin kendisini değil, OKR tasarımında yararlanılan hedef belirleme, stratejik performans yönetimi ve ölçüm davranışlarına ilişkin ilkeleri desteklemektedir. Bu çalışmalar OKR uygulamasının dönüşüm hızını belirli bir yüzdeyle artırdığını kanıtlamaz.