Bir şirketin dijital dönüşüm programını başarıyla tamamladığını düşünelim. Yeni ERP sistemi canlıya alınmış, süreçler otomatikleştirilmiş, raporlama altyapısı yenilenmiş ve çalışanlar yeni teknolojileri kullanmaya başlamış olsun. Proje yönetimi açısından bakıldığında önemli bir başarı elde edilmiştir. Ancak yönetim kurulunda birisi şu soruyu sorduğunda cevap vermek her zaman kolay olmayabilir: Bütün bu çalışmalar şirketimizin finansal performansını tam olarak nasıl etkiledi? Bence kurumsal dönüşümün en kritik sorularından biri budur. Çünkü faaliyetlerle iş sonuçları, iş sonuçlarıyla da finansal değer arasında izlenebilir bir ilişki kuramadığımız sürece, dönüşüm yatırımlarının gerçek katkısını anlamakta zorlanırız.
Şirketler çok şey ölçüyor, ancak ne kadar değer ürettiklerini biliyorlar mı?
Kurumsal dönüşüm, teknoloji, SAP/ERP, proje yönetimi, yönetişim, satış ve iş geliştirme alanlarında geçen 28 yıllık mesleki yolculuğum boyunca performans yönetiminin organizasyonlar için ne kadar önemli olduğunu farklı açılardan değerlendirme fırsatı buldum. Bu süreçte üzerinde özellikle düşündüğüm konulardan biri, şirketlerin giderek daha fazla veri toplamasına rağmen bu verileri stratejik ve finansal sonuçlarla ilişkilendirmekte her zaman aynı başarıyı gösterememesidir.
Bugün birçok organizasyon oldukça gelişmiş raporlama sistemlerine sahip. ERP uygulamaları, iş zekâsı platformları, müşteri ilişkileri yönetimi sistemleri, üretim uygulamaları ve operasyonel takip araçları sayesinde çok sayıda performans göstergesi izlenebiliyor. Satış ekipleri fırsat sayılarını, üretim ekipleri kapasite kullanımını, satın alma ekipleri sipariş sürelerini, finans ekipleri maliyetleri ve proje yönetim ofisleri proje ilerlemesini takip ediyor.
Ancak bütün bu göstergelerin birbirleriyle nasıl ilişkilendiği her zaman açık değil.
Örneğin satın alma çevrim süresinin kısalması şirketin finansal performansını nasıl etkiliyor? Üretim hattındaki plansız duruşların azalması hangi koşullarda daha yüksek kârlılığa dönüşüyor? Bir yapay zekâ uygulamasının çalışanlara kazandırdığı zaman, işletmenin maliyet yapısında veya gelir üretme kapasitesinde nasıl bir değişim oluşturuyor?
Bu soruların yanıtı yalnızca tek tek KPI'ların izlenmesiyle ortaya çıkmıyor.
Bence burada ihtiyaç duyulan şey, performans göstergelerinin birbirinden bağımsız rakamlar olarak değil, şirketin değer üretme mekanizmasını açıklayan ilişkili bir sistem olarak tasarlanmasıdır.
KPI ağacı yaklaşımını bu nedenle önemli buluyorum.
Çünkü doğru oluşturulmuş bir KPI ağacı, şirketin stratejik hedeflerinden operasyonel faaliyetlerine kadar uzanan performans ilişkilerini görünür hâle getirebilir. Ancak bunun için yalnızca göstergeleri hiyerarşik biçimde sıralamak yeterli değildir. Göstergeler arasındaki ilişkinin ekonomik mantığını, varsayımlarını ve ölçüm yöntemlerini de anlamak gerekir.
KPI ağacı nedir?
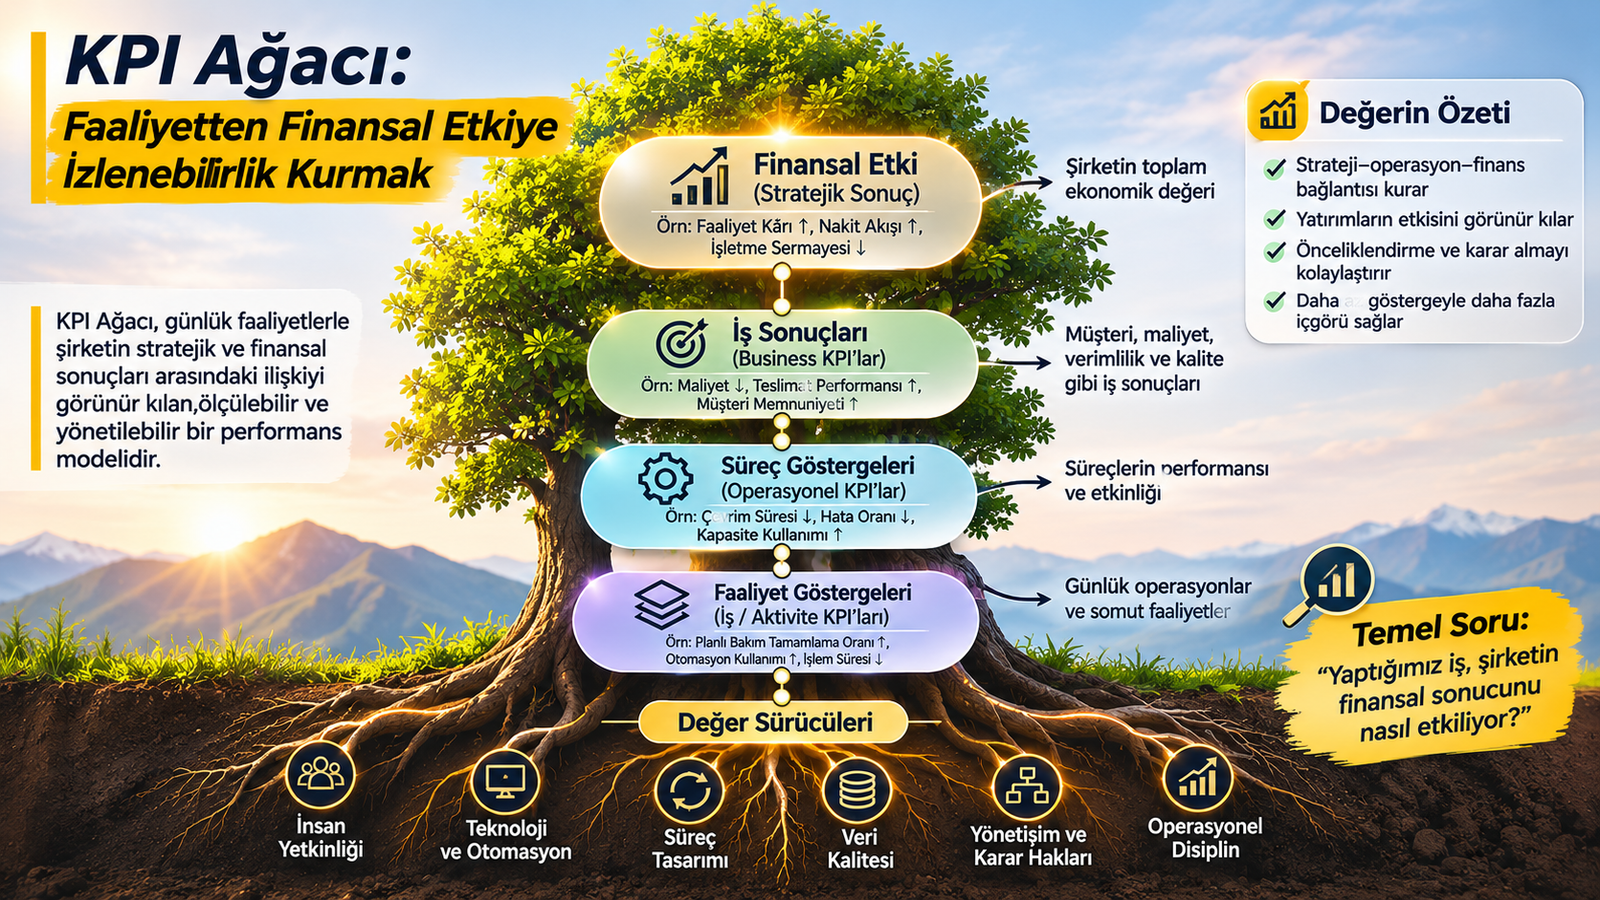
KPI ağacını, bir organizasyonun üst düzey performans hedeflerini bu hedefleri etkileyen alt göstergelerle ilişkilendiren yapılandırılmış bir yönetim modeli olarak tanımlıyorum.
Bu yaklaşımda üst seviyede şirketin stratejik veya finansal sonuçları bulunur. Alt seviyelere doğru ilerledikçe bu sonuçları etkileyen ticari, operasyonel, süreç ve faaliyet göstergeleri yer alır.
Örneğin bir şirketin temel finansal hedeflerinden biri faaliyet kârlılığını artırmak olabilir.
Faaliyet kârlılığı gelirler ve maliyetlerle ilişkilidir. Gelirler satış hacmi, fiyatlandırma, ürün karması ve müşteri davranışlarından etkilenebilir. Maliyetler ise üretim verimliliği, malzeme kullanımı, enerji tüketimi, iş gücü, lojistik ve diğer operasyonel unsurlarla bağlantılı olabilir.
Bu unsurların her biri daha ayrıntılı göstergelere ayrılabilir.
Örneğin üretim maliyetleri açısından plansız duruş süreleri, hurda oranları, enerji tüketimi veya ekipman verimliliği önemli olabilir.
Böylece üst yönetimin takip ettiği finansal sonuçlarla operasyon ekiplerinin günlük faaliyetleri arasında daha açık bir ilişki kurulabilir.
Ancak burada önemli bir ayrım yapmak gerekiyor.
KPI ağacı yalnızca organizasyon şemasının performans göstergelerine dönüştürülmüş hâli değildir.
Bir organizasyon şeması kimin kime bağlı olduğunu gösterir. KPI ağacı ise hangi performans değişkenlerinin hangi sonuçlarla ilişkili olduğunu açıklamaya çalışır.
Bence bu nedenle iyi tasarlanmış bir KPI ağacı, departman sınırlarından çok şirketin değer üretme mantığına dayanmalıdır.
Faaliyet, çıktı, sonuç ve finansal etki birbirinden farklıdır
Dönüşüm yatırımlarının değerlendirilmesinde en önemli ayrımlardan birinin faaliyet, çıktı, sonuç ve finansal etki arasında yapılması gerektiğine inanıyorum.
Bir faaliyet, organizasyonun gerçekleştirdiği iştir.
Bir çıktı, bu faaliyet sonucunda üretilen teslimattır.
Bir sonuç, teslimatın kullanılmasıyla süreçlerde veya organizasyon performansında oluşan değişimdir.
Finansal etki ise bu değişimin gelir, maliyet, nakit akışı, işletme sermayesi veya ekonomik risk üzerindeki ölçülebilir yansımasıdır.
Örneğin bir şirketin satın alma süreçlerini otomatikleştirdiğini düşünelim.
Satın alma otomasyonunun geliştirilmesi bir faaliyettir. Otomasyonun kullanıma alınması bir çıktıdır. Satın alma taleplerinin daha kısa sürede işlenmesi operasyonel bir sonuçtur.
Ancak finansal etkiyi değerlendirmek için daha ileri gitmek gerekir.
İşlem süresinin kısalması gerçekten daha düşük iş gücü maliyeti oluşturdu mu? Çalışanların kapasitesi başka faaliyetlere yönlendirilerek ek değer üretildi mi? Tedarikçi seçim süreci iyileştiği için satın alma fiyatlarında veya kalite maliyetlerinde değişim meydana geldi mi?
Bu soruların yanıtı bilinmeden otomasyonun finansal değerini güvenilir biçimde hesaplamak mümkün olmayabilir.
Özellikle çalışanların kazandığı zamanın tamamının doğrudan maliyet tasarrufu olarak değerlendirilmesini doğru bulmuyorum.
Çünkü bir çalışanın belirli bir faaliyete daha az zaman ayırması, şirketin nakit çıkışlarının aynı oranda azaldığı anlamına gelmez.
Bence KPI ağacının önemli işlevlerinden biri, bu tür varsayımları görünür kılmasıdır.
Finansal sonuçtan operasyonel sürücülere doğru düşünmek
KPI ağacı tasarımında iki yönlü düşünmenin önemli olduğunu düşünüyorum.
İlk yön, şirketin stratejik veya finansal hedefinden başlayarak bu hedefi etkileyen temel performans değişkenlerini belirlemektir.
Örneğin şirketin hedefi faaliyet kârını artırmaksa, gelirleri ve faaliyet maliyetlerini etkileyen faktörler analiz edilebilir.
İkinci yön ise operasyonel faaliyetlerden başlayarak bu faaliyetlerin hangi iş sonuçlarına ve finansal etkilere katkı sağlayabileceğini değerlendirmektir.
Bence bu iki yönün birlikte kullanılması gerekir.
Yalnızca üstten aşağıya yaklaşım kullanıldığında yöneticiler teorik olarak doğru görünen ancak operasyonel gerçekliği yeterince yansıtmayan göstergeler belirleyebilir.
Yalnızca alttan yukarıya yaklaşım kullanıldığında ise departmanlar kolay ölçebildikleri göstergelere odaklanabilir ve bunların şirketin stratejik hedeflerine katkısı belirsiz kalabilir.
Bu nedenle finans, operasyon, teknoloji ve iş birimlerinin aynı değer üretme mantığı üzerinde birlikte çalışmasını önemli buluyorum.
Örneğin finans ekibi stok seviyelerindeki azalmanın işletme sermayesine etkisini değerlendirebilirken, tedarik zinciri ekibi bu azalmanın hangi süreç değişiklikleriyle mümkün olabileceğini açıklayabilir.
Teknoloji ekibi ise gerekli veri görünürlüğünün ve otomasyonun nasıl sağlanacağını belirleyebilir.
Bence KPI ağacı bu farklı uzmanlıkları ortak bir performans modeli etrafında buluşturduğunda gerçek değer üretmeye başlar.
Her KPI ilişkisi nedensellik anlamına gelmez
KPI ağacı tasarımında en fazla dikkat edilmesi gereken konulardan birinin göstergeler arasındaki ilişkinin niteliği olduğunu düşünüyorum.
İki göstergenin birlikte değişmesi, birinin diğerine neden olduğunu tek başına kanıtlamaz.
Örneğin müşteri memnuniyeti yükselirken satış gelirleri de artmış olabilir. Ancak gelir artışının ne kadarının müşteri memnuniyetindeki iyileşmeden kaynaklandığını anlamak için daha ayrıntılı analiz gerekir.
Fiyat değişiklikleri, pazar büyümesi, yeni ürünler, reklam harcamaları veya rekabet koşulları da satışları etkilemiş olabilir.
Benzer şekilde bir üretim tesisinde ekipman verimliliğinin artması, her durumda şirketin gelirlerinin aynı oranda artacağı anlamına gelmez.
Ek üretimin satılabilir olması, talebin bulunması, diğer üretim aşamalarında darboğaz oluşmaması ve ürünlerin ekonomik katkı sağlaması gerekir.
Bu nedenle KPI ağacındaki bağlantıların farklı türlerde değerlendirilmesini yararlı buluyorum.
Bazı ilişkiler matematiksel olarak tanımlanabilir. Örneğin gelir, satılan miktar ile gerçekleşen satış fiyatı üzerinden hesaplanabilir; ürün ve indirim yapısına göre daha ayrıntılı bir modele ihtiyaç duyulabilir.
Bazı ilişkiler operasyonel mekanizmalara dayanır. Örneğin hurda oranının azalması belirli koşullarda malzeme tüketimini düşürebilir.
Bazı ilişkiler ise başlangıçta hipotez niteliğindedir. Örneğin çalışan bağlılığındaki iyileşmenin müşteri deneyimini nasıl etkilediği ayrıca araştırılmalıdır.
Bence güvenilir bir KPI ağacı, kesin olarak bilinen ilişkilerle henüz doğrulanmamış varsayımları birbirinden ayırmalıdır.
Öncü ve gecikmeli göstergeler neden birlikte kullanılmalı?
Performans yönetiminde öncü ve gecikmeli göstergeler arasındaki ayrımı önemli buluyorum.
Gecikmeli göstergeler genellikle belirli bir dönemde gerçekleşmiş sonuçları gösterir.
Gelir, faaliyet kârı, müşteri kayıp oranı veya gerçekleşmiş kalite maliyetleri bu tür göstergeler arasında bulunabilir.
Öncü göstergeler ise gelecekteki sonuçlarla ilişkili olabilecek faaliyetleri, koşulları veya ara performansı izlemeye yardımcı olur.
Örneğin üretim ekipmanlarının planlı bakım faaliyetlerinin zamanında tamamlanması, belirli koşullarda plansız duruşların azaltılmasına katkı sağlayabilir.
Satış sürecinde nitelikli fırsatların ilerleme durumu, gelecekteki satış performansına ilişkin bilgi sağlayabilir.
Ancak bir göstergenin öncü olması, gelecekteki sonucu kesin olarak tahmin edeceği anlamına gelmez.
Bu nedenle öncü göstergelerin gerçekten anlamlı olup olmadığının tarihsel veriler ve operasyonel deneyimle değerlendirilmesi gerektiğini düşünüyorum.
KPI ağacının önemli avantajlarından biri, öncü göstergelerle gecikmeli sonuçlar arasında açık bir bağlantı kurulmasına yardımcı olmasıdır.
Örneğin bir şirket yalnızca aylık üretim kaybını takip ediyorsa, sorunu çoğu zaman sonuç ortaya çıktıktan sonra görebilir.
Buna karşılık bakım planına uyum, kritik ekipman arızaları ve süreç sapmaları gibi göstergeler de izleniyorsa, bazı sorunların daha erken fark edilmesi mümkün olabilir.
Bence performans yönetiminin amacı yalnızca geçmişte ne olduğunu açıklamak değil, gelecekteki sonuçları etkileyebilecek kararları zamanında alabilmektir.
KPI ağacının finansal temeli nasıl kurulmalı?
Bir KPI ağacının finansal etkiyi gösterebilmesi için şirketin ekonomik modelinin anlaşılması gerektiğine inanıyorum.
Çünkü farklı sektörlerde ve iş modellerinde aynı operasyonel iyileşmenin finansal etkisi farklı olabilir.
Örneğin üretim şirketlerinde malzeme verimliliği, kapasite kullanımı, stok yönetimi ve kalite maliyetleri önemli değer sürücüleri olabilir.
Danışmanlık şirketlerinde uzman kapasitesinin kullanımı, proje kârlılığı, fiyatlandırma, teslimat verimliliği ve müşteri kazanım maliyetleri daha belirleyici olabilir.
Abonelik temelli yazılım şirketlerinde ise müşteri edinimi, müşteri kaybı, müşteri başına gelir ve hizmet sunum maliyetleri önemli olabilir.
Bu nedenle bütün şirketlere aynı KPI ağacının uygulanmasını doğru bulmuyorum.
Öncelikle şirketin gelir ve maliyet yapısı, nakit akışı dinamikleri ve stratejik değer sürücüleri analiz edilmelidir.
Örneğin faaliyet kârının artırılması hedefleniyorsa, gelir artışı ile maliyet azalmasının farklı ekonomik etkileri bulunabileceği unutulmamalıdır.
Ayrıca gelir artışının tamamı kâra dönüşmez. Ek satışların üretim, lojistik, satış ve hizmet maliyetleri olabilir.
Benzer şekilde stok azalması ile kâr artışı aynı kavram değildir. Stokların azalması işletme sermayesinin serbest kalmasına katkı sağlayabilir; ancak bunun gelir tablosundaki etkisi farklı kalemlerde ve farklı dönemlerde ortaya çıkabilir.
Bence finansal izlenebilirlik kurulurken bu muhasebesel ve ekonomik ayrımların doğru yapılması kritik önemdedir.
Kurgusal örnek: Bir üretim şirketinde KPI ağacı
Konuyu somutlaştırmak için kurgusal bir üretim şirketi üzerinden ilerlemek istiyorum.
Şirketin yıllık 1 milyar TL net satış geliri ve 100 milyon TL faaliyet kârı olduğunu varsayalım.
Yönetimin temel hedefi, operasyonel verimliliği geliştirerek faaliyet kârlılığını artırmak olsun.
Şirketin üretim süreçlerinde belirli miktarda hurda oluştuğunu ve yıllık hurdaya bağlı doğrudan malzeme kaybının 20 milyon TL olarak hesaplandığını düşünelim.
Yönetim bu kaybı azaltmak için üretim verilerinin daha iyi izlenmesini, kalite kontrollerinin geliştirilmesini ve süreç parametrelerinin daha güvenilir biçimde yönetilmesini hedeflesin.
Bu durumda KPI ağacının üst seviyesinde faaliyet kârı bulunabilir.
Bir alt seviyede üretim maliyetleri, daha aşağıda malzeme kayıpları ve hurda maliyeti yer alabilir.
Operasyonel seviyede ise hurda oranı, süreç sapmaları, ilk seferde doğru üretim oranı ve kritik kalite kontrol göstergeleri izlenebilir.
Şirketin doğrudan hurda maliyetini yüzde 25 azaltmayı başardığını varsayalım.
Bu durumda yıllık 20 milyon TL olan kayıp, aynı üretim koşulları altında teorik olarak 15 milyon TL seviyesine düşebilir.
Aradaki 5 milyon TL, belirli varsayımlar altında maliyet azaltma potansiyelini temsil eder.
Ancak bu rakamın doğrudan ve bütünüyle faaliyet kârına yansıdığını söylemek için daha fazla bilgi gerekir.
Örneğin kalite kontrol yatırımlarının ek maliyetleri, üretim hacmindeki değişiklikler, malzeme fiyatları ve uygulamanın sürdürülebilirliği değerlendirilmelidir.
Ayrıca hurda maliyetinin başlangıçta nasıl hesaplandığı da önemlidir. Aynı maliyet unsurunun başka bir tasarruf başlığı altında yeniden hesaplanmaması gerekir.
Bu örnekte KPI ağacının değeri, kalite ekibinin izlediği operasyonel göstergelerle finans yönetiminin değerlendirdiği ekonomik sonuçlar arasında açık bir bağlantı kurabilmesidir.
Örnek tamamen kurgusaldır. Kullanılan tutarlar ve hedefler gerçek bir şirketin verilerini veya sektör ortalamasını temsil etmemektedir.
KPI ağacı ile fayda gerçekleştirme yönetimi arasındaki ilişki
KPI ağacının fayda gerçekleştirme yönetimiyle güçlü bir ilişkisi olduğunu düşünüyorum.
Ancak bu iki yaklaşımın aynı şey olmadığını belirtmek isterim.
KPI ağacı, şirketin performans göstergeleri arasındaki ilişkileri anlamaya yardımcı olur.
Fayda gerçekleştirme yönetimi ise belirli bir yatırımın beklenen ekonomik ve operasyonel sonuçlarının tanımlanması, sahiplenilmesi, ölçülmesi ve sürdürülebilir biçimde elde edilmesine odaklanır.
Örneğin bir ERP dönüşümüyle stok doğruluğunun artırılması ve ortalama stok seviyesinin azaltılması hedeflenebilir.
KPI ağacı, stok doğruluğu, tahmin kalitesi, tedarik süresi, stok devir hızı ve işletme sermayesi arasındaki ilişkilerin anlaşılmasına yardımcı olabilir.
Fayda gerçekleştirme planı ise ERP yatırımından beklenen stok iyileşmesinin hangi dönemde, hangi ölçüm yöntemiyle ve kimin sorumluluğunda takip edileceğini belirler.
Bence iki yaklaşım birlikte kullanıldığında önemli bir avantaj ortaya çıkar.
KPI ağacı hangi performans değişkenlerinin ekonomik değeri etkileyebileceğini açıklarken, fayda gerçekleştirme yönetimi belirli bir yatırımın bu değişkenler üzerinde gerçekten ne kadar etkili olduğunu değerlendirmeye çalışır.
Ancak yatırımın etkisinin güvenilir biçimde belirlenmesi için yalnızca göstergeler arasındaki bağlantının gösterilmesi yeterli olmayabilir.
Diğer girişimlerin, dış koşulların ve ölçüm farklılıklarının da değerlendirilmesi gerekir.
KPI ağacı ile OKR yaklaşımı nasıl birlikte çalışır?
OKR yaklaşımının belirli bir dönemde hangi stratejik sonuçların öncelikli olduğunu tanımlamaya yardımcı olabileceğini düşünüyorum.
KPI ağacı ise bu sonuçları etkileyen performans değişkenlerinin daha geniş yapısını ortaya koyabilir.
Örneğin bir şirketin KPI ağacında müşteri teslimat performansı, stok doğruluğu, üretim planına uyum ve sipariş işleme süresi gibi göstergeler bulunabilir.
Şirket belirli bir üç aylık dönemde müşteri teslimat performansını geliştirmeye öncelik veriyorsa, bu alanla ilişkili ölçülebilir sonuçları OKR kapsamında takip edebilir.
Ancak KPI ağacındaki bütün göstergelerin OKR'a dönüştürülmesi gerektiğini düşünmüyorum.
Bazı göstergeler operasyonel sağlığın sürekli izlenmesi için gereklidir. Bazıları ise belirli bir dönemde stratejik değişim hedefi hâline gelebilir.
Bence KPI ağacı şirketin performans mantığını, OKR yaklaşımı dönemsel odaklanmayı, fayda gerçekleştirme yönetimi ise yatırım değerini açıklamak için birlikte kullanılabilir.
Bu yaklaşımların birbirini tekrar eden raporlama katmanlarına dönüşmemesi için sorumluluklarının ve kullanım amaçlarının açık biçimde ayrılması gerekir.
SAP/ERP dönüşümlerinde KPI ağacının rolü
SAP/ERP dönüşümlerinin yalnızca teknoloji projeleri olarak değerlendirilmesini doğru bulmuyorum.
Çünkü bu yatırımlar şirketin finans, satın alma, üretim, satış, stok ve lojistik süreçlerini doğrudan etkileyebilir.
Bu nedenle ERP dönüşümünün başlangıcında hangi iş sonuçlarının iyileştirilmek istendiğinin açık biçimde tanımlanmasını önemli buluyorum.
Örneğin bir şirket SAP dönüşümüyle finansal kapanış süresini azaltmak istiyor olabilir.
Bu hedefin altında manuel muhasebe kayıtlarının sayısı, mutabakat süreçlerinin süresi, veri tutarsızlıkları ve şirketler arası işlem süreçleri gibi göstergeler bulunabilir.
Ancak finansal kapanış süresinin kısalmasının doğrudan nakit tasarrufu oluşturduğunu varsaymamak gerekir.
Daha hızlı kapanış, finansal bilginin daha erken elde edilmesine, çalışan kapasitesinin farklı faaliyetlere yönlendirilmesine ve yönetim kararlarının daha zamanında alınmasına katkı sağlayabilir.
Bu faydaların ekonomik etkileri ayrıca değerlendirilmelidir.
Benzer şekilde satın alma süreçlerinde otomasyon oranının artırılması tek başına finansal başarı göstergesi değildir.
Otomasyonun işlem maliyetlerini, hata oranlarını, satın alma çevrim süresini veya tedarikçi performansını nasıl değiştirdiği incelenmelidir.
Bence ERP dönüşümlerinde KPI ağacı, teknoloji ekipleriyle iş birimleri arasında ortak bir değer dili oluşturabilir.
Ancak bu yaklaşımın başarılı olabilmesi için finansal ve operasyonel göstergelerin yalnızca proje sonunda değil, yatırımın başlangıcında tanımlanması gerekir.
Yapay zekâ yatırımlarında KPI ağacı neden daha da önemli?
Yapay zekâ uygulamalarının kurumsal iş süreçlerinde daha fazla kullanılmaya başlanması, teknoloji performansı ile iş değeri arasındaki ayrımı daha önemli hâle getiriyor.
Bir yapay zekâ uygulaması çok sayıda işlem gerçekleştirebilir, doküman hazırlayabilir, müşteri taleplerini sınıflandırabilir veya karar destek analizleri oluşturabilir.
Ancak bu faaliyetlerin hacmi, yatırımın ekonomik başarısını tek başına göstermez.
Örneğin bir danışmanlık şirketinin yapay zekâ ajanlarıyla teklif hazırlama süreçlerini geliştirdiğini düşünelim.
Ajanların hazırladığı teklif taslağı sayısı teknik veya operasyonel bir göstergedir.
Teklif hazırlama süresinin azalması, tekliflerin doğruluğunun artması ve uzmanların kontrol için harcadığı zamanın düşmesi ise süreç performansını gösterir.
Bu iyileşmelerin daha fazla nitelikli fırsatın değerlendirilmesine, teklif maliyetlerinin azaltılmasına veya ticari sonuçların geliştirilmesine katkı sağlaması ekonomik değer açısından daha anlamlı olabilir.
Ancak teklif sayısındaki artışın otomatik olarak satış gelirlerini artıracağını varsaymamak gerekir.
Teklif kalitesi, müşteri ihtiyaçlarına uygunluk, fiyatlandırma ve satış sürecinin diğer aşamaları da sonucu etkiler.
Ayrıca yapay zekâ uygulamalarının lisans, altyapı, entegrasyon, doğrulama, güvenlik ve insan gözetimi maliyetleri bulunabilir.
Bence AI-native organizasyonlarda KPI ağaçları, ajanların ne kadar faaliyet gerçekleştirdiğini değil, bu faaliyetlerin hangi güvenilir iş sonuçlarına ve net ekonomik değere dönüştüğünü göstermelidir.
KPI ağacında veri kalitesi ve ölçüm güvenilirliği
Bir KPI ağacının etkili olabilmesi için kullanılan verilerin güvenilir olması gerektiğine inanıyorum.
Çünkü göstergeler arasındaki ilişkiler doğru tasarlanmış olsa bile, veri tanımları tutarsızsa ortaya çıkan sonuçlar yanıltıcı olabilir.
Örneğin farklı departmanlar sipariş işleme süresini farklı başlangıç ve bitiş noktalarına göre ölçüyor olabilir.
Bir ekip müşteri talebinin alınmasını başlangıç kabul ederken, başka bir ekip siparişin ERP sistemine kaydedildiği zamanı esas alabilir.
Bu durumda aynı isimle raporlanan göstergeler gerçekte farklı süreçleri ölçüyor olabilir.
Benzer şekilde finansal göstergelerde kullanılan maliyet tanımlarının da açık olması gerekir.
Örneğin birim üretim maliyeti hesaplanırken hangi sabit ve değişken maliyetlerin dahil edildiği, hangi dönemin esas alındığı ve kapasite değişimlerinin nasıl değerlendirildiği belirlenmelidir.
Bence KPI ağacı oluşturulurken her önemli gösterge için tanım, hesaplama yöntemi, veri kaynağı, ölçüm sıklığı ve sorumlu kişi belirlenmelidir.
Ancak bütün göstergelerin aynı sıklıkla ölçülmesi gerektiğini düşünmüyorum.
Bazı operasyonel göstergeler günlük veya haftalık takip gerektirebilirken, bazı finansal sonuçlar aylık veya daha uzun dönemlerde anlamlı biçimde değerlendirilebilir.
Önemli olan ölçüm sıklığının yönetim kararlarıyla uyumlu olmasıdır.
KPI sahipliği ile sonuç sahipliği aynı şey midir?
Performans yönetiminde göstergenin ölçülmesinden sorumlu olmakla ilgili sonucun gerçekleşmesinden sorumlu olmanın farklı kavramlar olduğunu düşünüyorum.
Örneğin finans ekibi stokların işletme sermayesi üzerindeki etkisini hesaplayabilir.
Ancak stok seviyelerinin iyileştirilmesi için gerekli operasyonel kararlar tedarik zinciri, üretim ve satış ekiplerinin sorumluluğunda olabilir.
Benzer şekilde bilgi teknolojileri ekibi sistem kullanım oranlarını ölçebilir. Ancak yeni sistemin iş süreçlerinde beklenen verimlilik artışını oluşturması ilgili iş birimlerinin kararlarını gerektirebilir.
Bu nedenle KPI ağacında yalnızca göstergelerin raporlama sorumlularını değil, performans sonuçlarının sahiplerini de belirlemeyi önemli buluyorum.
Ancak burada da aşırı basitleştirmeden kaçınmak gerekir.
Bazı iş sonuçları birden fazla fonksiyonun ortak katkısına bağlıdır.
Örneğin müşteri siparişlerinin zamanında karşılanması satış, üretim, satın alma, planlama ve lojistik ekiplerini ilgilendirebilir.
Bu durumda bütün sonucu tek bir departmanın kontrol edebileceğini varsaymak doğru olmayabilir.
Bence etkili performans yönetişimi, ortak sonuçlar için hesap verebilirlik mekanizması oluştururken ilgili ekiplerin gerçek kontrol alanlarını da dikkate almalıdır.
KPI ağacı neden departman sınırlarının ötesine geçmeli?
Kurumsal organizasyonlarda performans göstergelerinin çoğu zaman departman bazında tanımlandığını görüyorum.
Bu yaklaşım belirli ölçüde gerekli olabilir. Çünkü yöneticilerin kendi sorumluluk alanlarındaki performansı izlemesi gerekir.
Ancak şirketin toplam ekonomik değeri yalnızca departman performanslarının toplamından oluşmaz.
Departmanlar arasındaki etkileşimler de önemli sonuçlar oluşturabilir.
Örneğin satın alma departmanının birim fiyatları düşürmesi, daha uzun teslim süreleri veya daha yüksek minimum sipariş miktarları nedeniyle stok maliyetlerini artırabilir.
Üretim departmanının kapasite kullanımını en yüksek seviyeye çıkarmaya çalışması, müşteri talebiyle uyumlu olmayan stokların oluşmasına neden olabilir.
Satış departmanının gelir hedeflerini gerçekleştirmek için verdiği uzun vadeli ödeme koşulları, şirketin nakit dönüşüm süresini olumsuz etkileyebilir.
Bu nedenle KPI ağacının yalnızca fonksiyonel hedefleri değil, uçtan uca değer akışlarını da kapsaması gerektiğine inanıyorum.
Bence önemli olan, bir departmanın kendi göstergesini iyileştirirken şirketin toplam performansını olumsuz etkilemesini önleyebilmektir.
Bu nedenle KPI ağacı tasarımında karşılıklı etkilerin, hedef çatışmalarının ve istenmeyen sonuçların da değerlendirilmesi gerekir.
KPI ağacı ile stratejik karar alma arasındaki bağlantı
Bir KPI ağacının yalnızca raporlama amacıyla kullanılmasını yeterli bulmuyorum.
Çünkü performans göstergelerinin gerçek değeri, yönetim kararlarını geliştirmeye yardımcı olduklarında ortaya çıkar.
Örneğin bir şirketin faaliyet kârlılığı hedeflenen seviyenin altında kalmış olabilir.
KPI ağacı, bu sapmanın gelir, fiyatlandırma, ürün karması, malzeme maliyetleri veya operasyonel verimlilik gibi hangi alanlarla ilişkili olduğunu daha sistematik biçimde değerlendirmeye yardımcı olabilir.
Ancak bu analizden sonra hangi kararların alınacağı ayrıca belirlenmelidir.
Örneğin maliyet artışı malzeme fiyatlarından kaynaklanıyorsa satın alma stratejisi veya ürün tasarımı değerlendirilebilir.
Sorun üretim kayıplarından kaynaklanıyorsa süreç iyileştirme veya bakım yatırımları öncelik kazanabilir.
Gelir performansındaki sapma müşteri kaybıyla ilişkiliyse ticari strateji ve müşteri deneyimi yeniden incelenebilir.
Bence iyi bir KPI ağacı, yöneticilerin yalnızca hangi göstergenin kötüleştiğini görmesini değil, hangi müdahale seçeneklerinin araştırılması gerektiğini anlamasını da kolaylaştırmalıdır.
Ancak her performans sapmasının tek bir nedeni olduğunu varsaymamak gerekir.
Karmaşık organizasyonlarda aynı sonuç birden fazla değişkenin ortak etkisiyle ortaya çıkabilir.
Bu nedenle KPI ağacı, kesin cevaplar veren bir sistemden çok, daha iyi sorular sorulmasını sağlayan bir analiz ve karar desteği aracı olarak görülmelidir.
KPI ağacı tasarımında sık yapılan hatalar
KPI ağacı oluştururken karşılaşılabilecek ilk hata, mümkün olan bütün göstergeleri aynı yapıya dahil etmeye çalışmaktır.
Bence bir KPI ağacının değeri gösterge sayısıyla ölçülmemelidir.
Çok fazla gösterge, kritik değer sürücülerinin görünürlüğünü azaltabilir.
İkinci önemli hata, göstergeler arasındaki bağlantıları doğrulanmış nedensel ilişkiler gibi kabul etmektir.
Özellikle müşteri davranışı, çalışan performansı ve inovasyon gibi karmaşık alanlarda ilişkiler daha dikkatli değerlendirilmelidir.
Üçüncü hata, operasyonel kazanımların tamamını doğrudan finansal tasarruf olarak hesaplamaktır.
Zaman kazanımı, kapasite artışı, maliyetten kaçınma ve gerçekleşmiş nakit tasarrufu farklı ekonomik sonuçlardır.
Dördüncü hata, aynı faydanın birden fazla proje veya süreç tarafından yeniden hesaplanmasıdır.
Bu durum şirketin toplam dönüşüm değerinin olduğundan yüksek görünmesine neden olabilir.
Beşinci hata, göstergelerin sahipliğinin belirsiz olmasıdır.
Verinin kim tarafından üretildiği, göstergenin kim tarafından yorumlandığı ve performans sonucundan kimin hesap verebilir olduğu açık biçimde belirlenmelidir.
Altıncı hata ise KPI ağacının oluşturulduktan sonra güncellenmemesidir.
Şirketin stratejisi, iş modeli, teknoloji altyapısı ve operasyonel koşulları değiştikçe performans ilişkileri de yeniden değerlendirilmelidir.
Bence bu hataların ortak noktası, KPI ağacının yaşayan bir yönetim modeli yerine sabit bir raporlama şeması olarak görülmesidir.
İlk 90 günde KPI ağacı nasıl oluşturulabilir?
Bir şirketin KPI ağacı yaklaşımını benimsemek istediğinde bütün organizasyonun performans sistemini aynı anda yeniden tasarlamasını gerekli görmüyorum.
Bence daha uygulanabilir yaklaşım, ekonomik açıdan önemli bir değer alanı seçerek başlamaktır.
İlk 30 günlük dönemde şirketin stratejik ve finansal hedefleri değerlendirilebilir.
Bu aşamada gelir, maliyet, kârlılık, nakit akışı veya işletme sermayesi gibi öncelikli sonuçlardan biri seçilebilir.
Ardından bu sonucu etkileyen temel ticari ve operasyonel değişkenler belirlenebilir.
Örneğin bir üretim şirketinde malzeme kayıplarının azaltılması önemli bir fırsat alanı olabilir.
İkinci 30 günlük dönemde ilgili göstergeler arasındaki ilişkiler haritalanabilir.
Bu aşamada finans, operasyon, teknoloji ve ilgili iş birimlerinin birlikte çalışmasını önemli buluyorum.
Göstergelerin tanımları, hesaplama yöntemleri, veri kaynakları, sorumluları ve temel varsayımları belirlenebilir.
Ayrıca hangi ilişkilerin matematiksel olarak açık olduğu, hangilerinin operasyonel varsayımlara dayandığı ve hangilerinin henüz doğrulanmadığı ayrıştırılabilir.
Son 30 günlük dönemde ise seçilen KPI ağacı gerçek verilerle test edilebilir.
Göstergeler arasındaki ilişkilerin beklenen biçimde çalışıp çalışmadığı, veri kalitesi sorunları ve yönetim kararlarına katkısı değerlendirilebilir.
Ancak ilk 90 gün içerisinde bütün ekonomik faydaların gerçekleşmesini beklemiyorum.
Bence bu dönemin temel amacı, şirketin belirli bir değer alanında faaliyetlerle finansal sonuçlar arasındaki ilişkiyi daha güvenilir biçimde izleyebileceği bir yönetim altyapısı oluşturmaktır.
Kendi girişimcilik yolculuğumda KPI ağacı yaklaşımı
2026 yılında Astrum Consulting Group'u geliştirmeye başladığımda, kurumsal dönüşüm alanındaki deneyimimi kendi girişimcilik kararlarıma nasıl yansıtabileceğim üzerinde de düşünmeye başladım.
Çünkü danışmanlık ve teknoloji girişimlerinde değer üretme mekanizmasını anlamanın, yalnızca büyük şirketler için değil, yeni kurulan işletmeler için de önemli olduğuna inanıyorum.
Bir danışmanlık şirketi yeni hizmetler geliştirebilir, araştırma raporları yayımlayabilir, web siteleri oluşturabilir, pazarlama faaliyetleri yürütebilir ve çok sayıda potansiyel müşteriyle iletişim kurabilir.
Ancak bütün bu faaliyetlerin sürdürülebilir ekonomik değere nasıl dönüştüğünü anlamak gerekir.
Örneğin bir içerik çalışmasının yayımlanması bir çıktıdır.
İçeriğin doğru hedef kitleye ulaşması, uzmanlık algısını güçlendirmesi ve nitelikli iş ilişkilerine katkı sağlaması farklı sonuçlardır.
Bu ilişkilerin ticari fırsatlara, müşteri kazanımına ve kârlı projelere dönüşmesi ise daha ileri bir değer zinciridir.
Ancak her içerik çalışmasının doğrudan satış üretmesini beklemiyorum.
Bazı çalışmalar bilgi birikimi oluşturur, bazıları güvenilirliği güçlendirir ve bazıları uzun vadeli marka konumlandırmasına katkı sağlar.
Bence önemli olan, farklı faaliyetlerin hangi stratejik amaca hizmet ettiğini açık biçimde belirlemek ve kısa vadeli ticari sonuçlarla uzun vadeli kurumsal değeri birbirine karıştırmamaktır.
Benzer şekilde yapay zekâ destekli danışmanlık modelleri geliştirirken de yalnızca otomatikleştirilen faaliyet sayısına odaklanmayı yeterli bulmuyorum.
Gerçek değer, müşteriye sunulan hizmetin kalitesi, teslimat süresi, uzman kapasitesinin kullanımı, operasyonel maliyetler ve sürdürülebilir kârlılık gibi sonuçlarda ortaya çıkmalıdır.
Bu nedenle kendi girişimcilik yaklaşımımda KPI ağacını, faaliyet yoğunluğuyla ekonomik değer arasındaki farkı anlamaya yardımcı olabilecek bir düşünme modeli olarak görüyorum.
Youpreneur yaklaşımı açısından da bu ayrımın önemli olduğunu düşünüyorum.
Çünkü kişisel uzmanlık, düşünce liderliği, girişimcilik ve ticari faaliyetler birbirinden bağımsız hedefler olarak değil, birbirini destekleyen bir değer üretme sistemi olarak tasarlanabilir.
Ancak bu sistemin sağlıklı işlemesi için hangi faaliyetlerin hangi sonuçlara katkı sağladığının gerçekçi biçimde değerlendirilmesi gerekir.
Yapay zekâ ile KPI ağaçları nasıl gelişebilir?
Yapay zekâ ve gelişmiş analitik sistemlerinin KPI ağacı yönetiminde önemli fırsatlar oluşturabileceğini düşünüyorum.
Örneğin kurumsal sistemlerden gelen veriler, farklı performans göstergeleri arasındaki ilişkilerin daha sık analiz edilmesini sağlayabilir.
Yapay zekâ uygulamaları, performans sapmalarını inceleyerek olası nedenleri belirlemeye yardımcı olabilir.
Bazı sistemler geçmiş veriler üzerinden tahminler oluşturabilir veya farklı müdahale senaryolarının muhtemel etkilerini değerlendirebilir.
Ancak yapay zekânın bulduğu istatistiksel ilişkilerin otomatik olarak nedensel ilişkiler olarak kabul edilmesini doğru bulmuyorum.
Özellikle finansal etki hesaplamalarında kullanılan varsayımların ve veri kaynaklarının açık biçimde gösterilmesi gerekir.
Ayrıca yapay zekâ tarafından oluşturulan analizlerin ilgili iş uzmanları ve finans ekipleri tarafından değerlendirilmesini önemli buluyorum.
Bence geleceğin KPI yönetimi sistemleri yalnızca geçmiş performansı gösteren panolardan, performans değişimlerinin olası nedenlerini ve karar seçeneklerini analiz eden yapılara doğru gelişebilir.
Ancak bu dönüşümün güvenilir olabilmesi için veri yönetişimi, ölçüm standartları, model doğrulama ve insan gözetimi gibi unsurların birlikte tasarlanması gerekir.
Sonuç: Ölçmek yetmez, değere giden yolu anlamak gerekir
Kurumsal dönüşüm, teknoloji, SAP/ERP, proje yönetimi, yönetişim, satış ve iş geliştirme alanındaki 28 yıllık mesleki deneyimim, performans yönetiminde asıl meselenin daha fazla gösterge üretmek olmadığına olan inancımı güçlendirdi.
Bir şirket yüzlerce KPI izleyebilir.
Gelişmiş raporlama sistemleri kurabilir, gerçek zamanlı performans panoları oluşturabilir ve her departman için ayrıntılı hedefler belirleyebilir.
Ancak bu göstergelerin şirketin stratejik ve finansal sonuçlarıyla nasıl ilişkilendiği açık değilse, yönetim önemli bir soruya yanıt vermekte zorlanabilir.
Bütün bu faaliyetler gerçekten hangi değeri oluşturuyor?
Benim için KPI ağacının temel katkısı, bu sorunun sistematik biçimde sorulmasını sağlamasıdır.
Ancak KPI ağacını yalnızca finansal sonuçların altına operasyonel göstergelerin yerleştirildiği bir şema olarak görmüyorum.
Bence doğru KPI ağacı, şirketin değer üretme mantığını anlamaya çalışan bir yönetim modelidir.
Bu modelin oluşturulabilmesi için stratejik hedeflerin açık olması, finansal sonuçların doğru tanımlanması, operasyonel göstergelerin güvenilir biçimde ölçülmesi ve göstergeler arasındaki ilişkilerin dikkatle değerlendirilmesi gerekir.
Ayrıca faaliyetlerin ekonomik etkilerini hesaplarken varsayımların açık biçimde belirtilmesi, çift sayımdan kaçınılması ve henüz gerçekleşmemiş faydaların gerçekleşmiş gibi sunulmaması önemlidir.
Kendi girişimcilik yolculuğumda da aynı yaklaşımı değerli buluyorum.
Yeni bir hizmet geliştirmek, bir teknoloji platformu oluşturmak veya bir yapay zekâ uygulamasını devreye almak önemli çalışmalar olabilir.
Ancak bunların gerçek başarısı, yalnızca tamamlanmış olmalarıyla açıklanamaz.
Önemli olan, hangi problemi çözdükleri, hangi sonuçları değiştirdikleri ve bu değişimin müşteriler veya işletme açısından nasıl değer oluşturduğudur.
Bu nedenle bir dönüşüm programını veya yeni bir girişimi değerlendirirken birkaç temel soruyu özellikle önemli buluyorum.
Hangi stratejik sonucu iyileştirmek istiyoruz?
Bu sonuç hangi finansal göstergelerle ilişkilidir?
Finansal performansı etkileyen temel operasyonel değişkenler nelerdir?
Bu değişkenleri hangi faaliyetlerle değiştirmeyi hedefliyoruz?
Göstergeler arasındaki ilişkilerin hangilerini gerçekten biliyoruz, hangilerini yalnızca varsayıyoruz?
Başlangıç performansımızı güvenilir biçimde ölçebiliyor muyuz?
Operasyonel kazanımları gerçek finansal değerden ayırabiliyor muyuz?
Ve en önemlisi, bir performans göstergesi değiştiğinde bunun şirket için ne anlama geldiğini açıklayabiliyor muyuz?
Bence kurumsal dönüşümün olgunluk seviyesini gösteren önemli özelliklerden biri, bu sorulara verilen yanıtların kalitesidir.
Çünkü faaliyetleri izlemek operasyonel kontrol sağlar. Sonuçları izlemek performans hakkında bilgi verir. Ancak faaliyetlerle sonuçlar ve sonuçlarla finansal değer arasında güvenilir bir ilişki kurabilmek, şirketin dönüşüm yatırımlarını daha bilinçli yönetmesine yardımcı olur.
Gerçek performans yönetimi, yalnızca ne kadar iş yaptığımızı ölçmek değil, yaptığımız işin hangi sonucu değiştirdiğini ve bu değişimin şirket için hangi değeri oluşturduğunu anlayabilmektir.
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar & Konuşmacı
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu makale, kurumsal dönüşüm, teknoloji, SAP/ERP, proje yönetimi, yönetişim, satış, iş geliştirme ve girişimcilik alanındaki 28 yıllık mesleki deneyimimden hareketle geliştirdiğim değerlendirmeleri yansıtmaktadır. KPI ağaçları, stratejik performans yönetimi ve finansal değer ilişkilerine ilişkin açıklamalar ilgili akademik ve uygulamalı literatürle ilişkilendirilmiştir. Önerilen yaklaşım, bütün şirketlerde deneysel olarak doğrulanmış evrensel bir model değildir. Kurgusal örneklerde kullanılan performans ve finansal değerler gerçek müşteri verilerini temsil etmemektedir.
Kaynaklar ve ileri okumalar
1. Kaplan, R. S. & Norton, D. P. (1992). The Balanced Scorecard—Measures That Drive Performance. Harvard Business Review, 70(1), 71–79.
Finansal ve finansal olmayan performans göstergelerinin birlikte değerlendirilmesine ilişkin temel çalışma. KPI ağaçlarının stratejik performans yönetimiyle ilişkilendirilmesi açısından önemli bir kavramsal dayanak oluşturur.
2. Kaplan, R. S. & Norton, D. P. (2004). Strategy Maps: Converting Intangible Assets into Tangible Outcomes. Harvard Business School Press.
Stratejik hedefler, organizasyonel yetkinlikler, süreçler ve finansal sonuçlar arasındaki ilişkilerin haritalanmasına yönelik önemli kaynak.
3. Neely, A., Gregory, M. & Platts, K. (1995). Performance Measurement System Design: A Literature Review and Research Agenda. International Journal of Operations & Production Management, 15(4), 80–116.
Performans ölçüm sistemlerinin tasarımına ilişkin temel kavramları ve araştırma alanlarını ele alan akademik çalışma.
4. Franco-Santos, M. ve diğerleri (2007). Towards a Definition of a Business Performance Measurement System. International Journal of Operations & Production Management, 27(8), 784–801.
İşletme performans ölçüm sistemlerinin kapsamını, bileşenlerini ve yönetim süreçleriyle ilişkisini inceleyen çalışma.
5. Ittner, C. D. & Larcker, D. F. (2003). Coming Up Short on Nonfinancial Performance Measurement. Harvard Business Review, 81(11), 88–95.
Finansal olmayan göstergeler ile ekonomik sonuçlar arasında güvenilir bağlantılar kurulmasının önemini ve bu alandaki yaygın yönetim sorunlarını tartışır.
6. Nørreklit, H. (2000). The Balance on the Balanced Scorecard—A Critical Analysis of Some of Its Assumptions. Management Accounting Research, 11(1), 65–88.
Stratejik performans göstergeleri arasında varsayılan nedensel ilişkilerin eleştirel biçimde değerlendirilmesi gerektiğini gösteren önemli akademik çalışma.
7. Parmenter, D. (2015). Key Performance Indicators: Developing, Implementing, and Using Winning KPIs, 3rd Edition. Wiley.
KPI seçimi, tasarımı ve performans yönetiminde kullanımı konusunda uygulama odaklı kaynak.
8. Project Management Institute (2019). Benefits Realization Management: A Practice Guide.
Proje ve programların beklenen iş faydalarıyla ilişkilendirilmesi, faydaların ölçülmesi ve sürdürülebilir biçimde takip edilmesine yönelik uygulama rehberi.
9. ISO 22400-2:2014. Automation Systems and Integration — Key Performance Indicators (KPIs) for Manufacturing Operations Management — Part 2: Definitions and Descriptions.
Üretim operasyonlarında kullanılan performans göstergelerinin tanımlanmasına ilişkin uluslararası standart.
10. Pearl, J. & Mackenzie, D. (2018). The Book of Why: The New Science of Cause and Effect. Basic Books.
İstatistiksel ilişkiler ile nedensellik arasındaki farkı anlamak açısından yararlı kaynak. KPI ağaçlarına özgü bir uygulama rehberi değildir.
Bu kaynaklar stratejik performans yönetimi, ölçüm sistemleri, değer ilişkileri ve nedensellik konularını desteklemektedir. Makalede önerilen KPI ağacı tasarımı ve ilk 90 günlük uygulama yaklaşımı, kaynakların deneysel olarak doğruladığı evrensel bir yöntem olarak değerlendirilmemelidir.