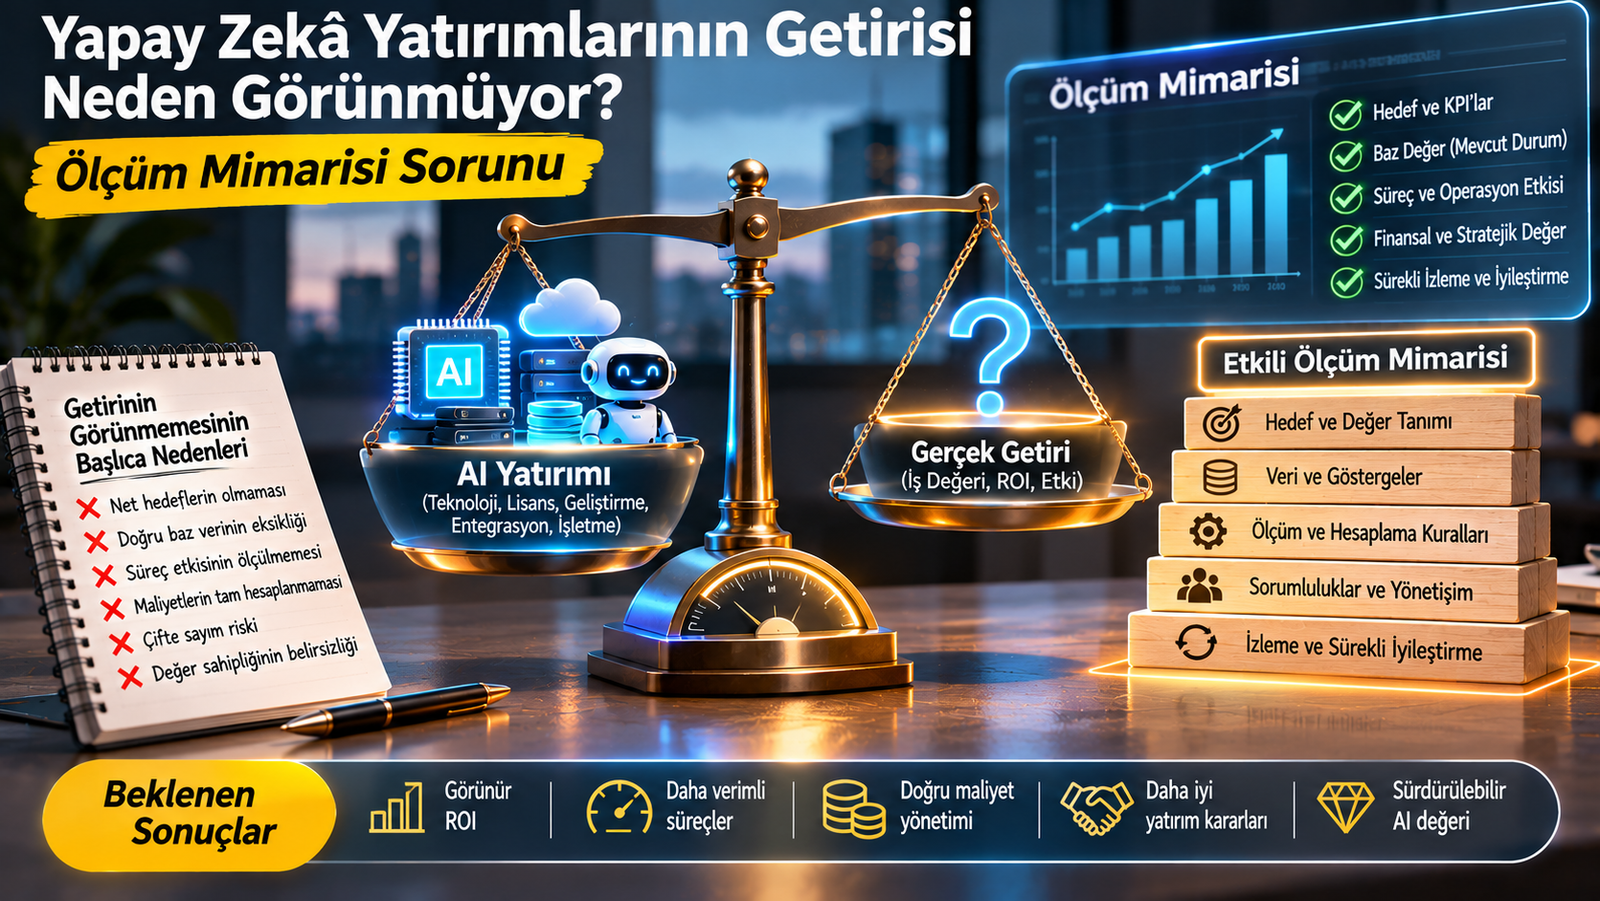
Kurumsal yapay zekâ yatırımlarında giderek daha önemli hâle gelen bir çelişki görüyorum. Şirketler daha fazla AI uygulaması geliştiriyor, çalışanlarına üretken yapay zekâ araçları sunuyor, süreçlerine akıllı otomasyonlar ekliyor ve yapay zekâ ajanlarını operasyonlarına dahil etmeye hazırlanıyor. Buna rağmen yönetim kurullarının ve üst düzey yöneticilerin karşısındaki temel soru değişmiyor: Bütün bu yatırımlar şirketimize ne kazandırdı? Bana göre bu sorunun yanıtının çoğu zaman belirsiz kalmasının nedeni yalnızca yapay zekâ teknolojilerinin beklenen sonuçları üretmemesi değil; organizasyonların bu sonuçları tanımlayacak, ölçecek ve finansal performansla ilişkilendirecek bir değer ölçüm mimarisine sahip olmamasıdır.
Yapay Zekâ Kullanımı Artıyor, Peki İş Değeri Nerede?
Kurumsal teknoloji ve dönüşüm projeleriyle ilgilendiğim yıllar boyunca, teknoloji yatırımlarının başarıyla devreye alınması ile işletmenin bu yatırımlardan gerçek değer elde etmesi arasında önemli bir fark bulunduğunu gördüm. Bir ERP projesinin planlanan tarihte canlıya alınması, süreçlerin beklenen ölçüde iyileştiği anlamına gelmez. Bir CRM sisteminin çalışanlar tarafından kullanılması, müşteri ilişkilerinin daha verimli yönetildiğini tek başına kanıtlamaz. Bir otomasyon projesinin yüzlerce işlemi insan müdahalesi olmadan gerçekleştirmesi de işletmenin toplam maliyetlerinin aynı oranda azaldığını göstermez.
Bugün benzer bir problemi yapay zekâ yatırımlarında yaşıyoruz. Bir şirket çalışanlarına AI asistanı sağlayabilir, farklı departmanlarda üretken yapay zekâ uygulamaları geliştirebilir ve müşteri hizmetlerinden finansal analize kadar birçok alanda AI destekli süreçler oluşturabilir. Teknoloji ekipleri bu gelişmeleri kullanım oranları, model çağrıları, tamamlanan görevler ve otomasyon sayılarıyla raporlayabilir. Ancak üst yönetim, bu yatırımların faaliyet kârına, nakit akışına, müşteri deneyimine, operasyonel kapasiteye veya karar kalitesine nasıl yansıdığını görmek istediğinde aynı açıklıkta bir yanıt alamayabilir.
Burada üzerinde durmamız gereken temel ayrım, teknoloji kullanımının bir faaliyet göstergesi, iş değerinin ise bir sonuç göstergesi olmasıdır.
Bir çalışanın yapay zekâ aracını günde on kez kullanması, şirketin on ayrı ekonomik fayda elde ettiği anlamına gelmez. Bir AI ajanının bir görevi beş dakikada tamamlaması, o görevin geleneksel yöntemle gerçekleştirilmesine kıyasla beş dakikalık net kurumsal tasarruf sağlandığını da otomatik olarak göstermez. Çünkü görevin hazırlanması, kontrol edilmesi, yeniden işlenmesi ve sistemin işletilmesi gibi başka maliyetler bulunabilir.
Benim açımdan kurumsal AI yatırımlarındaki temel yönetim problemi, kullanım verileriyle iş sonuçları arasındaki ilişkinin yeterince kurulmamış olmasıdır. Bu ilişki kurulmadığında organizasyonlar yapay zekâ faaliyetlerini ayrıntılı biçimde raporlayabilir, ancak yatırımlarının ekonomik karşılığını açıklamakta zorlanabilir.
Sorun ROI Hesaplama Formülünde Değil, Formüle Giren Verilerde
Yapay zekâ yatırımlarının getirisi tartışıldığında çoğu zaman ilk gündeme gelen kavram yatırımın geri dönüşüdür, yani Return on Investment veya ROI.
Temel düzeyde ROI, yatırım sonucunda elde edilen net ekonomik faydanın yatırım maliyetine oranlanmasıyla hesaplanabilir. Ancak formülün basit olması, hesaplamanın kolay olduğu anlamına gelmez. Asıl zorluk, hangi faydaların gerçekten gerçekleştiğini, hangilerinin yalnızca potansiyel olduğunu ve hangi maliyetlerin hesaba dahil edilmesi gerektiğini belirlemektir.
Örneğin bir şirket, AI destekli teklif hazırlama uygulaması sayesinde teklif başına harcanan sürenin dört saatten iki saate düştüğünü ölçmüş olsun. İlk bakışta yüzde ellilik bir zaman tasarrufu söz konusudur. Ancak bu sonucun doğrudan yüzde ellilik maliyet tasarrufu olarak raporlanması doğru değildir.
Çünkü çalışanların kazandığı iki saatin nasıl kullanıldığı önemlidir. Aynı çalışanlar bu süreyi başka işlere ayırıyorsa, şirketin bordro gideri kendiliğinden azalmamıştır. Bunun yerine ek teklif hazırlama kapasitesi, daha hızlı müşteri yanıtı veya daha yüksek hizmet kalitesi gibi farklı faydalar ortaya çıkmış olabilir.
Bu faydaların da ayrı ayrı değerlendirilmesi gerekir. Ek kapasitenin gerçekten daha fazla teklife dönüştüğü, daha fazla teklifin yeni satış fırsatları oluşturduğu ve bu fırsatların finansal sonuçlara katkı sağladığı gösterilebiliyorsa ekonomik değer daha güvenilir biçimde hesaplanabilir.
Benim için ROI ölçümündeki temel ilke şudur: Potansiyel tasarruf, gerçekleşmiş tasarruf ve yaratılan ekonomik değer birbirine karıştırılmamalıdır.
Bu ayrım yapılmadığında yapay zekâ yatırımlarının getirisi olduğundan yüksek gösterilebilir. Diğer taraftan yalnızca doğrudan gider azalmasına odaklanıldığında, kapasite artışı, kalite iyileşmesi veya risklerin azaltılması gibi önemli katkılar görünmez kalabilir.
Dolayısıyla sorun yalnızca doğru ROI formülünü kullanmak değildir. Sorun, bu formüle giren bilgilerin hangi süreçlerden üretildiği, nasıl doğrulandığı ve hangi iş sonuçlarıyla ilişkilendirildiğidir.
Teknoloji Başarısı ile İş Başarısı Arasındaki Kayıp Bağlantı
Kurumsal yapay zekâ projelerinde üç farklı başarı düzeyinin birbirinden ayrılması gerektiğini düşünüyorum.
İlk düzey teknik başarıdır. Modelin beklenen görevleri gerçekleştirmesi, entegrasyonların çalışması, yanıt sürelerinin kabul edilebilir olması ve sistemin gerekli güvenlik kontrollerini karşılaması bu düzeyde değerlendirilir.
İkinci düzey operasyonel başarıdır. Yapay zekâ uygulamasının gerçek iş sürecinde kullanılması, görev sürelerini azaltması, hata oranlarını düşürmesi veya çalışanların belirli faaliyetleri daha etkin gerçekleştirmesini sağlaması bu düzeyde ele alınır.
Üçüncü düzey ise kurumsal değer başarısıdır. Operasyonel iyileşmelerin maliyet, gelir, risk, müşteri deneyimi, kapasite veya diğer stratejik hedeflere ölçülebilir katkı sağlaması gerekir.
Bu üç düzey arasında mantıksal bir ilişki bulunmakla birlikte, bir düzeyde başarı elde edilmesi diğer düzeyde de otomatik başarı sağlandığını göstermez.
Örneğin bir AI müşteri hizmetleri asistanı teknik olarak doğru çalışabilir ve müşteri taleplerinin önemli bir bölümünü otomatik olarak yanıtlayabilir. Ancak müşteri memnuniyeti düşüyorsa, karmaşık taleplerin çözüm süresi uzuyorsa veya insan temsilcilerin düzeltme yükü artıyorsa, operasyonel ve ekonomik sonuçlar beklenenden farklı olabilir.
Benzer biçimde bir AI destekli proje raporlama sistemi, rapor hazırlama süresini azaltabilir. Fakat bu raporların yöneticilerin kararlarını daha hızlı veya daha doğru vermesine katkı sağlayıp sağlamadığı ayrıca değerlendirilmelidir.
Bu nedenle yapay zekâ yatırımlarında teknik performans, operasyonel performans ve iş değeri arasında açık bir ölçüm ilişkisi kurulması gerektiğine inanıyorum.
Ölçüm Mimarisi Nedir ve Neden Gereklidir?
Ölçüm mimarisi kavramını, bir yatırımın faaliyetlerinden başlayarak operasyonel etkilerini ve kurumsal sonuçlarını izlemeyi sağlayan göstergeler, veri kaynakları, hesaplama kuralları, sorumluluklar ve doğrulama mekanizmalarının bütünü olarak ele alıyorum.
Bu tanımın özellikle önemli olduğunu düşünüyorum. Çünkü birçok organizasyonda performans ölçümü, bir gösterge paneli oluşturulmasıyla eşdeğer görülüyor. Oysa gösterge paneli, ölçüm mimarisinin yalnızca görünen yüzüdür.
Bir panelde AI kullanım oranları, tamamlanan görevler, ortalama yanıt süresi ve toplam model maliyeti gösterilebilir. Ancak bu verilerin hangi iş süreçleriyle ilişkili olduğu, hangi baz değerlerle karşılaştırıldığı ve hangi ekonomik sonuçlara dönüştüğü belirlenmemişse, panel yöneticilere sınırlı karar desteği sunar.
Benim önerdiğim ölçüm yaklaşımı, yatırım kararından önce başlamalıdır. Öncelikle çözülmek istenen iş problemi tanımlanmalı, ardından mevcut süreç performansı ölçülmeli, beklenen değişim belirlenmeli ve bu değişimin ekonomik etkisini hesaplayacak yöntem oluşturulmalıdır.
Daha sonra AI uygulaması devreye alındığında aynı göstergeler izlenerek beklenen ve gerçekleşen sonuçlar karşılaştırılmalıdır.
Bu yaklaşımda ölçüm, proje tamamlandıktan sonra hazırlanan bir başarı raporu değildir. Yatırımın tasarımına, uygulanmasına ve sürekli iyileştirilmesine eşlik eden bir yönetim mekanizmasıdır.
Birinci Ölçüm Katmanı: AI Sisteminin Gerçek Performansı
Yapay zekâ yatırımının değerini ölçmek için öncelikle kullanılan sistemin nasıl çalıştığını anlamak gerekir.
Bu katmanda model yanıtlarının doğruluğu, görev tamamlama başarısı, araç çağrılarının güvenilirliği, gecikmeler, hata oranları, kullanım hacmi ve sistemin işletme maliyetleri gibi göstergeler değerlendirilebilir.
Ancak bütün AI uygulamalarının aynı performans göstergeleriyle ölçülmesini doğru bulmuyorum.
Bir doküman özetleme uygulaması için doğruluk ve kaynaklara sadakat önemli olabilirken, ERP sisteminde işlem gerçekleştiren bir ajan için işlem bütünlüğü, yetki kontrolü ve hata yönetimi daha kritik hâle gelebilir.
Bir müşteri hizmetleri uygulamasında yanıt kalitesi ve gerektiğinde insan temsilciye yönlendirme başarısı ön plana çıkabilir. Finansal analiz sisteminde ise kullanılan verilerin doğruluğu, hesaplamaların güvenilirliği ve karar sınırlarının korunması önem kazanabilir.
Bu nedenle teknik performans göstergeleri, AI kullanım senaryosunun niteliğine ve risk düzeyine göre belirlenmelidir.
Benim açımdan bu katmanın amacı, sistemin gerçekten güvenilir biçimde çalıştığını doğrulamaktır. Ancak teknik başarıyı tek başına ekonomik getiri olarak yorumlamamak gerekir.
İkinci Ölçüm Katmanı: İş Sürecindeki Gerçek Değişim
Yapay zekâ yatırımlarının ekonomik değerini anlamak için ikinci katmanda iş süreçlerinin nasıl değiştiğine bakmak gerekir.
Bu noktada süreç çevrim süresi, işlem başına emek süresi, yeniden işleme oranı, hata sıklığı, bekleme süreleri, kapasite kullanımı ve hizmet kalitesi gibi göstergeler değerlendirilebilir.
Örneğin bir AI ajanı satın alma taleplerinin ilk değerlendirmesini otomatikleştiriyorsa, yalnızca kaç talebin işlendiğini ölçmek yeterli değildir. Talep başına toplam işlem süresinin nasıl değiştiği, kaç talebin insan müdahalesine ihtiyaç duyduğu ve yanlış değerlendirmeler nedeniyle ne kadar ek iş oluştuğu da incelenmelidir.
Benzer biçimde AI destekli teklif hazırlama sürecinde yalnızca ilk taslağın hazırlanma süresini ölçmek yanıltıcı olabilir. Teklifin müşteriyle paylaşılabilecek onaylı son sürüme ulaşması için gereken toplam süre daha anlamlı bir gösterge olabilir.
Bu ayrım önemlidir. Çünkü yapay zekâ bir sürecin belirli adımını hızlandırırken başka bir adımda ek kontrol veya düzeltme ihtiyacı oluşturabilir.
Dolayısıyla ölçümün yalnızca otomatikleştirilen görev düzeyinde değil, mümkün olduğunca uçtan uca iş süreci düzeyinde yapılması gerektiğini düşünüyorum.
Üçüncü Ölçüm Katmanı: Kapasite ve Verimlilik Kazanımlarının Ayrıştırılması
Yapay zekâ projelerinde en sık karşılaşılan ölçüm sorunlarından biri, zaman tasarrufunun doğrudan finansal kazanç olarak yorumlanmasıdır.
Oysa bir çalışanın belirli bir görevi daha kısa sürede tamamlaması farklı sonuçlar doğurabilir.
İlk olasılık, aynı çalışan kapasitesiyle daha fazla iş yapılabilmesidir. İkinci olasılık, çalışanların daha yüksek katma değerli görevlere zaman ayırabilmesidir. Üçüncü olasılık, fazla mesai veya dış kaynak ihtiyacının azalmasıdır. Dördüncü olasılık ise belirli koşullarda gerçek gider azalmasıdır.
Bu sonuçların ekonomik anlamı aynı değildir.
Örneğin bir şirket AI sayesinde ayda toplam 400 saatlik iş yükünü azaltmış olabilir. Ancak çalışanların çalışma süreleri ve maliyetleri değişmemişse, bu 400 saatin tamamını gerçekleşmiş nakit tasarrufu olarak göstermek doğru olmaz.
Buna karşılık kazanılan kapasite sayesinde ek müşteri talepleri karşılanmış, dış kaynak kullanımı azaltılmış veya planlanan yeni işe alım ihtiyacı güvenilir biçimde ertelenmiş olabilir.
Bu durumda ekonomik etki farklı yöntemlerle hesaplanabilir.
Benim açımdan önemli olan, zaman tasarrufunun hangi mekanizma üzerinden iş değerine dönüştüğünün açık biçimde gösterilmesidir.
Kazanılan zaman bir potansiyeldir; bu potansiyelin nasıl kullanıldığı ise gerçekleşen değeri belirler.
Dördüncü Ölçüm Katmanı: Finansal ve Stratejik Değer
Operasyonel iyileşmelerin üst yönetim açısından anlamlı hâle gelmesi, bunların kurumsal hedeflerle ilişkilendirilmesine bağlıdır.
Ben yapay zekâ yatırımlarının değerini yalnızca maliyet azaltma üzerinden değerlendirmeyi sınırlayıcı buluyorum. Çünkü AI uygulamaları gelir artışı, hizmet kalitesi, karar hızı, risk azaltma ve müşteri deneyimi gibi farklı alanlarda da katkı sağlayabilir.
Ancak bu katkıların ekonomik değeri hesaplanırken aynı titizlik korunmalıdır.
Örneğin bir AI satış uygulaması, satış temsilcilerinin daha fazla müşteri fırsatı değerlendirmesine yardımcı olabilir. Ancak artan fırsat sayısının doğrudan gelir artışı olarak raporlanması doğru değildir. Fırsatların satışa dönüşmesi, elde edilen katkı marjı ve diğer etkileyici faktörler ayrıca incelenmelidir.
Benzer biçimde bir AI risk değerlendirme uygulaması belirli hataların daha erken tespit edilmesini sağlayabilir. Fakat önlenen riskin finansal değerini hesaplamak için gerçekleşme olasılığı, olası etki ve kullanılan varsayımlar açık biçimde ortaya konmalıdır.
Bazı faydalar güvenilir biçimde parasallaştırılamayabilir. Böyle durumlarda bu faydaları yapay bir finansal değere dönüştürmek yerine ayrı stratejik göstergelerle izlemeyi daha doğru buluyorum.
Ölçüm mimarisinin güvenilirliği, bütün sonuçları para birimine çevirmesinden değil, hangi sonucun ne ölçüde kanıtlandığını açıklayabilmesinden kaynaklanır.
Beşinci Ölçüm Katmanı: Yatırımın Toplam Yaşam Döngüsü Maliyeti
Yapay zekâ yatırımlarının getirisi hesaplanırken maliyet tarafının da eksiksiz değerlendirilmesi gerekir.
Bir AI uygulamasının maliyeti yalnızca model sağlayıcısına ödenen ücretlerden oluşmaz. Uygulama geliştirme, sistem entegrasyonu, veri hazırlığı, güvenlik kontrolleri, test süreçleri, kullanıcı eğitimi, altyapı, bakım ve sürekli izleme gibi faaliyetler de toplam maliyetin parçasıdır.
Ajan tabanlı sistemlerde buna araç çağrıları, tekrar denemeler, insan onayları, hata düzeltmeleri ve farklı sistemlerle etkileşimden kaynaklanan giderler eklenebilir.
Örneğin bir AI ajanının tek bir görevi gerçekleştirmesi için birden fazla model çağrısı yapması, farklı API servislerini kullanması ve gerektiğinde insan kontrolünden geçmesi gerekebilir. Bu nedenle yalnızca model başına token maliyetini hesaplamak, toplam görev maliyetini doğru yansıtmayabilir.
Benim açımdan ekonomik değerlendirmede tamamlanan başarılı görev başına toplam maliyetin ölçülmesi daha anlamlı olabilir.
Ayrıca başarısız işlemler, yeniden çalışma ihtiyacı ve bakım faaliyetleri de hesaba dahil edilmelidir.
Yapay zekâ sistemlerinin maliyet yapısı kullanım hacmiyle değişebileceği için, yatırımın ilk geliştirme maliyetiyle sonraki işletme maliyetlerini ayrı değerlendirmek gerekir.
Bu nedenle AI yatırımlarında yalnızca ilk yılın bütçesine değil, beklenen yaşam döngüsü maliyetine ve bu maliyetin farklı kullanım senaryolarında nasıl değişebileceğine bakılması gerektiğini düşünüyorum.
Ölçümün Başlangıç Noktası: Mevcut Durumun Bilinmesi
Kurumsal dönüşüm projelerinde en önemli sorulardan biri, değişimin hangi başlangıç noktasına göre değerlendirileceğidir.
Yapay zekâ yatırımlarında da aynı ilke geçerlidir.
Bir süreç AI uygulamasından sonra daha hızlı çalışıyorsa, bu iyileşmenin anlamlı biçimde değerlendirilebilmesi için önceki performansın bilinmesi gerekir.
Ancak birçok organizasyonda AI pilotları, yeterli başlangıç verisi toplanmadan başlatılabilir. Proje tamamlandıktan sonra elde edilen sonuçlar değerlendirilmek istendiğinde ise karşılaştırılabilecek güvenilir veriler bulunmayabilir.
Bu durumda yöneticiler çalışanların deneyimlerine, tahmini zaman tasarruflarına veya sınırlı örneklerden elde edilen sonuçlara dayanmak zorunda kalabilir.
Bu veriler tamamen değersiz değildir; ancak ölçüm yöntemine ilişkin belirsizlikler açıkça belirtilmelidir.
Benim önerdiğim yaklaşım, AI yatırımından önce mevcut sürecin performansını belirlemektir.
Örneğin teklif hazırlama sürecinde ortalama ve dağılımsal çevrim süreleri, insan emek süresi, hata ve düzeltme oranları, işlem hacmi ve maliyetler ölçülebilir.
Ardından AI uygulaması devreye alındığında aynı göstergeler yeniden değerlendirilir.
Ancak yalnızca önce ve sonra karşılaştırması yapmak da her durumda yeterli değildir. Talep hacmi, işlerin karmaşıklığı, çalışan deneyimi veya diğer süreç değişiklikleri sonuçları etkileyebilir.
Bu nedenle mümkün olduğunda benzer iş grupları, kontrollü pilotlar veya uygun karşılaştırma yöntemleri kullanılmalıdır.
Benim açımdan güvenilir ölçüm, yalnızca değişimi gözlemlemek değil, bu değişimin ne kadarının AI yatırımına bağlanabileceğini de sorgulamaktır.
Kurumsal Bir Örnek: AI Destekli Teklif Hazırlama Yatırımının Gerçek Getirisi
Ölçüm mimarisinin nasıl çalışabileceğini göstermek için B2B hizmet sunan bir şirketin teklif hazırlama sürecini ele almak istiyorum.
Bu örnek, belirli bir müşteride gerçekleştirilmiş bir projenin sonuçları değil; ölçüm yaklaşımını açıklamak için oluşturduğum varsayımsal bir senaryodur.
Şirketin ayda 200 teklif hazırladığını ve teklif başına ortalama dört saat insan emeği kullandığını varsayalım. AI destekli uygulama sonrasında bu sürenin iki buçuk saate düştüğü ölçülmüş olsun.
Bu durumda teklif başına 1,5 saat, aylık toplamda ise 300 saatlik brüt emek kapasitesi kazanımı söz konusudur.
Ancak burada hemen 300 saati saatlik personel maliyetiyle çarpıp finansal tasarruf olarak raporlamam.
Öncelikle kazanılan sürenin nasıl kullanıldığını araştırırım. Çalışanlar daha fazla teklif mi hazırlıyor? Tekliflerin teknik doğruluğu artıyor mu? Müşteriye yanıt verme süresi kısalıyor mu? Dış kaynak ihtiyacı azalıyor mu? Yoksa çalışanlar yalnızca aynı iş yükünü daha az yoğunlukla mı yönetiyor?
Ayrıca AI uygulamasının oluşturduğu yeni iş yükünü de değerlendiririm. Hazırlanan taslakların kontrol edilmesi, yanlış bilgilerin düzeltilmesi ve sistemin işletilmesi için ek zaman harcanıyor olabilir.
Diyelim ki aylık 300 saatlik brüt kazanımın 60 saati yeni kontrol ve düzeltme faaliyetlerinde kullanılıyor. Bu durumda net kapasite kazanımı 240 saat olarak değerlendirilebilir.
Fakat bu rakam hâlâ gerçekleşmiş finansal tasarruf değildir.
Şirketin bu kapasiteyi kullanarak daha fazla teklif hazırladığı, ek satış gerçekleştirdiği veya belirli maliyetlerden kaçındığı gösterilebiliyorsa ilgili ekonomik sonuç hesaplanabilir.
Örneğin ek tekliflerden elde edilen gelir yerine, bunlara atfedilebilen ek katkı marjının değerlendirilmesi daha anlamlı olabilir. Böylece gelir ile kâr katkısı birbirine karıştırılmaz.
Bu örnekte ölçüm mimarisi, zaman tasarrufundan başlayarak kapasiteye, kapasiteden operasyonel çıktıya ve oradan ekonomik sonuca uzanan ilişkinin doğrulanmasını sağlar.
Benim açımdan bu yaklaşımın en önemli faydası, yapay zekâ yatırımının değerini abartmadan ve küçümsemeden yönetim kararlarına konu edebilmesidir.
Karar Kalitesi Nasıl Ölçülür?
Yapay zekâ yatırımlarında ölçülmesi en zor, ancak stratejik açıdan önemli alanlardan birinin karar kalitesi olduğunu düşünüyorum.
Bir AI sistemi yöneticilere daha hızlı rapor sunabilir, alternatif senaryolar oluşturabilir veya riskleri önceden belirlemeye yardımcı olabilir. Ancak bu yeteneklerin karar kalitesini gerçekten artırıp artırmadığı ayrıca değerlendirilmelidir.
Örneğin bir PMO karar destek sistemi, proje risklerini daha erken görünür hâle getirebilir. Bu durum yöneticilerin risklere daha erken müdahale etmesine yardımcı olabilir. Ancak yalnızca risk raporunun hazırlanma süresinin azalması, daha iyi kararlar alındığını kanıtlamaz.
Bu nedenle karar kalitesini ölçerken karar süresi, kullanılan verilerin güvenilirliği, tahminlerin isabeti, karar sonrası sonuçlar ve gerektiğinde kararların düzeltilme sıklığı gibi göstergeler birlikte ele alınabilir.
Bazı kararların sonuçları kısa sürede ortaya çıkarken stratejik yatırım kararlarının etkileri aylar veya yıllar sonra görülebilir.
Bu nedenle karar kalitesinin değerlendirilmesinde uygun zaman ufkunun belirlenmesi gerekir.
Benim açımdan önemli olan, AI sisteminin ne kadar çok öneri ürettiği değil, bu önerilerin yöneticilerin daha iyi gerekçelendirilmiş ve sonuçları izlenebilir kararlar almasına ne ölçüde katkı sağladığıdır.
AI Değer Ölçümünde Çifte Sayım Riski
Kurumsal AI portföylerinde dikkat edilmesi gereken önemli sorunlardan biri, aynı ekonomik faydanın birden fazla proje tarafından sahiplenilmesidir.
Örneğin satış departmanında kullanılan AI asistanı teklif hazırlama süresini azaltmış olabilir. Aynı süreçte çalışan başka bir otomasyon uygulaması da veri toplama faaliyetlerini hızlandırmış olabilir.
Eğer iki projenin faydaları birbirinden ayrıştırılmadan hesaplanırsa, aynı zaman kazanımı iki kez raporlanabilir.
Benzer biçimde bir müşteri hizmetleri AI uygulaması ile CRM süreç iyileştirme programı aynı müşteri memnuniyeti artışına katkı sağlamış olabilir.
Bu durumda sonuçların tamamını her iki yatırıma ayrı ayrı atfetmek doğru değildir.
Bu nedenle AI değer ölçümünde fayda sahipliği ve atıf kurallarının belirlenmesi gerektiğini düşünüyorum.
Hangi ekonomik sonuç hangi yatırım tarafından üretilmiştir? Birden fazla yatırımın katkısı varsa bu katkı nasıl değerlendirilecektir? Aynı faydanın farklı raporlarda tekrar gösterilmesi nasıl önlenecektir?
Bu soruların yanıtları bulunmadığında portföy düzeyindeki toplam değer olduğundan yüksek görünebilir.
Benim açımdan değer yönetiminin güvenilirliği, yalnızca proje bazında doğru hesaplama yapılmasına değil, bu hesaplamaların kurumsal portföy düzeyinde tutarlı biçimde birleştirilmesine de bağlıdır.
AI Yatırımlarında Değer Sahipliği Kimin Sorumluluğunda Olmalı?
Yapay zekâ yatırımlarının ekonomik değerini yalnızca teknoloji ekiplerinin sorumluluğuna bırakmayı doğru bulmuyorum.
Teknoloji ekipleri sistemin performansını, kullanım maliyetlerini ve teknik güvenilirliğini ölçebilir. Ancak belirli bir iş sürecindeki kapasite kazanımının nasıl değerlendirileceği veya ortaya çıkan operasyonel iyileşmenin finansal sonuçlara nasıl dönüştürüleceği, iş birimlerinin katılımını gerektirir.
Bu nedenle değer sahipliğinin ilgili iş süreci sahibi tarafından üstlenilmesi gerektiğini düşünüyorum.
Örneğin satış teklif sürecine yönelik AI yatırımında satış yöneticisi, hedeflenen iş sonuçlarının tanımlanmasından ve gerçekleşen faydaların doğrulanmasından sorumlu olabilir.
Finans fonksiyonu, parasal faydaların hesaplama yöntemini ve gerçekleşen ekonomik sonuçların doğruluğunu değerlendirebilir.
Teknoloji ekibi, sistem performansı ve toplam işletme maliyetiyle ilgili verileri sağlayabilir.
PMO veya dönüşüm yönetimi fonksiyonu ise yatırımın başlangıç hedefleriyle gerçekleşen sonuçlar arasındaki ilişkiyi izleyebilir.
Benim açımdan bu sorumlulukların açık biçimde tanımlanması önemlidir.
Çünkü bir yatırımın değerinden herkesin sorumlu olduğu söylenirken, gerçekte hiç kimsenin bu değerin gerçekleşmesini takip etmediği organizasyon yapıları oluşabilir.
Bu nedenle AI yatırımlarında her kullanım senaryosu için açık bir iş sahibi, ölçüm yöntemi ve fayda doğrulama sorumluluğu bulunmalıdır.
PMO'nun Yeni Rolü: Proje Takibinden AI Değer Gerçekleşmesine
Yapay zekâ yatırımlarının ölçüm mimarisi, PMO fonksiyonunun gelecekte üstlenebileceği roller açısından da önemli fırsatlar oluşturuyor.
Geleneksel proje yönetimi yaklaşımında projelerin kapsam, zaman, maliyet ve kalite hedefleri izlenir. Bu göstergeler önemlidir ve önemini korumaya devam edecektir.
Ancak AI yatırımlarının başarısını yalnızca proje teslimatıyla değerlendirmek yeterli değildir.
Bir AI projesi planlanan bütçe ve takvim içinde tamamlanabilir. Uygulama teknik kabul testlerinden geçebilir. Kullanıcı eğitimleri verilebilir. Buna rağmen beklenen iş faydaları gerçekleşmeyebilir.
Bu nedenle PMO'nun yalnızca proje çıktılarının değil, yatırım gerekçesinde tanımlanan faydaların da izlenmesini desteklemesi gerektiğini düşünüyorum.
AI kullanım senaryoları için başlangıç değerleri, hedeflenen performans iyileşmeleri, fayda sahipleri, ölçüm yöntemleri ve değerlendirme tarihleri tanımlanabilir.
Proje canlıya alındıktan sonra bu göstergeler izlenmeye devam edebilir.
Ancak PMO'nun bütün faydaların sahibi hâline gelmesini de doğru bulmuyorum. Fayda sahipliği iş birimlerinde kalırken PMO, ortak ölçüm disiplinini ve portföy görünürlüğünü sağlayabilir.
Benim açımdan bu yaklaşım, PMO'nun rapor üreten bir kontrol biriminden kurumsal kararları ve değer gerçekleşmesini destekleyen bir yönetim fonksiyonuna dönüşmesinin önemli parçalarından biridir.
AI Portföyünde Yatırım Öncelikleri Nasıl Belirlenmeli?
Kurumsal AI yatırımlarının sayısı arttıkça organizasyonlar farklı kullanım senaryoları arasında seçim yapmak zorunda kalacaktır.
Her fikir aynı ekonomik potansiyele, teknik uygulanabilirliğe veya risk düzeyine sahip değildir.
Bu nedenle AI yatırım portföyünün yalnızca beklenen finansal getiriye göre sıralanmasını yeterli bulmuyorum.
Bazı kullanım senaryoları doğrudan maliyet avantajı sağlayabilir. Bazıları müşteri deneyimini geliştirebilir. Bazıları operasyonel riskleri azaltabilir. Bazıları ise gelecekteki daha kapsamlı dönüşümler için gerekli veri ve teknoloji yeteneklerini oluşturabilir.
Bu nedenle portföy değerlendirmesinde beklenen iş değeri, yatırım maliyeti, uygulama karmaşıklığı, veri hazırlığı, risk düzeyi ve stratejik uyum birlikte ele alınmalıdır.
Ancak burada önemli bir ölçüm disiplini gerekir.
Henüz doğrulanmamış potansiyel faydalarla gerçek operasyon verilerine dayanan sonuçlar aynı güven düzeyinde değerlendirilmemelidir.
Benim açımdan AI portföy yönetimi, yalnızca en yüksek getiriyi vaat eden projeleri seçmek değildir.
Belirsizlikleri görünür kılarak hangi yatırımların denenmesi, hangilerinin ölçeklendirilmesi ve hangilerinin durdurulması gerektiğine ilişkin daha iyi kararlar verebilmektir.
AI Değer Ölçümünde Gösterge Panelleri Nasıl Tasarlanmalı?
Yapay zekâ yatırımlarının performansını izleyen gösterge panellerinin, farklı yönetim seviyelerinin ihtiyaçlarına göre tasarlanması gerektiğini düşünüyorum.
Teknoloji ekipleri için model performansı, sistem güvenilirliği, hata oranları ve kullanım maliyetleri önemli olabilir.
Süreç sahipleri için çevrim süresi, işlem kalitesi, çalışan kapasitesi ve müşteri deneyimi daha anlamlı göstergeler olabilir.
Üst yönetim için ise yatırım portföyünün toplam maliyeti, doğrulanmış ekonomik faydaları, stratejik hedeflere katkısı ve risk görünürlüğü ön plana çıkabilir.
Bu nedenle bütün göstergeleri tek bir ekranda toplamak yerine, ortak veri temeline dayanan farklı yönetim görünümleri oluşturmak daha uygun olabilir.
Ancak bu görünümlerin birbirinden kopuk olmaması gerekir.
Örneğin üst yönetim bir AI yatırımının beklenen getiriyi sağlamadığını gördüğünde, bunun düşük kullanım oranından mı, yüksek işletme maliyetinden mi, süreç tasarımından mı yoksa beklenen faydanın gerçekleşmemesinden mi kaynaklandığını araştırabilmelidir.
Benim açımdan iyi bir AI değer gösterge paneli, yalnızca rakamları sunan bir raporlama aracı değildir.
Yöneticilerin hangi yatırımlara devam edeceklerini, hangi uygulamaları iyileştireceklerini ve hangi kaynakları yeniden tahsis edeceklerini değerlendirmelerine yardımcı olan bir karar destek mekanizmasıdır.
AI Yatırımlarının Getirisi Ne Zaman Ölçülmeli?
Yapay zekâ yatırımlarının ekonomik değerini yalnızca proje tamamlandıktan hemen sonra ölçmek çoğu durumda yeterli değildir.
Bazı faydalar uygulama devreye alındıktan kısa süre sonra ortaya çıkabilir. Örneğin belirli bir doküman işleme süresinin azalması hızlı biçimde gözlemlenebilir.
Ancak çalışanların yeni çalışma yöntemlerine uyum sağlaması, süreçlerin yeniden tasarlanması veya kazanılan kapasitenin yeni iş sonuçlarına dönüştürülmesi daha uzun zaman gerektirebilir.
Bu nedenle AI yatırımlarının değerlendirilmesinde birden fazla zaman ufku kullanılması gerektiğini düşünüyorum.
İlk aşamada teknik ve operasyonel güvenilirlik doğrulanabilir. Daha sonra süreç performansındaki değişim ölçülebilir. Ardından ekonomik ve stratejik sonuçlar izlenebilir.
Ancak uzun vadeli ölçüm yapılması, başarısız uygulamaların süresiz biçimde desteklenmesi anlamına gelmemelidir.
Önceden belirlenmiş değerlendirme noktalarında yatırımın devamı, iyileştirilmesi, kapsamının değiştirilmesi veya sonlandırılması kararlaştırılabilir.
Benim açımdan değer ölçümü, yatırım tamamlandıktan sonra yapılan bir muhasebe çalışması değil, yatırımın yaşam döngüsü boyunca kullanılan bir yönetim disiplinidir.
AI Değer Ölçüm Mimarisi Nasıl Kurulmalı?
Kurumsal yapay zekâ yatırımlarında ölçüm mimarisinin aşamalı biçimde oluşturulmasını öneriyorum.
İlk olarak AI yatırımının hangi iş problemini çözmek için yapıldığı açıkça tanımlanmalıdır. Kullanılacak teknoloji veya geliştirilecek ajan sayısından önce hedeflenen iş sonucunun belirlenmesi gerekir.
İkinci olarak mevcut süreç performansı ölçülmelidir. Başlangıç verileri bulunmuyorsa hangi verilerin toplanacağı ve bunların nasıl doğrulanacağı kararlaştırılmalıdır.
Üçüncü olarak AI uygulamasının hangi mekanizma üzerinden değer yaratmasının beklendiği açıklanmalıdır. Zaman tasarrufu mu sağlayacak, hata oranını mı azaltacak, kapasiteyi mi artıracak, müşteri deneyimini mi geliştirecek?
Dördüncü olarak bu operasyonel değişimin ekonomik veya stratejik sonuca nasıl bağlanacağı belirlenmelidir.
Beşinci olarak yatırımın toplam maliyeti hesaplanmalıdır. İlk geliştirme giderleriyle sürekli işletme maliyetleri ayrı değerlendirilmelidir.
Altıncı olarak ölçüm sorumlulukları tanımlanmalıdır. İş birimi, finans, teknoloji ve PMO fonksiyonlarının rolleri açıklığa kavuşturulmalıdır.
Yedinci olarak pilot ve üretim sonuçları karşılaştırılmalı, belirsizlikler ve diğer etkileyici faktörler değerlendirilmelidir.
Son olarak elde edilen bulgular yatırım portföyü kararlarına bağlanmalıdır.
Bu yaklaşımın en önemli özelliği, ölçümün yalnızca sonuç raporlamak için değil, yatırım kararlarını iyileştirmek için kullanılmasıdır.
Geleceğin İşletme Modelinde AI Değer Yönetimi
Yapay zekâ yatırımlarının ölçüm mimarisini geleceğin işletme modeli açısından değerlendirdiğimde, önemli bir yönetim değişimi görüyorum.
Geleneksel teknoloji yönetiminde yatırımların önemli bir bölümü proje bütçeleri ve teslimat hedefleri üzerinden değerlendirilir. AI uygulamalarında ise değer, kullanım hacmine, süreç tasarımına, model performansına ve organizasyonun bu yetenekleri nasıl kullandığına bağlı olarak sürekli değişebilir.
Bu nedenle AI yatırımlarının ekonomik performansı, yalnızca ilk yatırım kararında yapılan bir hesaplamayla yönetilemez.
Sürekli izleme, karşılaştırma ve iyileştirme gerekir.
Örneğin bir AI ajanının model maliyetleri azalabilir, ancak görev doğruluğu da düşebilir. Başka bir model daha pahalı olabilir, fakat daha az hata ve yeniden işleme ihtiyacı oluşturabilir. Bu durumda en düşük model maliyetini seçmek, toplam iş süreci açısından en ekonomik karar olmayabilir.
Benzer biçimde bir AI uygulamasının kullanım oranı artabilir, ancak yarattığı ek iş değeri aynı hızda artmayabilir.
Bu nedenle geleceğin işletmelerinde AI performansının teknoloji tüketimiyle değil, uçtan uca iş sonuçlarıyla birlikte yönetilmesi gerektiğine inanıyorum.
Bana göre AI değer yönetimi, finans, teknoloji, operasyon ve strateji fonksiyonlarının ortak çalışma alanlarından biri hâline gelecektir.
Sonuç: Ölçemediğimiz Değerin Gerçekleştiğini Nasıl Bileceğiz?
Yapay zekâ yatırımlarının getirisinin görünmemesi, her zaman bu yatırımların değer üretmediği anlamına gelmez.
Bazı durumlarda gerçek faydalar oluşur, ancak organizasyon bunları doğru göstergelerle ölçemez. Bazı durumlarda operasyonel kazanımlar ortaya çıkar, fakat finansal sonuçlara dönüşmez. Bazı durumlarda ise teknoloji başarılı biçimde çalışmasına rağmen başlangıçta varsayılan iş değeri gerçekleşmez.
Bu üç durumu birbirinden ayırmak gerekir.
Çünkü her biri farklı yönetim kararı gerektirir.
Ölçülemeyen fayda için veri ve ölçüm mimarisini geliştirmek gerekebilir. Ekonomik sonuca dönüşmeyen operasyonel kazanım için iş sürecini veya kapasite kullanımını yeniden tasarlamak gerekebilir. Beklenen faydayı üretmeyen yatırım içinse uygulamanın iyileştirilmesi, yeniden konumlandırılması veya durdurulması gerekebilir.
Benim kurumsal dönüşüm perspektifimden baktığımda, yapay zekâ yatırımlarının gelecekteki başarısını belirleyecek önemli yetkinliklerden biri bu ayrımları yapabilmek olacaktır.
Yapay zekâ yatırımının başarısı, kaç model kullandığımızla, kaç ajan geliştirdiğimizle veya kaç görevi otomatikleştirdiğimizle değil; bu yeteneklerin hangi kurumsal sonuçları ürettiğini ne kadar güvenilir biçimde gösterebildiğimizle değerlendirilmelidir.
Bu nedenle AI yatırımlarının getirisini görünür kılmak isteyen şirketlerin öncelikle daha fazla gösterge paneli geliştirmesini değil, daha güçlü bir değer ölçüm mimarisi oluşturmasını öneriyorum.
Çünkü gösterge paneli veriyi görünür kılar. Ölçüm mimarisi ise verinin ne anlama geldiğini, hangi sonuçla ilişkili olduğunu ve hangi yönetim kararını desteklediğini açıklığa kavuşturur.
Geleceğin işletmelerinde yapay zekâ yatırımlarının gerçek değeri, yalnızca teknolojinin sunduğu potansiyelle değil, organizasyonun bu potansiyeli ölçülebilir iş sonuçlarına dönüştürme becerisiyle belirlenecektir.
Ve benim için kurumsal yapay zekâ dönüşümünün en önemli sorularından biri tam olarak budur:
Yapay zekâya ne kadar yatırım yaptığımızı biliyoruz. Peki bu yatırımın işletmemizin performansını ne ölçüde değiştirdiğini aynı güvenilirlikle gösterebiliyor muyuz?
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti
Astrum Consulting Group — Kurucu ve Yönetici Ortak
bilgincavus.com


