Bir şirketin yönetim kuruluna yeni bir ERP dönüşüm yatırımı sunulduğunu düşünelim. Projenin başlangıç bütçesi 60 milyon TL olarak hesaplanmış olsun. Yazılım lisansları, uygulama danışmanlığı, entegrasyonlar ve teknik altyapı için hazırlanan maliyet tablosu oldukça ayrıntılıdır. Yatırımın üç yıl içerisinde önemli operasyonel faydalar oluşturacağı öngörülmektedir. Yönetim kurulu sunumu inceler, finansal göstergeleri değerlendirir ve projeyi onaylar. Ancak uygulama başladıktan sonra veri temizleme çalışmaları beklenenden uzun sürer, iş birimlerinin projeye ayırması gereken zaman artar, yeni entegrasyon ihtiyaçları ortaya çıkar ve canlıya geçişin ardından eski sistemlerin bir süre daha çalıştırılması gerekir. İki yıl sonra şirket başlangıçta öngörülmeyen destek, bakım, eğitim ve değişiklik maliyetleriyle karşılaşır. Proje teknik açıdan başarılı olabilir, hatta beklenen bazı faydaları da oluşturabilir. Fakat yatırımın gerçek ekonomik sonucu, ilk onay sırasında sunulan tablodan önemli ölçüde farklılaşmıştır. Benim için burada asıl soru şudur: Şirket başlangıçta yanlış bir teknoloji mi seçmiştir, yoksa doğru teknolojinin gerçek maliyetini yeterince anlayamamış mıdır?
Teknoloji yatırımının fiyatı ile dönüşümün maliyeti aynı şey değildir
Kurumsal dönüşüm, SAP/ERP, proje yönetimi, teknoloji, yönetişim, satış ve iş geliştirme alanlarında geçen 28 yıllık mesleki yolculuğum boyunca, teknoloji yatırımlarının değerlendirilmesinde tekrar tekrar karşıma çıkan önemli bir ayrım olduğunu gördüm: Bir çözümün satın alma fiyatı ile o çözümün organizasyona toplam maliyeti aynı şey değildir.
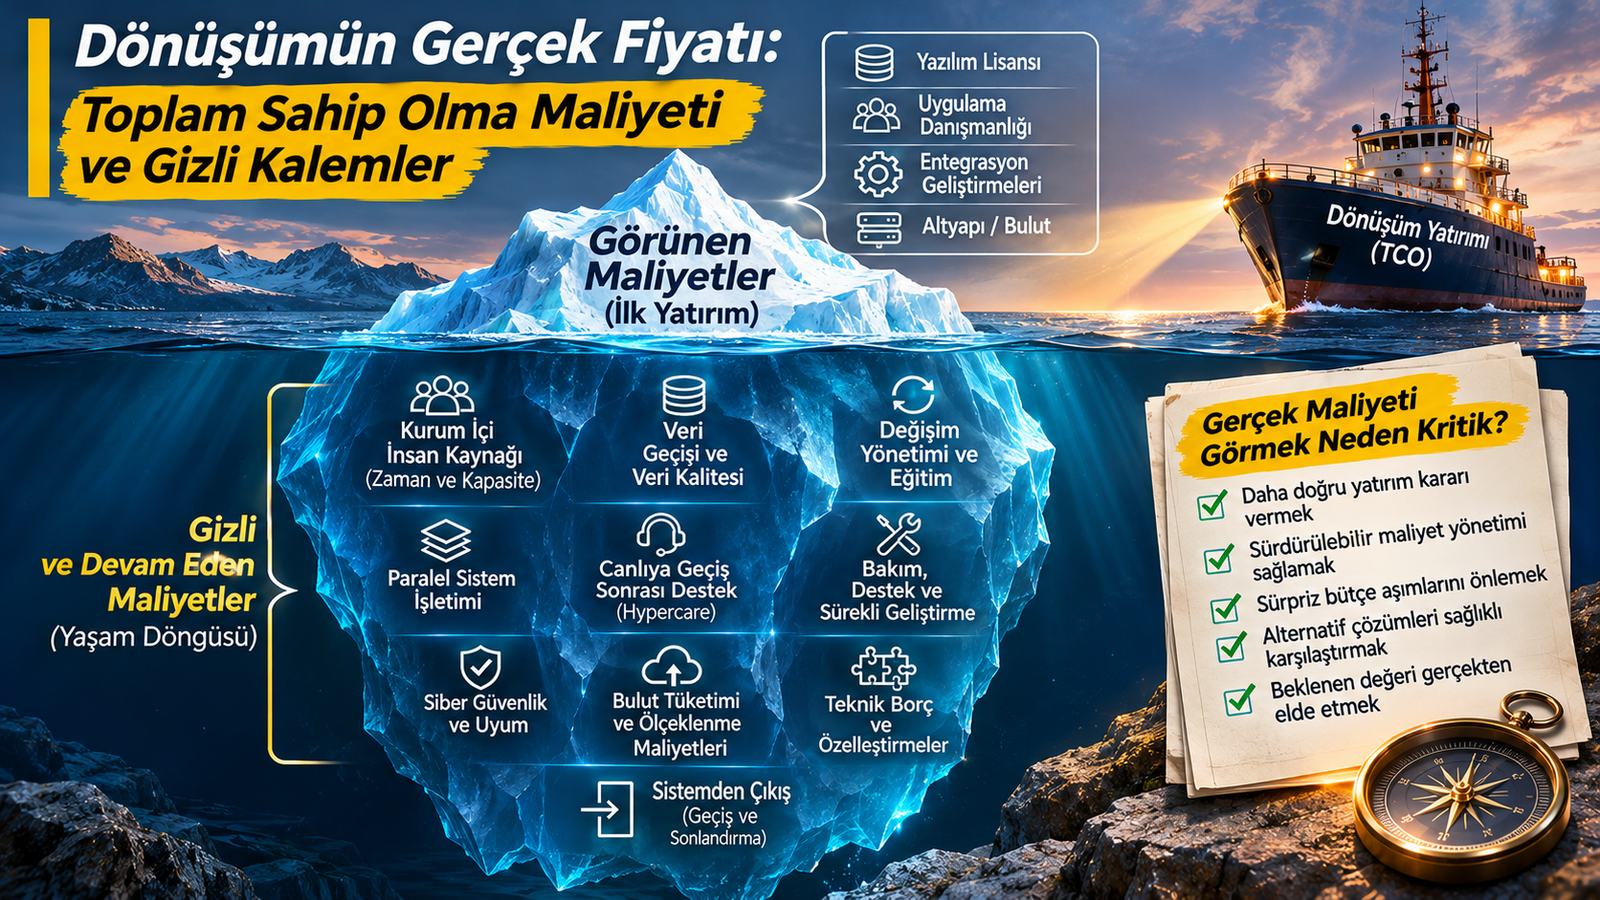
Bir yazılımın lisans bedelini, bir danışmanlık şirketinin uygulama teklifini veya bir bulut hizmetinin aylık abonelik ücretini karşılaştırmak görece kolaydır. Ancak teknolojinin kuruma uyarlanması, mevcut sistemlerle birlikte çalıştırılması, çalışanların yeni süreçlere hazırlanması, güvenliğinin sağlanması, işletilmesi, geliştirilmesi ve gerektiğinde değiştirilmesi çok daha geniş bir maliyet yapısı oluşturur.
Üstelik bu maliyetlerin tamamı satın alma kararının verildiği gün görünür olmayabilir.
Bazı maliyetler uygulama sırasında ortaya çıkar. Bazıları canlıya geçişten sonra düzenli işletme giderlerine dönüşür. Bazıları ise teknoloji eskidiğinde, tedarikçi değiştirildiğinde veya sistemden çıkılması gerektiğinde gündeme gelir.
Bu nedenle bir dönüşüm yatırımının ekonomik değerlendirmesinin yalnızca ilk sözleşme bedeline dayanmasını doğru bulmuyorum.
Bence güçlü bir yatırım kararı, teknolojinin başlangıç fiyatını değil, belirlenen değerlendirme dönemi boyunca kuruma yükleyeceği toplam ekonomik maliyeti anlamaya çalışmalıdır.
Bu yaklaşımın temelinde Toplam Sahip Olma Maliyeti, yani Total Cost of Ownership (TCO) bulunuyor.
Ancak benim için TCO yalnızca bir finansal hesaplama yöntemi değil; teknoloji, süreç, insan, risk ve yönetişim arasındaki ilişkileri görünür kılan bir karar disiplinidir.
Toplam Sahip Olma Maliyeti tam olarak nedir?
Toplam Sahip Olma Maliyeti, bir varlığın veya çözümün belirlenen yaşam döngüsü boyunca edinilmesi, uygulanması, kullanılması, işletilmesi, desteklenmesi ve kullanımının sona erdirilmesiyle ilişkili maliyetlerin sistematik biçimde değerlendirilmesidir.
Teknoloji yatırımlarında bu yaklaşımın kapsamı oldukça geniş olabilir.
Örneğin bir ERP dönüşümünün TCO hesabında yazılım lisansları, uygulama danışmanlığı, altyapı, veri geçişi, entegrasyon, test, eğitim, proje yönetimi, bakım, destek, güvenlik ve gelecekteki güncelleme maliyetleri değerlendirilebilir.
Ancak burada önemli bir ayrım yapmak gerekiyor.
TCO'nun bütün şirketler ve bütün teknoloji türleri için geçerli tek bir maliyet kalemi listesi bulunduğunu düşünmüyorum.
Bir bulut tabanlı SaaS çözümünün maliyet yapısıyla şirketin kendi veri merkezinde işlettiği bir sistemin maliyet yapısı aynı değildir.
Benzer şekilde çok ülkeli bir SAP dönüşümüyle tek bir departmanda kullanılan süreç otomasyonunun maliyetleri farklı olacaktır.
Bu nedenle TCO modelinin kapsamı, değerlendirilen teknolojiye, kullanım senaryosuna, organizasyon yapısına ve yatırım kararının amacına göre belirlenmelidir.
Ayrıca hangi maliyetlerin modele dahil edildiği açıkça belirtilmelidir.
Örneğin mevcut çalışanların projeye ayırdığı zaman bazı değerlendirmelerde iç kaynak maliyeti olarak hesaplanırken, bazı modeller yalnızca ek nakit harcamalarına odaklanabilir.
Bu iki yaklaşım farklı sorulara yanıt verir.
Bence önemli olan, hangi yaklaşımın kullanıldığının bilinmesi ve alternatiflerin aynı maliyet sınırları içerisinde karşılaştırılmasıdır.
İlk yatırım bütçesi neden çoğu zaman eksik bir resim sunar?
Bir dönüşüm programının başlangıcında hazırlanan bütçe genellikle belirli proje faaliyetlerine odaklanır.
Yazılım satın alınacaktır, danışmanlık hizmeti verilecektir, sistem kurulacaktır, entegrasyonlar geliştirilecektir ve canlıya geçiş gerçekleştirilecektir.
Bu faaliyetlerin maliyetleri proje bütçesinde yer alabilir.
Ancak dönüşümün ekonomik yaşamı canlıya geçişle sona ermez.
Hatta birçok teknoloji yatırımında maliyetlerin önemli bir bölümü sistem kullanılmaya başlandıktan sonra ortaya çıkar.
Örneğin yeni bir ERP sistemi canlıya alındığında uygulama danışmanlığı projesi tamamlanmış olabilir. Ancak sistemin bakımının yapılması, kullanıcı taleplerinin karşılanması, mevzuat değişikliklerine uyarlanması, güvenlik güncellemelerinin uygulanması ve yeni iş ihtiyaçlarına göre geliştirilmesi gerekir.
Buna ek olarak organizasyon büyüdükçe yeni kullanıcılar, yeni şirketler, yeni entegrasyonlar veya farklı lisans ihtiyaçları ortaya çıkabilir.
Bu nedenle proje bütçesiyle yaşam döngüsü maliyetinin aynı kavramlar olmadığını özellikle vurgulamak isterim.
Proje bütçesi belirli bir dönüşüm çalışmasının yürütülmesi için gerekli kaynakları gösterir.
TCO ise belirlenen dönem boyunca çözümün toplam maliyetini anlamayı amaçlar.
Bence yatırım komitelerinin bu iki görünümü birlikte değerlendirmesi gerekir.
Çünkü başlangıçta daha düşük bütçe gerektiren bir çözüm, uzun vadede daha yüksek işletme maliyetleri oluşturabilir.
Bunun tersi de mümkündür.
Daha yüksek başlangıç maliyetine sahip bir çözüm, belirli koşullarda daha düşük yaşam döngüsü maliyeti sağlayabilir.
Ancak bunun her zaman gerçekleşeceğini varsaymak da doğru değildir.
Görünür maliyetler ve görünmeyen maliyetler
Teknoloji yatırımlarında bazı maliyetler sözleşmelerde açık biçimde tanımlanır.
Lisans bedelleri, danışmanlık ücretleri, altyapı hizmetleri ve belirli destek paketleri bunlara örnektir.
Bunları görünür maliyetler olarak değerlendirebiliriz.
Buna karşılık bazı maliyetler başlangıç teklifinde bulunmaz veya farklı bütçe merkezlerine dağıldığı için yatırımın toplam ekonomik resminde yeterince görünmez.
Örneğin finans departmanındaki çalışanların veri doğrulama çalışmalarına ayırdığı zaman, operasyon ekiplerinin test faaliyetleri, yöneticilerin süreç tasarım toplantıları veya bilgi teknolojileri ekibinin entegrasyon sorunlarını çözmek için harcadığı kapasite ayrı maliyet merkezlerinde izleniyor olabilir.
Bu kaynakların tamamı her durumda ek nakit çıkışı oluşturmaz.
Ancak çalışanların mevcut işlerinden ayrılarak dönüşüm programına zaman ayırmaları, organizasyon açısından ekonomik sonuçlar doğurabilir.
Bu nedenle iç kaynak maliyetlerinin değerlendirilmesinde dikkatli olunması gerektiğini düşünüyorum.
Bir çalışanın maaşının zaten ödeniyor olması, zamanının sınırsız veya ekonomik açıdan değersiz olduğu anlamına gelmez.
Ancak aynı maliyetin hem mevcut operasyon bütçesinde hem de dönüşüm yatırımında tekrar hesaplanması da hatalı olabilir.
Bence doğru yaklaşım, maliyetin nakit etkisiyle ekonomik kaynak tüketimini ayrı ayrı görünür kılmak ve hesaplamada çifte sayımdan kaçınmaktır.
Birinci gizli maliyet: Kurum içi insan kaynağı
Dönüşüm programlarında en fazla göz ardı edildiğini düşündüğüm alanlardan biri, kurum içi insan kaynağının projeye katkısıdır.
Özellikle ERP dönüşümlerinde iş birimleri yalnızca sistemin son kullanıcıları değildir.
Süreçlerin tanımlanması, iş kurallarının doğrulanması, veri temizliği, test senaryolarının hazırlanması, kullanıcı kabul testleri ve eğitim faaliyetleri için aktif katkı sağlamaları gerekir.
Örneğin finans, satın alma, üretim ve lojistik departmanlarından onlarca çalışanın aylar boyunca belirli oranlarda projeye zaman ayırması gerekebilir.
Bu durum yalnızca bir proje planlama konusu değildir.
Aynı zamanda organizasyonun kaynak kullanımını etkileyen ekonomik bir karardır.
Ancak kurum içi insan kaynağı maliyetini hesaplarken bütün çalışan zamanını otomatik olarak ek nakit harcaması gibi değerlendirmeyi doğru bulmuyorum.
Bazı durumlarda mevcut çalışanların projeye katılımı nedeniyle ek personel istihdamı, fazla mesai veya dış kaynak kullanımı gerekebilir.
Bazı durumlarda ise doğrudan nakit çıkışı oluşmasa bile başka faaliyetler ertelenebilir.
Bu nedenle iş vakasında iç kaynak maliyetinin hangi yöntemle hesaplandığı açık olmalıdır.
Bence özellikle büyük dönüşüm programlarında kritik uzmanların projeye ayıracağı zamanın hem kapasite planında hem de ekonomik değerlendirmede görünür olması gerekir.
İkinci gizli maliyet: Veri kalitesinin gerçek bedeli
Veri geçişi, teknoloji dönüşümlerinde sıklıkla teknik bir faaliyet olarak değerlendirilir.
Oysa veri geçişinin maliyeti yalnızca eski sistemden yeni sisteme veri aktarılmasından oluşmaz.
Verilerin temizlenmesi, standartlaştırılması, doğrulanması, eksik kayıtların tamamlanması, mükerrer kayıtların giderilmesi ve iş kurallarına uygunluğunun kontrol edilmesi gerekebilir.
Örneğin bir üretim şirketinde malzeme ana verilerinin farklı tesislerde farklı standartlarla tutulduğunu düşünelim.
Yeni ERP sistemi ortak veri yapısı gerektiriyorsa, mevcut kayıtların dönüştürülmesi önemli bir iş yükü oluşturabilir.
Bu çalışmaların tamamı yazılım geliştirme ekibi tarafından gerçekleştirilemez.
Ürün, satın alma, üretim, finans ve lojistik uzmanlarının katkısı gerekebilir.
Bence veri kalitesinin düşük olması yalnızca veri geçişi maliyetini artırmaz.
Test sürelerini uzatabilir, süreç tasarımını zorlaştırabilir ve canlıya geçiş sonrasında operasyonel sorunlara neden olabilir.
Bu nedenle veri kalitesi değerlendirmesinin yatırım öncesinde yapılmasını önemli buluyorum.
Ancak bütün veri sorunlarının proje başlamadan kesin olarak belirlenebileceğini düşünmüyorum.
Bazı problemler ayrıntılı analiz ve test aşamalarında ortaya çıkabilir.
Bu nedenle iş vakasında veri kalitesine ilişkin belirsizliklerin ve olası ek çalışmaların açıkça değerlendirilmesi gerekir.
Üçüncü gizli maliyet: Entegrasyonların yaşam döngüsü
Bir teknoloji çözümünün tek başına çalışması çoğu zaman yeterli değildir.
Kurumsal sistemlerin mevcut uygulamalarla veri alışverişi yapması, süreçleri tetiklemesi ve ortak iş kurallarına uygun çalışması gerekir.
Örneğin yeni ERP sistemi CRM, üretim yönetimi, depo yönetimi, insan kaynakları, bankacılık, e-ticaret ve raporlama platformlarıyla entegre olabilir.
Bu entegrasyonların başlangıç geliştirme maliyeti hesaplanabilir.
Ancak entegrasyonların yaşam döngüsü maliyetleri de dikkate alınmalıdır.
Bağlantıların izlenmesi, hata yönetimi, güvenlik kontrolleri, API değişiklikleri, performans sorunları ve sistem güncellemeleri ek çalışmalar gerektirebilir.
Özellikle farklı tedarikçilere ait sistemlerin birlikte kullanıldığı ortamlarda, bir uygulamadaki değişiklik başka entegrasyonların da güncellenmesini gerektirebilir.
Bence entegrasyon maliyetlerinin yalnızca ilk geliştirme bedeli üzerinden değerlendirilmesi eksik bir yaklaşımdır.
Ancak entegrasyon sayısının tek başına toplam maliyeti belirlediğini düşünmüyorum.
Entegrasyonların karmaşıklığı, işlem hacmi, kritikliği, kullanılan standartlar ve bakım sorumlulukları da önemlidir.
Bu nedenle TCO modelinde entegrasyonların yalnızca sayısını değil, işletme ve değişiklik gereksinimlerini de değerlendirmek gerekir.
Dördüncü gizli maliyet: Değişim yönetimi ve kullanıcı benimsemesi
Dönüşüm programlarında teknoloji uygulamasıyla organizasyonel değişimin birbirinden ayrılmasını doğru bulmuyorum.
Çünkü yeni bir sistemin kurulması, çalışanların yeni çalışma biçimlerini otomatik olarak benimseyeceği anlamına gelmez.
Eğitim, iletişim, süreç dokümantasyonu, rol değişiklikleri, kullanıcı desteği ve yönetsel koordinasyon gibi faaliyetler gerekebilir.
Örneğin bir şirket yeni ERP sistemiyle satın alma onay süreçlerini standartlaştırmak istiyor olabilir.
Ancak çalışanlar eski yöntemleri kullanmaya devam ediyorsa, sistemin teknik olarak çalışması beklenen faydanın gerçekleşmesi için yeterli olmayabilir.
Bu durumda ilave eğitim, süreç iyileştirme ve kontrol faaliyetleri gerekebilir.
Bence değişim yönetimi maliyetinin yatırımın başında görünür olması önemlidir.
Ancak kullanıcı benimsemesinin düşük olmasının her durumda yalnızca eğitim eksikliğinden kaynaklandığını düşünmüyorum.
Sistemin kullanılabilirliği, süreç tasarımı, yönetim desteği ve çalışanların günlük iş yükü de sonucu etkileyebilir.
Bu nedenle değişim yönetimini yalnızca eğitim bütçesi olarak değerlendirmek eksik kalır.
Asıl mesele, organizasyonun yeni çalışma biçimine geçebilmesi için gerekli bütün koşulların anlaşılmasıdır.
Beşinci gizli maliyet: Paralel sistem işletimi
Birçok dönüşüm programında eski sistemin kapatılmasıyla yeni sistemin devreye alınması aynı gün gerçekleşmeyebilir.
Özellikle kritik iş süreçlerinde belirli bir süre paralel işletim gerekebilir.
Bu dönemde eski ve yeni sistemlerin birlikte desteklenmesi, verilerin karşılaştırılması, kullanıcıların iki farklı ortamda çalışması ve operasyonel kontrollerin sürdürülmesi gerekebilir.
Bence paralel işletim maliyetleri başlangıç bütçesinde yeterince görünür olmadığında önemli sürprizler oluşturabilir.
Örneğin eski sistemin lisans ve altyapı maliyetleri devam ederken yeni sistemin abonelik ve destek giderleri başlamış olabilir.
Ayrıca veri tutarlılığının sağlanması için ek iş gücü gerekebilir.
Ancak paralel işletimin her projede gerekli olduğunu söylemiyorum.
Bazı dönüşümlerde doğrudan geçiş uygulanabilir.
Bazılarında ise iş sürekliliği ve risk yönetimi açısından aşamalı geçiş daha uygun olabilir.
Bu nedenle paralel işletim maliyetleri, seçilen geçiş stratejisinin ekonomik sonuçlarıyla birlikte değerlendirilmelidir.
Altıncı gizli maliyet: Canlıya geçiş sonrası istikrar dönemi
Teknoloji dönüşümlerinde canlıya geçişin çoğu zaman önemli bir başarı noktası olarak görüldüğünü biliyorum.
Ancak canlıya geçiş, sistemin bütün operasyonel koşullarda istikrarlı çalıştığının kesin kanıtı değildir.
Yeni sistemin gerçek işlem hacimleriyle kullanılması sırasında performans sorunları, kullanıcı hataları, entegrasyon problemleri veya beklenmeyen iş senaryoları ortaya çıkabilir.
Bu nedenle canlıya geçiş sonrasında belirli bir yoğun destek dönemi planlanabilir.
ERP projelerinde sıklıkla hypercare olarak adlandırılan bu dönem, danışmanlık ekiplerinin ve kurum içi uzmanların operasyonel sorunları hızlı biçimde çözmesine odaklanır.
Bence bu dönemin maliyetlerinin başlangıç iş vakasında değerlendirilmesi gerekir.
Ancak yoğun destek ihtiyacının süresi ve kapsamı projenin karmaşıklığına, hazırlık düzeyine ve uygulama kalitesine göre değişebilir.
Bu nedenle her proje için aynı süre veya maliyet oranını kullanmayı doğru bulmuyorum.
Asıl önemli olan, canlıya geçiş sonrasındaki operasyonel istikrarın da yatırımın ekonomik yaşam döngüsünün parçası olduğunun kabul edilmesidir.
Yedinci gizli maliyet: Bakım, destek ve sürekli geliştirme
Bir teknoloji çözümünün canlıya alınmasından sonra belirli işletme maliyetleri devam eder.
Yazılım bakım anlaşmaları, abonelikler, teknik destek, altyapı hizmetleri, güvenlik güncellemeleri, yedekleme, izleme ve sistem yönetimi bu maliyetler arasında yer alabilir.
Ancak sistemin yalnızca mevcut hâliyle korunması her zaman yeterli değildir.
Şirketin süreçleri değişebilir, yeni mevzuat gereklilikleri ortaya çıkabilir veya yeni iş ihtiyaçları oluşabilir.
Bu durumda ek geliştirme çalışmaları gerekebilir.
Bence TCO modelinde zorunlu bakım maliyetleriyle isteğe bağlı yeni yetenek geliştirme yatırımlarının ayrılması önemlidir.
Çünkü her yeni iş talebinin maliyetini başlangıç çözümünün zorunlu işletme maliyeti olarak değerlendirmek yanıltıcı olabilir.
Buna karşılık sistemin kullanılabilirliğini, güvenliğini veya desteklenebilirliğini korumak için gerekli çalışmaların da göz ardı edilmemesi gerekir.
Bu ayrım özellikle uzun vadeli teknoloji yatırımlarında önemlidir.
Sekizinci gizli maliyet: Bulut hizmetlerinde tüketim ve ölçeklenme
Bulut teknolojilerinin önemli avantajlarından biri, belirli altyapı ve hizmetlerin ihtiyaca göre kullanılabilmesidir.
Ancak bu esneklik maliyetlerin her zaman öngörülebilir olduğu anlamına gelmez.
Örneğin işlem hacmi, veri saklama ihtiyacı, ağ trafiği, yedekleme, izleme veya yüksek erişilebilirlik gereksinimleri değiştikçe bulut maliyetleri de değişebilir.
Bence bulut yatırımlarının değerlendirilmesinde yalnızca başlangıç abonelik fiyatına bakılması yeterli değildir.
Gerçek kullanım senaryoları, büyüme beklentileri ve tüketim modeli dikkate alınmalıdır.
Özellikle farklı hizmetlerin birlikte kullanıldığı ortamlarda maliyetlerin hangi iş birimlerinden ve hangi uygulamalardan kaynaklandığının izlenmesi önemlidir.
Bu noktada FinOps yaklaşımını değerli buluyorum.
Çünkü FinOps, bulut maliyetlerinin yalnızca finans departmanı tarafından kontrol edilmesi yerine mühendislik, teknoloji ve iş ekiplerinin birlikte ekonomik sorumluluk üstlenmesini hedefleyen bir çalışma disiplinidir.
Ancak FinOps uygulamasının bütün bulut maliyetlerini otomatik olarak azaltacağını düşünmüyorum.
Asıl katkısı, tüketimin görünür olması, maliyetlerin sorumluluklarla ilişkilendirilmesi ve kaynak kullanımına ilişkin kararların daha bilinçli verilmesidir.
Dokuzuncu gizli maliyet: Siber güvenlik ve uyum gereklilikleri
Bir teknoloji çözümünün maliyeti değerlendirilirken güvenlik ve mevzuat gerekliliklerinin de dikkate alınması gerekir.
Kimlik ve erişim yönetimi, loglama, izleme, veri koruma, güvenlik testleri, yedekleme, iş sürekliliği ve denetim faaliyetleri ek maliyetler oluşturabilir.
Örneğin bulut tabanlı bir çözümün temel abonelik fiyatı belirli güvenlik özelliklerini içeriyor olabilir.
Ancak şirketin risk profiline ve düzenleyici gerekliliklerine bağlı olarak ilave kontroller gerekebilir.
Bence güvenlik maliyetlerinin yalnızca uygulama sonunda eklenen bir kontrol listesi olarak değerlendirilmesi doğru değildir.
Çünkü güvenlik gereklilikleri mimariyi, entegrasyonları, veri saklama yaklaşımını ve işletme modelini etkileyebilir.
Ancak her güvenlik yatırımının aynı düzeyde gerekli olduğunu varsaymıyorum.
Kontrollerin risk düzeyine, veri sınıflandırmasına ve ilgili yükümlülüklere göre belirlenmesi gerekir.
Bu nedenle TCO modelinde güvenlik ve uyum maliyetleri gerçek ihtiyaçlarla ilişkilendirilmelidir.
Onuncu gizli maliyet: Tedarikçi bağımlılığı ve sistemden çıkış
Teknoloji yatırımlarında çoğu zaman yeterince tartışılmadığını düşündüğüm konulardan biri, gelecekte çözümden çıkmanın maliyetidir.
Bir yazılım veya platform bugün şirketin ihtiyaçlarını karşılıyor olabilir.
Ancak ilerleyen yıllarda fiyatlandırma modeli değişebilir, yeni teknolojik gereksinimler ortaya çıkabilir veya şirket farklı bir tedarikçiye geçmek isteyebilir.
Bu durumda veri aktarımı, yeni entegrasyonların geliştirilmesi, kullanıcıların yeniden eğitilmesi ve mevcut sözleşmelerin sonlandırılması gibi maliyetler oluşabilir.
Bence teknoloji seçiminde yalnızca sisteme giriş maliyetinin değil, sistemden çıkışın da değerlendirilmesi gerekir.
Bu yaklaşım özellikle uzun vadeli platform yatırımlarında önemlidir.
Ancak tedarikçi bağımlılığının her durumda olumsuz olduğunu düşünmüyorum.
Belirli bir teknoloji ekosisteminde derinleşmek, standartlaşma ve uzmanlık avantajları sağlayabilir.
Önemli olan, bu tercihin gelecekte oluşturabileceği esneklik kaybının ve geçiş maliyetlerinin bilinmesidir.
Bence iyi bir TCO değerlendirmesi, şirketin yalnızca bugünkü teknoloji ihtiyacını değil, gelecekte seçenek değiştirme kapasitesini de dikkate almalıdır.
On birinci gizli maliyet: Teknik borç ve özelleştirmeler
Teknoloji dönüşümlerinde şirketlerin mevcut süreçlerini yeni sisteme uyarlamak yerine sistemi mevcut çalışma biçimlerine göre özelleştirmeyi tercih edebildiğini görüyorum.
Bazı özelleştirmeler gerçek iş gereksinimleri nedeniyle gerekli olabilir.
Ancak gereğinden fazla özelleştirme, gelecekteki bakım ve güncelleme maliyetlerini artırabilir.
Örneğin standart ERP fonksiyonlarının dışında geliştirilen çok sayıda özel uygulama, sistem yükseltmeleri sırasında ek test ve uyarlama gerektirebilir.
Benzer şekilde farklı sistemler arasında oluşturulan geçici çözümler zaman içerisinde kalıcı mimari bileşenlere dönüşebilir.
Bence teknik borç, yalnızca yazılım geliştirme ekiplerinin konusu değildir.
Teknoloji yatırımının uzun vadeli ekonomik sürdürülebilirliğini etkileyen bir yönetim konusudur.
Ancak bütün özelleştirmeleri teknik borç olarak değerlendirmeyi de doğru bulmuyorum.
Bazı özel geliştirmeler şirketin rekabet avantajını destekleyebilir veya kritik iş gereksinimlerini karşılayabilir.
Önemli olan, özelleştirmenin oluşturduğu iş değeriyle yaşam döngüsü maliyetinin birlikte değerlendirilmesidir.
On ikinci gizli maliyet: Performans kaybı ve operasyonel kesintiler
Dönüşüm programlarının ekonomik değerlendirmesinde yalnızca doğrudan harcamalara odaklanılması eksik olabilir.
Çünkü uygulama ve geçiş süreçleri sırasında operasyonel performans geçici olarak etkilenebilir.
Örneğin yeni sistemin devreye alınması sırasında işlem süreleri uzayabilir, kullanıcıların verimliliği düşebilir veya belirli operasyonel faaliyetlerde kesinti yaşanabilir.
Bu etkilerin tamamı her projede gerçekleşmez.
Ancak kritik iş süreçlerini değiştiren yatırımlarda olası sonuçların değerlendirilmesi gerekir.
Bence operasyonel kesinti maliyetleri hesaplanırken gerçekçi senaryolar kullanılmalıdır.
Örneğin üretim kesintisinin ekonomik etkisi, yalnızca kaybedilen üretim saatlerinin satış fiyatıyla çarpılmasından ibaret olmayabilir.
Stok tamponları, ertelenebilir üretim, alternatif kapasite ve müşteri teslimat yükümlülükleri gibi unsurlar sonucu değiştirebilir.
Bu nedenle operasyonel risklerin parasallaştırılmasında varsayımların açık olması önemlidir.
Ayrıca beklenen kesinti maliyetleriyle bu riskleri azaltmak için yapılan önleyici yatırımların birbirine karıştırılmaması gerekir.
TCO hesabında en kritik hata: Aynı maliyeti iki kez saymak
Toplam Sahip Olma Maliyeti modellerinin kapsamı genişledikçe hesaplama hatası riski de artabilir.
Bence en önemli sorunlardan biri aynı maliyetin farklı başlıklar altında tekrar hesaplanmasıdır.
Örneğin uygulama danışmanlığı sözleşmesi içerisinde eğitim hizmetleri bulunuyorsa, aynı eğitim maliyetinin ayrı bir kalem olarak tekrar eklenmesi toplam maliyeti olduğundan yüksek gösterebilir.
Benzer şekilde kurum içi çalışan maliyetleri proje bütçesinde zaten yer alıyorsa, bunların ikinci kez eklenmesi hatalı olabilir.
Bulut abonelikleriyle altyapı hizmetleri arasında da benzer çakışmalar oluşabilir.
Bu nedenle TCO modelinde maliyet kalemlerinin açık tanımlanmasını önemli buluyorum.
Hangi maliyetin hangi başlık altında izlendiği, hangi döneme ait olduğu ve hangi varsayımla hesaplandığı belirlenmelidir.
Bence kapsamlı bir TCO modelinin kalitesi yalnızca çok sayıda maliyet kalemi içermesiyle ölçülemez.
Asıl önemli olan, maliyetlerin tutarlı, izlenebilir ve karşılaştırılabilir biçimde modellenmesidir.
Kurgusal örnek: 60 milyon TL'lik ERP yatırımının beş yıllık maliyeti
Konuyu somutlaştırmak için tamamen kurgusal bir örnek üzerinden ilerlemek istiyorum.
Bir şirketin yeni ERP dönüşümü için 60 milyon TL başlangıç bütçesi oluşturduğunu varsayalım.
Bu bütçe yazılım, uygulama danışmanlığı, temel entegrasyonlar ve başlangıç altyapısını kapsasın.
Ancak ayrıntılı yaşam döngüsü analizi sonucunda başlangıç bütçesine dahil edilmemiş bazı maliyetler ortaya çıksın.
Kurum içi proje kaynakları için 8 milyon TL, ek veri temizleme çalışmaları için 5 milyon TL, değişim yönetimi ve eğitim için 4 milyon TL, paralel sistem işletimi için 3 milyon TL ve canlıya geçiş sonrası yoğun destek için 2 milyon TL ekonomik maliyet öngörülsün.
Böylece başlangıç dönüşüm döneminin toplam maliyeti 82 milyon TL'ye ulaşır.
Buna ek olarak sistemin sonraki dört yılda yıllık 9 milyon TL bakım, destek, abonelik ve işletme maliyeti oluşturacağını varsayalım.
Bu durumda dört yıllık işletme maliyeti 36 milyon TL olur.
Başlangıç dönemi ve sonraki dört yıl birlikte değerlendirildiğinde toplam nominal yaşam döngüsü maliyeti 118 milyon TL'ye ulaşır.
Bu örnekte 60 milyon TL'lik başlangıç bütçesiyle 118 milyon TL'lik yaşam döngüsü maliyeti arasında önemli fark bulunmaktadır.
Ancak bu farkın tamamını bütçe aşımı olarak değerlendirmek doğru değildir.
Çünkü 36 milyon TL'lik işletme maliyeti başlangıç yatırımından farklı dönemlerde ortaya çıkan, planlanabilir giderlerden oluşmaktadır.
Ayrıca kurum içi kaynak maliyetlerinin tamamı ek nakit çıkışı olmayabilir.
Bu nedenle TCO, proje bütçesi ve nakit akışı birbirinden ayrı raporlanmalıdır.
Örneğin amacı, başlangıçta sunulan yatırım tutarının teknolojinin bütün ekonomik maliyetini temsil etmediğini göstermektir.
Bu örnekte kullanılan bütün tutarlar kurgusaldır. Enflasyon, iskonto, vergi etkileri, amortisman, kalıntı değer ve alternatif çözümlerin maliyetleri hesaba dahil edilmemiştir. Rakamlar gerçek bir şirketi veya sektör ortalamasını temsil etmemektedir.
Nominal maliyet ile bugünkü değer neden ayrılmalı?
Bir teknoloji yatırımının beş veya on yıllık maliyetleri hesaplanırken farklı yıllarda ortaya çıkan tutarların doğrudan toplanması belirli amaçlar için yararlı olabilir.
Ancak ekonomik yatırım karşılaştırmalarında paranın zaman değerinin dikkate alınması gerekebilir.
Örneğin bugün yapılacak 20 milyon TL harcamayla beş yıl sonra yapılacak aynı nominal tutardaki harcama ekonomik açıdan eşdeğer değildir.
Bu nedenle gelecekteki nakit çıkışlarının uygun bir iskonto oranıyla bugünkü değere indirgenmesi anlamlı olabilir.
Ancak iskonto oranının nasıl belirlendiği önemlidir.
Sermaye maliyeti, para birimi, enflasyon varsayımları ve nakit akışlarının nominal veya reel biçimde modellenmesi tutarlı olmalıdır.
Özellikle yüksek enflasyon ortamlarında bu tutarlılığın korunmasını önemli buluyorum.
Bence TCO değerlendirmelerinde nominal toplam maliyetle indirgenmiş maliyetin birbirinden ayrılması gerekir.
Çünkü nominal toplam maliyet bütçe ve nakit planlaması açısından bilgi sağlayabilirken, bugünkü değer yaklaşımı alternatiflerin ekonomik karşılaştırılmasını destekleyebilir.
Ancak bu iki göstergenin farklı amaçlara hizmet ettiği unutulmamalıdır.
TCO ile ROI arasındaki fark
Toplam Sahip Olma Maliyeti ile yatırım getirisinin aynı kavramlar olmadığını özellikle vurgulamak isterim.
TCO, belirlenen yaşam döngüsü boyunca oluşan maliyetleri anlamaya odaklanır.
ROI ise yatırımın sağladığı getiriyle maliyeti arasındaki ilişkiyi değerlendirmeyi amaçlar.
Bir teknoloji çözümünün TCO'sunun düşük olması, onun mutlaka daha iyi yatırım olduğu anlamına gelmez.
Çünkü daha yüksek maliyetli bir çözüm, belirli koşullarda daha yüksek ekonomik fayda oluşturabilir.
Örneğin iki ERP çözümünü karşılaştırdığımızı düşünelim.
Birinci çözümün beş yıllık TCO'su daha düşük olabilir.
Ancak ikinci çözüm, daha güçlü süreç standardizasyonu, daha düşük operasyonel risk veya daha yüksek ölçeklenebilirlik sağlayabilir.
Bu durumda yalnızca maliyet karşılaştırması yapmak yeterli değildir.
Bence yatırım kararlarında TCO ile beklenen faydaların birlikte değerlendirilmesi gerekir.
Ancak fayda tahminlerinin de belirsizlik içerdiği unutulmamalıdır.
Bu nedenle yatırımın ekonomik sonucu, yalnızca en düşük maliyetli seçeneği bulmakla açıklanamaz.
Asıl mesele, toplam maliyetle beklenen değer arasındaki ilişkiyi anlayabilmektir.
TCO ve toplam sahip olma değeri
Teknoloji yatırımlarının değerlendirilmesinde yalnızca maliyete odaklanmanın önemli sınırlamaları bulunduğunu düşünüyorum.
Çünkü bazı teknolojiler doğrudan maliyet tasarrufu oluştururken bazıları yeni iş modellerinin gelişmesini, operasyonel esnekliği veya risk azaltımını destekleyebilir.
Bu nedenle toplam sahip olma değeri olarak ifade edilebilecek daha geniş bir değerlendirme yaklaşımı yararlı olabilir.
Ancak burada dikkatli olmak gerekir.
TCO belirli bir maliyet hesaplama çerçevesidir.
Toplam değer değerlendirmesi ise maliyetlerin yanında faydaları, riskleri ve stratejik katkıları da ele alır.
Bu kavramların birbirine karıştırılmasını doğru bulmuyorum.
Bence TCO yatırım kararının önemli bir bileşenidir, ancak tek başına bütün kararı açıklamaz.
Örneğin bir siber güvenlik yatırımının doğrudan gelir oluşturması beklenmeyebilir.
Ancak önemli riskleri azaltması nedeniyle stratejik açıdan gerekli olabilir.
Benzer şekilde veri altyapısı yatırımı, gelecekteki analitik ve yapay zekâ uygulamalarının ön koşulu olabilir.
Bu nedenle yatırım değerlendirmesinde maliyet, fayda ve risk boyutlarının ayrı ayrı görünür olması gerektiğine inanıyorum.
SAP ve ERP dönüşümlerinde TCO neden daha karmaşık olabilir?
SAP ve ERP dönüşümlerinde TCO değerlendirmesinin özellikle dikkat gerektirdiğini düşünüyorum.
Çünkü bu sistemler çoğu zaman şirketin finans, satın alma, üretim, lojistik, satış ve insan kaynakları gibi temel süreçleriyle ilişkilidir.
Dolayısıyla ERP dönüşümünün maliyeti yalnızca yazılım ve uygulama danışmanlığından oluşmaz.
Süreç tasarımı, organizasyonel değişim, ana veri yönetimi, entegrasyonlar, test, kullanıcı eğitimi, güvenlik ve operasyonel geçiş önemli maliyet bileşenleri oluşturabilir.
Ayrıca şirketin mevcut ERP yapısındaki özelleştirmeler, teknik borç ve entegrasyon mimarisi yeni sisteme geçiş maliyetini etkileyebilir.
Örneğin mevcut sistemde çok sayıda özel geliştirme bulunması, bunların yeni ortamda yeniden değerlendirilmesini gerektirebilir.
Ancak bütün özel geliştirmelerin taşınması zorunlu olmayabilir.
Bazı süreçler standart fonksiyonlarla karşılanabilir.
Bence bu nedenle ERP dönüşümünün TCO analizi, yalnızca mevcut sistemi yeni teknolojiyle değiştirme maliyetine odaklanmamalıdır.
Hangi süreçlerin sadeleştirileceği, hangi özelleştirmelerin kaldırılacağı ve hangi operasyonel sorumlulukların değişeceği de değerlendirilmelidir.
Bu yaklaşım hem maliyetlerin daha güvenilir tahmin edilmesine hem de gereksiz karmaşıklığın azaltılmasına yardımcı olabilir.
SaaS, bulut ve şirket içi sistemler nasıl karşılaştırılmalı?
Teknoloji yatırımlarında sık karşılaşılan kararlardan biri, SaaS, bulut tabanlı altyapı ve şirket içi işletim modellerinin karşılaştırılmasıdır.
Ancak bu seçeneklerin yalnızca başlangıç maliyetlerine bakılarak değerlendirilmesini doğru bulmuyorum.
SaaS modelinde abonelik ve kullanıcı bazlı ücretler önemli olabilir.
Şirket içi sistemlerde altyapı yatırımları, bakım, enerji, fiziksel güvenlik ve işletme personeli gibi maliyetler öne çıkabilir.
Bulut altyapısında ise tüketim, veri aktarımı, saklama, izleme ve ölçeklenme gibi değişkenler önem kazanabilir.
Bence karşılaştırma yapılırken seçeneklerin aynı hizmet düzeyini, güvenlik gerekliliklerini ve iş ihtiyaçlarını karşılayıp karşılamadığı da değerlendirilmelidir.
Aksi hâlde daha düşük maliyetli görünen bir çözümün aslında daha sınırlı hizmet sunduğu gözden kaçabilir.
Ayrıca mevcut altyapı yatırımlarının batık maliyet niteliği taşıyıp taşımadığı ve gelecekteki nakit akışlarına nasıl yansıyacağı dikkatle değerlendirilmelidir.
Bence doğru teknoloji kararı, yalnızca bulutun veya şirket içi altyapının daha ucuz olduğu şeklindeki genel kabullere dayanamaz.
Karar, şirketin gerçek kullanım koşullarına ve ekonomik varsayımlarına göre verilmelidir.
Yapay zekâ yatırımlarının yeni maliyet kalemleri
Yapay zekâ yatırımlarının TCO değerlendirmesinde geleneksel yazılım projelerinden farklı maliyet unsurları bulunabileceğini düşünüyorum.
Örneğin model kullanımı, çıkarım maliyetleri, veri hazırlama, model değerlendirme, güvenlik kontrolleri, izleme ve insan gözetimi gibi faaliyetler önem kazanabilir.
Özellikle üretken yapay zekâ ve AI ajanlarıyla çalışan sistemlerde işlem hacmi arttıkça kullanım maliyetleri değişebilir.
Ancak yalnızca model kullanım ücretine odaklanmak eksik bir değerlendirme oluşturabilir.
Çünkü ajanların kurumsal sistemlere bağlanması, yetkilendirilmesi, test edilmesi ve sonuçlarının doğrulanması da kaynak gerektirebilir.
Örneğin bir AI ajanı teklif hazırlama sürecini hızlandırabilir.
Ancak üretilen tekliflerin ticari doğruluğunun kontrol edilmesi, fiyatlandırma kurallarına uygunluğunun değerlendirilmesi ve müşteri verilerinin korunması gerekir.
Bu nedenle AI ajanlarının ekonomik katkısını yalnızca otomatik tamamlanan görev sayısıyla ölçmeyi doğru bulmuyorum.
Bence toplam maliyet değerlendirmesinde insan gözetimi, hata düzeltme, kalite güvence ve sistem işletimi gibi bileşenler de dikkate alınmalıdır.
Ancak bu maliyetlerin her AI uygulamasında aynı düzeyde olacağını düşünmüyorum.
Maliyet yapısı kullanım senaryosuna, risk düzeyine, model mimarisine ve işletim biçimine göre değişebilir.
AI ajanlarının maliyeti neden yalnızca token tüketimi değildir?
AI-native işletim modelleri üzerinde çalışırken özellikle önem verdiğim konulardan biri, yapay zekâ ajanlarının ekonomik değerlendirmesinin yalnızca model kullanım ücretlerine indirgenmemesidir.
Bir ajan belirli bir görevi düşük token maliyetiyle tamamlayabilir.
Ancak görevin doğrulanması için insan müdahalesi gerekiyorsa, sistemin ekonomik sonucu farklılaşabilir.
Benzer şekilde ajanların hatalı kararlar vermesi, tekrar işlem yapılmasına veya operasyonel sorunlara neden olabilir.
Bence AI ajanlarının TCO değerlendirmesinde geliştirme, entegrasyon, model kullanımı, izleme, güvenlik, insan gözetimi, bakım ve güncelleme maliyetleri birlikte ele alınmalıdır.
Ayrıca ajanların kullandığı kurumsal sistemlerin lisans ve erişim maliyetleri de önemli olabilir.
Ancak bütün bu maliyetlerin aynı anda her uygulamada ortaya çıkacağını varsaymıyorum.
Önemli olan, AI ajanının belirli bir iş sürecinde hangi ekonomik kaynakları tükettiğini ve hangi değeri oluşturduğunu gerçek kullanım koşullarında değerlendirmektir.
Bu nedenle pilot uygulamalarda yalnızca teknik başarı oranını değil, görev başına toplam ekonomik maliyeti de ölçmeyi anlamlı buluyorum.
TCO'da belirsizlik nasıl yönetilmeli?
Toplam Sahip Olma Maliyeti hesaplamalarının geleceğe ilişkin varsayımlar içerdiğini unutmamak gerekir.
Örneğin beş yıllık bulut maliyeti hesaplanırken işlem hacmi, kullanıcı sayısı, veri büyümesi ve fiyatlandırma koşulları hakkında tahminler yapılabilir.
Benzer şekilde ERP bakım maliyetleri, gelecekteki değişiklik ihtiyaçlarına göre farklılaşabilir.
Bu nedenle tek bir TCO rakamının bütün belirsizlikleri temsil ettiğini düşünmüyorum.
Bence önemli varsayımlar için senaryo ve duyarlılık analizi yapılması yararlı olabilir.
Örneğin kullanıcı sayısının yüzde 30 artması, veri hacminin beklenenden hızlı büyümesi veya uygulama süresinin altı ay uzaması durumunda toplam maliyetin nasıl değişeceği değerlendirilebilir.
Ancak bu yüzdelerin keyfî biçimde belirlenmesi yerine, gerçek kullanım verileri ve makul varsayımlarla ilişkilendirilmesi gerekir.
Bence TCO'nun değeri gelecekteki maliyetleri kesin olarak bilmesinde değil, maliyetlerin hangi değişkenlere bağlı olduğunu görünür kılmasındadır.
TCO analizinde zaman ufku nasıl belirlenmeli?
Bir teknoloji yatırımının toplam maliyeti değerlendirilirken hangi dönemin esas alınacağı önemli bir karardır.
Üç yıllık, beş yıllık veya daha uzun değerlendirme dönemleri farklı sonuçlar oluşturabilir.
Örneğin başlangıç maliyeti yüksek ancak yıllık işletme maliyeti düşük bir çözüm, kısa değerlendirme döneminde dezavantajlı görünebilir.
Buna karşılık başlangıç maliyeti düşük ancak yıllık abonelik giderleri yüksek bir çözüm, daha uzun dönemde farklı bir maliyet profili oluşturabilir.
Bu nedenle değerlendirme döneminin keyfî biçimde seçilmesini doğru bulmuyorum.
Bence zaman ufku teknolojinin beklenen kullanım ömrü, sözleşme koşulları, yenileme döngüsü ve şirketin yatırım kararının niteliğiyle uyumlu olmalıdır.
Ayrıca farklı kullanım ömürlerine sahip alternatifler karşılaştırılıyorsa, değerlendirme yönteminin bu farkları dikkate alması gerekir.
Örneğin yıllık eşdeğer maliyet yaklaşımı bazı karşılaştırmalarda yararlı olabilir.
Ancak kullanılacak yöntemin hangi varsayımlara dayandığı açık olmalıdır.
TCO modelinin sahibi kim olmalı?
Teknoloji yatırımlarının toplam maliyetini yalnızca bilgi teknolojileri departmanının sorumluluğu olarak görmüyorum.
Çünkü maliyetlerin önemli bir bölümü iş birimleri, finans, satın alma, insan kaynakları ve operasyon ekipleriyle ilişkili olabilir.
Örneğin teknoloji ekibi altyapı ve yazılım maliyetlerini hesaplayabilir.
Finans departmanı nakit akışlarını, muhasebesel sınıflandırmaları ve iskonto varsayımlarını değerlendirebilir.
Satın alma birimi sözleşme koşullarını, fiyat artış mekanizmalarını ve tedarikçi yükümlülüklerini inceleyebilir.
İş birimleri ise eğitim, süreç değişikliği ve operasyonel kaynak gereksinimlerini belirleyebilir.
Bence güçlü bir TCO modeli bu farklı bakış açılarını bir araya getirmelidir.
Ancak bütün maliyet kalemlerinin tek bir departman tarafından sahiplenilmesi gerektiğini düşünmüyorum.
Önemli olan, hesaplamanın koordinasyonundan sorumlu bir yapı bulunması ve maliyet verilerinin ilgili sahipler tarafından doğrulanmasıdır.
Bu noktada PMO veya yatırım yönetişimi fonksiyonu önemli bir koordinasyon rolü üstlenebilir.
PMO'nun TCO yönetimindeki stratejik rolü
Proje yönetim ofislerinin teknoloji yatırımlarının toplam maliyetini görünür kılmada önemli katkı sağlayabileceğine inanıyorum.
Ancak PMO'nun rolünü yalnızca proje bütçesinin gerçekleşen harcamalarını izlemekle sınırlamıyorum.
Bence daha gelişmiş bir PMO yaklaşımı, yatırımın başlangıç iş vakasıyla uygulama ve işletme dönemindeki maliyetleri arasında izlenebilirlik oluşturabilir.
Örneğin yatırım onayı sırasında öngörülen veri geçişi, entegrasyon, eğitim ve destek maliyetleri proje boyunca güncellenebilir.
Canlıya geçiş sonrasında ise işletme maliyetleri ilgili hizmet ve finans ekipleri tarafından takip edilebilir.
Böylece başlangıç tahminleriyle gerçekleşen maliyetler karşılaştırılabilir.
Ancak bu karşılaştırmanın yalnızca sapmaları raporlamak için kullanılmasını yeterli bulmuyorum.
Asıl amaç, sapmaların nedenlerini anlamak ve gelecekteki yatırım tahminlerinin kalitesini geliştirmektir.
Bence PMO'nun stratejik değeri, yalnızca projelerin bütçeye uygun tamamlanmasına değil, yatırım kararlarının yaşam döngüsü boyunca ekonomik açıdan izlenebilir olmasına katkı sağlamasında ortaya çıkar.
TCO ile fayda gerçekleştirme birlikte yönetilmeli
Bir dönüşüm yatırımının toplam maliyetinin doğru hesaplanması önemlidir.
Ancak yatırımın ekonomik başarısını değerlendirmek için maliyetlerle birlikte beklenen faydaların da izlenmesi gerekir.
Örneğin yeni ERP sistemi planlanan maliyetler içerisinde uygulanmış olabilir.
Ancak stok seviyeleri, finansal kapanış süresi veya operasyonel verimlilik hedefleri gerçekleşmemişse, yatırımın ekonomik sonucu beklentilerden farklılaşabilir.
Buna karşılık başlangıç maliyetleri artmış olsa bile yatırımın oluşturduğu ekonomik faydalar da artmış olabilir.
Bu nedenle yalnızca maliyet sapmasına bakarak yatırımın başarılı veya başarısız olduğunu söylemeyi doğru bulmuyorum.
Bence TCO ve fayda gerçekleştirme yönetimi birbirini tamamlayan iki disiplindir.
TCO, çözümün ekonomik kaynak tüketimini görünür kılar.
Fayda gerçekleştirme ise yatırımın beklenen iş sonuçlarını ne ölçüde oluşturduğunu değerlendirmeye yardımcı olur.
Bu iki yaklaşım birlikte kullanıldığında teknoloji yatırımının gerçek ekonomik performansı daha kapsamlı biçimde anlaşılabilir.
Girişimcilikte TCO: Bir iş fikrinin gerçek maliyeti
2026 yılında Astrum Consulting Group'u geliştirmeye başladığımda, kurumsal teknoloji yatırımlarında yıllardır üzerinde düşündüğüm maliyet disiplininin girişimcilik açısından da önemli olduğunu gördüm.
Çünkü yeni bir danışmanlık hizmeti, teknoloji platformu veya dijital yayın girişimi oluştururken başlangıç maliyetiyle sürdürülebilir işletme maliyeti birbirinden farklı olabilir.
Örneğin yeni bir teknoloji platformunun ilk sürümünü geliştirmek belirli bir bütçe gerektirebilir.
Ancak platformun barındırılması, güvenliği, müşteri desteği, sürekli geliştirilmesi, pazarlanması ve işletilmesi ek kaynaklar gerektirir.
Benzer şekilde yeni bir danışmanlık hizmeti oluşturmanın maliyeti yalnızca hizmet dokümanlarının hazırlanmasından oluşmaz.
Pazar araştırması, müşteri kazanımı, teklif hazırlama, uzman kapasitesi, teslimat kalitesi ve satış sonrası ilişki yönetimi de ekonomik kaynak tüketir.
Bence girişimcilikte en önemli maliyet hatalarından biri, bir fikri hayata geçirmenin maliyetiyle o fikri sürdürülebilir bir işletmeye dönüştürmenin maliyetini aynı kabul etmektir.
Bu nedenle yeni girişimleri değerlendirirken yalnızca başlangıç yatırımına değil, devam eden işletme gereksinimlerine de bakılması gerektiğine inanıyorum.
Ancak bütün girişimler için aynı TCO modelinin kullanılmasını doğru bulmuyorum.
Danışmanlık, SaaS, yayıncılık ve platform iş modellerinin maliyet yapıları farklıdır.
Önemli olan, her iş modelinin gerçek ekonomik kaynak gereksinimini anlamaktır.
Youpreneur yaklaşımında zamanın toplam maliyeti
Kişisel uzmanlığa dayalı bir iş modeli geliştirirken TCO kavramının farklı bir anlam kazandığını düşünüyorum.
Çünkü danışmanlık, yazarlık, konuşmacılık, araştırma ve girişimcilik faaliyetlerinde en kritik kaynaklardan biri kişinin zamanıdır.
Örneğin bir araştırma raporu hazırlamak için yazılım abonelikleri veya dış hizmetler kullanılabilir.
Ancak raporun hazırlanması için ayrılan araştırma, analiz, yazım ve değerlendirme zamanı da ekonomik açıdan önemlidir.
Benzer şekilde kişisel bir web sitesinin geliştirilmesi yalnızca hosting ve alan adı maliyetinden oluşmaz.
İçerik üretimi, güvenlik, bakım, güncelleme, SEO ve teknik destek gibi faaliyetler zaman ve kaynak gerektirir.
Bence Youpreneur yaklaşımında sürdürülebilirlik, yalnızca hangi faaliyetlerin gelir oluşturduğunu anlamakla değil, bu faaliyetlerin ne kadar zaman ve dikkat tükettiğini de değerlendirmekle mümkündür.
Ancak kişisel zamanın ekonomik değerini hesaplarken bütün faaliyetlerin aynı saatlik ücretle değerlendirilmesini de doğru bulmuyorum.
Bazı çalışmalar doğrudan gelir oluşturabilir.
Bazıları uzun vadeli güven, uzmanlık ve iş fırsatları geliştirebilir.
Bu nedenle kişisel uzmanlığa dayalı iş modellerinde zaman maliyetiyle stratejik değerin birlikte düşünülmesi gerekir.
İlk 90 günde TCO disiplini nasıl kurulabilir?
Bir şirketin teknoloji yatırımlarında Toplam Sahip Olma Maliyeti yaklaşımını geliştirmek için bütün finansal yönetim sistemini aynı anda değiştirmesi gerektiğini düşünmüyorum.
Bence ilk adım, mevcut yatırım kararlarında hangi maliyetlerin değerlendirildiğini anlamaktır.
İlk 30 günlük dönemde devam eden ve planlanan önemli teknoloji yatırımlarının maliyet yapıları incelenebilir.
Lisans, uygulama, entegrasyon, veri geçişi, iç kaynak, eğitim, güvenlik ve işletme maliyetlerinin hangi ölçüde görünür olduğu değerlendirilebilir.
Bu aşamada özellikle farklı bütçe merkezlerinde izlenen maliyetlerin belirlenmesi önemlidir.
Ancak eksik bilgilerin tahmini rakamlarla kesinleştirilmesini doğru bulmuyorum.
Veri sınırlamaları ve varsayımlar açıkça belirtilmelidir.
İkinci 30 günlük dönemde ortak bir TCO değerlendirme çerçevesi oluşturulabilir.
Bu çerçevede yatırımın yaşam döngüsü, maliyet kategorileri, hesaplama yöntemi, veri kaynakları ve sorumluluklar tanımlanabilir.
Ancak bütün teknoloji türleri için aynı maliyet kalemlerinin zorunlu tutulması gerekli değildir.
Örneğin SaaS çözümleri, ERP dönüşümleri ve AI ajan platformları için farklı maliyet ayrıntıları gerekebilir.
Son 30 günlük dönemde ise seçilen bir veya birkaç yatırım üzerinde TCO analizi uygulanabilir.
Başlangıç bütçesiyle yaşam döngüsü maliyeti karşılaştırılabilir, önemli belirsizlikler değerlendirilebilir ve farklı teknoloji seçeneklerinin ekonomik sonuçları incelenebilir.
Bence ilk 90 günün temel amacı, bütün maliyetleri kesin olarak tahmin etmek değildir.
Asıl amaç, teknoloji yatırımlarının gerçek ekonomik kapsamının daha görünür ve karşılaştırılabilir hâle gelmesini sağlamaktır.
TCO yaklaşımının başarısı nasıl ölçülmeli?
Bir TCO modelinin başarısını yalnızca başlangıç tahminleriyle gerçekleşen maliyetlerin birbirine yakın olması üzerinden değerlendirmeyi yeterli bulmuyorum.
Çünkü maliyet tahminlerinin doğruluğu önemli olsa da yatırım kararlarının kalitesi farklı boyutlar içerir.
Bence değerlendirmede maliyet kalemlerinin kapsanma düzeyi, varsayımların izlenebilirliği, gerçekleşen maliyetlerle tahminler arasındaki farkların açıklanabilmesi ve alternatiflerin tutarlı biçimde karşılaştırılması önemlidir.
Ayrıca maliyetlerin hangi iş birimleri ve teknoloji bileşenleri tarafından oluşturulduğunun görünür olması da yararlı olabilir.
Ancak bütün maliyetleri mümkün olan en ayrıntılı düzeyde izlemek her zaman ekonomik açıdan anlamlı değildir.
Veri toplama ve raporlama faaliyetlerinin de bir maliyeti vardır.
Bu nedenle TCO yönetiminin ayrıntı düzeyi yatırımın büyüklüğü, riskleri ve karar ihtiyacıyla uyumlu olmalıdır.
Bence iyi bir TCO modeli, en fazla satıra sahip maliyet tablosu değil, daha bilinçli yatırım kararları alınmasını sağlayan modeldir.
En sık yapılan TCO hataları
Teknoloji yatırımlarında ilk önemli hatanın, satın alma fiyatını toplam maliyet olarak kabul etmek olduğunu düşünüyorum.
İkinci hata, kurum içi kaynakların ve organizasyonel değişimin ekonomik etkilerini göz ardı etmektir.
Üçüncü hata, veri kalitesi ve entegrasyon gereksinimlerini yeterince değerlendirmemektir.
Dördüncü hata, canlıya geçiş sonrasındaki bakım, destek ve sürekli geliştirme maliyetlerini ihmal etmektir.
Beşinci hata, farklı teknoloji seçeneklerini aynı hizmet düzeyi ve değerlendirme dönemi üzerinden karşılaştırmamaktır.
Altıncı hata, gelecekteki maliyetleri kesin tahminler gibi sunmaktır.
Yedinci hata, aynı maliyetin farklı başlıklar altında tekrar hesaplanmasıdır.
Sekizinci hata ise TCO analizini yatırım onayı sonrasında güncellememektir.
Bence bu hataların ortak noktası, teknolojinin ekonomik yaşam döngüsünün yeterince anlaşılmamasıdır.
Oysa güçlü bir yatırım disiplini, yalnızca başlangıçta ne kadar harcama yapılacağını değil, çözümün kullanılmaya devam ettiği sürece hangi kaynakları tüketeceğini de değerlendirmelidir.
Geleceğin TCO yaklaşımı: Sürekli maliyet görünürlüğü
Kurumsal teknoloji yatırımlarının gelecekte daha dinamik maliyet yönetimi yaklaşımları gerektireceğini düşünüyorum.
Çünkü bulut hizmetleri, abonelik modelleri, yapay zekâ sistemleri ve sürekli geliştirilen dijital platformlar, maliyetlerin zaman içerisinde değişmesine neden olabilir.
Bu nedenle yalnızca yatırım başlangıcında hazırlanan statik TCO tablolarının yeterli olmayabileceğine inanıyorum.
Bence daha gelişmiş yaklaşım, başlangıç iş vakasındaki maliyet varsayımlarıyla gerçek kullanım ve işletme verilerinin ilişkilendirilmesidir.
Örneğin bulut tüketimi, lisans kullanımı, destek talepleri, entegrasyon maliyetleri ve geliştirme harcamaları düzenli biçimde izlenebilir.
Bu veriler gelecekteki maliyet tahminlerinin güncellenmesini sağlayabilir.
Yapay zekâ ve gelişmiş analitik yöntemler de maliyet sapmalarının belirlenmesi ve farklı senaryoların değerlendirilmesi için kullanılabilir.
Ancak daha fazla veri toplanmasının otomatik olarak daha iyi maliyet yönetimi oluşturacağını düşünmüyorum.
Önemli olan, verilerin doğru kararlarla ilişkilendirilmesidir.
Bence geleceğin TCO yaklaşımı, yalnızca geçmiş harcamaları raporlayan değil, teknolojinin ekonomik sürdürülebilirliğini sürekli değerlendiren bir yönetim disiplinine dönüşmelidir.
Sonuç: Dönüşümün gerçek fiyatı, sözleşmede yazan tutardan daha fazlasıdır
Kurumsal dönüşüm, SAP/ERP, proje yönetimi, teknoloji, yönetişim, satış ve iş geliştirme alanındaki 28 yıllık mesleki deneyimim, teknoloji yatırımlarının ekonomik değerlendirmesinde önemli bir gerçeği tekrar tekrar düşünmeme neden oldu.
Bir şirket doğru teknolojiyi seçebilir.
Yetkin bir uygulama iş ortağıyla çalışabilir.
Projesini planlanan tarihte canlıya alabilir.
Ancak bütün bunlar yatırımın gerçek ekonomik maliyetinin başlangıçta doğru anlaşıldığını garanti etmez.
Çünkü dönüşümün maliyeti yalnızca yazılım lisanslarından, danışmanlık sözleşmelerinden veya altyapı yatırımlarından oluşmaz.
Veri kalitesi, entegrasyonlar, kurum içi insan kaynağı, değişim yönetimi, eğitim, güvenlik, bakım, destek, teknik borç ve gelecekteki sistemden çıkış gereksinimleri de ekonomik sonuçları etkileyebilir.
Bu nedenle teknoloji yatırımlarını değerlendirirken özellikle şu soruların sorulmasını önemli buluyorum.
Satın alma fiyatıyla toplam sahip olma maliyetini birbirinden ayırıyor muyuz?
İç kaynakların projeye ayıracağı zamanı ve bunun ekonomik etkisini biliyor muyuz?
Veri kalitesi ve entegrasyon gereksinimlerini yeterince değerlendirdik mi?
Canlıya geçiş sonrasındaki destek ve işletme maliyetlerini hesapladık mı?
Bulut ve abonelik maliyetlerinin gelecekte nasıl değişebileceğini analiz ettik mi?
Güvenlik, uyum ve iş sürekliliği gereksinimlerini maliyet modeline dahil ettik mi?
Tedarikçi değiştirme veya sistemden çıkış maliyetlerini değerlendirdik mi?
Farklı teknoloji seçeneklerini aynı kapsam ve zaman ufkunda karşılaştırıyor muyuz?
Maliyet tahminlerimizin hangi varsayımlara dayandığını biliyor muyuz?
Ve en önemlisi, bugün onayladığımız yatırımın beş yıl sonraki gerçek ekonomik maliyetini anlamaya ne kadar yakınız?
Bence bu soruların yanıtları, bir şirketin teknoloji yatırımlarını ne kadar bilinçli yönettiğini anlamak açısından önemlidir.
Kendi girişimcilik yolculuğumda da aynı yaklaşımı değerli buluyorum.
Çünkü yeni bir danışmanlık hizmeti, teknoloji platformu veya yayın girişimi oluştururken yalnızca başlangıç maliyetini bilmek yeterli değildir.
Asıl önemli olan, o girişimi sürdürülebilir biçimde işletmenin hangi kaynakları gerektireceğini anlamaktır.
Bu nedenle Toplam Sahip Olma Maliyeti yaklaşımını yalnızca büyük kurumsal teknoloji yatırımlarında değil, yeni iş modellerinin ekonomik değerlendirmesinde de yararlı buluyorum.
Bence dönüşümün gerçek fiyatı, teknolojiye sahip olmak için ödediğimiz bedel değil, o teknolojiyi organizasyonun bir parçası hâline getirmek, güvenilir biçimde işletmek, geliştirmek ve gerektiğinde değiştirmek için yaşam döngüsü boyunca kullandığımız toplam ekonomik kaynaktır.
Bu nedenle başarılı yatırım yönetimi, yalnızca en düşük başlangıç fiyatını bulmakla ilgili değildir.
Gerçek başarı, toplam maliyeti beklenen değerle birlikte değerlendirebilmek ve teknolojinin ekonomik sürdürülebilirliğini yatırımın bütün yaşam döngüsü boyunca yönetebilmektir.
Ben Toplam Sahip Olma Maliyeti yaklaşımını bu nedenle bir hesaplama tekniğinden çok, kurumsal dönüşümün gerçek ekonomik boyutunu görünür kılan stratejik bir yönetim disiplini olarak görüyorum.
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar & Konuşmacı
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu makale, kurumsal dönüşüm, SAP/ERP, proje yönetimi, teknoloji, yönetişim, satış, iş geliştirme ve girişimcilik alanındaki 28 yıllık mesleki deneyimimden hareketle geliştirdiğim değerlendirmeleri yansıtmaktadır. Toplam Sahip Olma Maliyeti, yaşam döngüsü maliyetlemesi, bulut maliyet yönetimi ve yatırım değerlendirmesine ilişkin açıklamalar ilgili akademik ve uygulamalı literatürle ilişkilendirilmiştir. Kurgusal örnekteki tutarlar gerçek müşteri verilerini veya sektör ortalamalarını temsil etmemektedir. Önerilen 90 günlük yaklaşım, bütün organizasyonlarda aynı sonuçları sağlayacağı deneysel olarak doğrulanmış evrensel bir yöntem değildir.
Kaynaklar ve ileri okumalar
1. Ellram, L. M. (1995). Total Cost of Ownership: An Analysis Approach for Purchasing. International Journal of Physical Distribution & Logistics Management, 25(8), 4–23.
Satın alma kararlarında yalnızca fiyatın değil, toplam maliyetin değerlendirilmesine ilişkin temel akademik çalışmalardan biridir.
2. Ellram, L. M. & Siferd, S. P. (1993). Purchasing: The Cornerstone of the Total Cost of Ownership Concept. Journal of Business Logistics, 14(1), 163–184.
Toplam Sahip Olma Maliyeti yaklaşımının satın alma ve tedarik yönetimindeki uygulamalarını ele alan çalışma.
3. ISO 15686-5:2017. Buildings and Constructed Assets — Service Life Planning — Part 5: Life-Cycle Costing.
Yaşam döngüsü maliyetlemesinin yöntemsel ilkelerine ilişkin standarttır. Doğrudan yazılım veya ERP sistemleri için hazırlanmış değildir; yaşam döngüsü maliyet yaklaşımının kavramsal temelleri açısından değerlendirilebilir.
4. HM Treasury (2022). The Green Book: Central Government Guidance on Appraisal and Evaluation.
Yatırım alternatiflerinin ekonomik değerlendirilmesi, maliyet ve faydaların karşılaştırılması, iskonto ve belirsizlik analizi açısından önemli rehber.
5. Project Management Institute (2019). Benefits Realization Management: A Practice Guide.
Yatırımların beklenen faydalarının tanımlanması, izlenmesi ve gerçekleşmesinin değerlendirilmesine ilişkin uygulama kaynağı.
6. FinOps Foundation. FinOps Framework.
Bulut maliyetlerinin görünürlüğü, sorumlulukların paylaşılması, tüketimin yönetilmesi ve ekonomik optimizasyon için kullanılan uygulama çerçevesi.
7. NIST (2018). Framework for Improving Critical Infrastructure Cybersecurity, Version 1.1.
Siber güvenlik risk yönetimi ve kontrol gereksinimlerinin değerlendirilmesine ilişkin çerçeve. Daha güncel uygulamalar için NIST Cybersecurity Framework 2.0 da dikkate alınmalıdır.
8. NIST (2024). The NIST Cybersecurity Framework (CSF) 2.0.
Siber güvenlik yönetişimi, risk yönetimi ve organizasyonel güvenlik gereksinimlerinin değerlendirilmesine yönelik güncel çerçeve.
9. NIST (2023). Artificial Intelligence Risk Management Framework (AI RMF 1.0).
Yapay zekâ sistemlerinin güvenilirliği, risk yönetimi ve yönetişim gereksinimlerine ilişkin çerçeve.
10. ISO/IEC 20000-1:2018. Information Technology — Service Management — Part 1: Service Management System Requirements.
Bilgi teknolojileri hizmet yönetimi, hizmet sürekliliği ve işletim süreçlerinin değerlendirilmesine ilişkin uluslararası standart.
11. Kaplan, R. S. & Norton, D. P. (2004). Strategy Maps: Converting Intangible Assets into Tangible Outcomes. Harvard Business School Press.
Teknoloji ve organizasyonel yetkinlik yatırımlarının operasyonel ve finansal sonuçlarla ilişkilendirilmesine yardımcı olan stratejik yönetim yaklaşımı.
12. McKinsey & Company (2023). The State of Organizations 2023: Ten Shifts Transforming Organizations.
Organizasyonel değişim, yetkinlikler ve dönüşümün insan boyutuna ilişkin yönetim araştırması. TCO hesaplamasına doğrudan maliyet katsayısı sağlamaz.
Bu kaynaklar TCO, yaşam döngüsü maliyetlemesi, yatırım değerlendirmesi, fayda gerçekleştirme, bulut maliyet yönetimi, siber güvenlik ve organizasyonel değişim konularına ilişkin teorik ve uygulamalı dayanaklar sağlamaktadır. Makaledeki değerlendirmeler ve öneriler bu çerçevelerden hareketle geliştirilmiştir; belirli bir teknoloji yatırımının ekonomik sonucunu garanti etmez.