Bir şirketin yönetim kurulunda dijital dönüşüm yatırımlarının değerlendirildiğini düşünelim. Önümüzdeki üç yıl içerisinde ERP modernizasyonu, süreç otomasyonu, veri analitiği, yapay zekâ ve müşteri deneyimi alanlarında önemli yatırımlar yapılması planlanıyor. Her yatırımın bir bütçesi, uygulama takvimi ve beklenen faydaları bulunuyor. ERP programı operasyonel standardizasyon sağlayacak, otomasyon projeleri çalışanların üzerindeki tekrarlayan iş yükünü azaltacak, veri platformu karar alma süreçlerini geliştirecek ve yapay zekâ uygulamaları verimliliği artıracak. Sunumlar ikna edici görünüyor. Ancak yönetim kurulu üyelerinden biri şu soruyu soruyor: Bütün bu yatırımları gerçekleştirdiğimizde şirketin ekonomik performansı tam olarak nasıl değişecek? Hangi yatırım hangi değeri oluşturacak, bu değer ne zaman finansal sonuçlara dönüşecek ve yatırımların toplam maliyeti hangi noktada beklenen getirinin altında kalacak? Benim için dijital dönüşümün ekonomik boyutu tam olarak bu sorularla başlıyor. Çünkü teknoloji yatırımlarının başarılı olmasıyla şirketin ekonomik olarak değer kazanması aynı şey değildir.
Dönüşümün başarısını proje çıktılarıyla mı, ekonomik sonuçlarla mı ölçüyoruz?
Kurumsal dönüşüm, SAP/ERP, proje yönetimi, teknoloji, yönetişim, satış ve iş geliştirme alanlarında geçen 28 yıllık mesleki yolculuğum, teknoloji yatırımlarını yalnızca teknik uygulamalar olarak değerlendirmemem gerektiğini öğretti.
Bir şirket yeni bir ERP sistemini canlıya alabilir, onlarca iş sürecini otomatikleştirebilir, veri platformunu modernize edebilir ve yapay zekâ uygulamalarını devreye sokabilir. Bütün bu çalışmalar önemli teknik ve organizasyonel başarılar olabilir. Ancak benim için asıl değerlendirme, bu yatırımların şirketin ekonomik yapısını nasıl değiştirdiğiyle ilgilidir.
Çünkü bir teknoloji projesinin tamamlanması, ekonomik değerin gerçekleştiğini kendiliğinden kanıtlamaz.
Örneğin sipariş işleme süresinin yüzde 40 azaltıldığını düşünelim. Bu önemli bir operasyonel iyileşmedir. Ancak çalışanların boşalan kapasitesi başka faaliyetlerde değerlendirilmiyorsa, fazla mesai azalmıyorsa veya yeni siparişlerin karşılanması mümkün hâle gelmiyorsa, bu iyileşmenin doğrudan finansal etkisi beklenenden farklı olabilir.
Benzer şekilde stok görünürlüğünün artırılması önemli bir yetkinliktir. Ancak şirket stok politikalarını değiştirmiyorsa veya planlama kararlarında yeni verileri kullanmıyorsa, beklenen işletme sermayesi faydası gerçekleşmeyebilir.
Bu nedenle dönüşüm ekonomisini üç farklı düzeyde ele almayı anlamlı buluyorum: Teknolojinin oluşturduğu yetenekler, bu yeteneklerin değiştirdiği iş sonuçları ve iş sonuçlarının ekonomik karşılığı.
Bence kurumsal dönüşüm yatırımlarında en fazla dikkat gerektiren alan, bu üç düzey arasındaki bağlantının kurulmasıdır.
Dönüşümün ekonomisi nedir?
Dönüşümün ekonomisini, bir organizasyonun teknoloji, süreç, insan ve yönetişim alanlarında gerçekleştirdiği değişikliklerin maliyetlerini, beklenen ekonomik faydalarını, gerçekleşme zamanlarını, belirsizliklerini ve sermaye üzerindeki etkilerini birlikte değerlendiren bir yaklaşım olarak tanımlıyorum.
Bu tanımın önemli olduğunu düşünüyorum. Çünkü dönüşüm yatırımlarının ekonomik değerlendirmesi yalnızca yatırımın geri dönüş oranını hesaplamakla sınırlı değildir.
Bir yatırımın hangi maliyetleri azaltacağı, hangi gelir fırsatlarını oluşturacağı, hangi riskleri düşüreceği, ne kadar işletme sermayesi serbest bırakabileceği ve gelecekte hangi yeni yeteneklerin önünü açacağı da anlaşılmalıdır.
Ancak bu etkilerin tamamı aynı şekilde ölçülemez.
Bazı faydalar doğrudan nakit akışlarına yansıyabilir. Bazıları maliyetlerden kaçınma veya kapasite artışı biçiminde ortaya çıkabilir. Bazıları ise stratejik esneklik, uyum veya risk azaltımı gibi alanlarda değer oluşturabilir.
Bu nedenle dönüşüm ekonomisinin yalnızca tek bir finansal oranla açıklanmasını yeterli bulmuyorum.
Bence güçlü bir yatırım değerlendirmesi, ekonomik değerin nerede oluşacağını, hangi koşullarda gerçekleşeceğini ve hangi maliyetlerle elde edileceğini açıkça göstermelidir.
Değer havuzları: Dönüşüm ekonomik değeri nerede oluşturuyor?
Dönüşüm yatırımlarının ekonomik sonuçlarını değerlendirirken kullandığım önemli düşünce çerçevelerinden biri değer havuzlarıdır.
Değer havuzu kavramını, bir şirketin dönüşüm yoluyla ekonomik fayda oluşturabileceği belirli iş alanlarını tanımlamak için kullanıyorum.
Örneğin üretim maliyetlerinin azaltılması bir değer havuzu olabilir. Stok seviyelerinin iyileştirilmesi başka bir değer havuzudur. Satış dönüşüm oranlarının artırılması, müşteri kaybının azaltılması veya tahsilat sürelerinin kısaltılması da farklı değer havuzları oluşturabilir.
Ancak değer havuzlarının yalnızca departman isimlerinden oluşmasını doğru bulmuyorum.
Finans, üretim, satış veya bilgi teknolojileri birer organizasyonel fonksiyondur. Değer havuzu ise bu fonksiyonlarda veya fonksiyonlar arasında hangi ekonomik sonucun değişeceğini tanımlamalıdır.
Örneğin finans departmanı için değer havuzu, yalnızca finans süreçlerinin dijitalleştirilmesi değildir. Finansal kapanış süresinin azaltılması, tahsilat performansının iyileştirilmesi veya finansal kontrol maliyetlerinin düşürülmesi gibi somut sonuçlar üzerinden tanımlanabilir.
Bence bu ayrım önemli. Çünkü teknoloji yatırımlarının ekonomik gerekçeleri çoğu zaman hangi sistemin kurulacağı üzerinden anlatılırken hangi ekonomik mekanizmanın değişeceği yeterince açıklanmayabilir.
Birinci değer havuzu: Operasyonel verimlilik
Kurumsal dönüşüm yatırımlarında en görünür değer alanlarından biri operasyonel verimliliktir.
Süreç otomasyonu, ERP standardizasyonu, iş akışı yönetimi ve yapay zekâ uygulamaları belirli faaliyetlerin daha az zaman veya kaynak kullanılarak gerçekleştirilmesini sağlayabilir.
Ancak operasyonel verimlilik ile finansal tasarruf arasındaki ilişkinin dikkatle değerlendirilmesi gerektiğini düşünüyorum.
Örneğin bir süreçte yılda 20.000 saatlik iş yükünün otomasyonla azaltılabileceğini varsayalım.
Bu rakam tek başına 20.000 saatlik maliyet tasarrufu oluştuğu anlamına gelmez.
Çünkü çalışanların zamanı serbest kalmış olabilir, ancak şirketin personel giderleri aynı kalabilir.
Bu durumda ekonomik değer, serbest kalan kapasitenin nasıl kullanılacağına bağlıdır.
Eğer şirket aynı çalışan kapasitesiyle daha fazla işlem gerçekleştirebiliyorsa, büyüme ihtiyacını yeni personel almadan karşılayabiliyorsa veya fazla mesai giderlerini azaltabiliyorsa ekonomik fayda ortaya çıkabilir.
Buna karşılık boşalan kapasitenin herhangi bir iş sonucuna dönüşmediği durumlarda finansal tasarruf varsayımı yanıltıcı olabilir.
Bence dönüşüm iş vakalarında verimlilik faydalarının hangi mekanizmayla finansal sonuca dönüşeceği açıkça tanımlanmalıdır.
İkinci değer havuzu: Gelir artışı ve büyüme
Teknoloji yatırımlarının ekonomik değeri yalnızca maliyet azaltımı üzerinden değerlendirilmemelidir.
Çünkü bazı dönüşümler yeni müşteri kazanımı, daha yüksek satış kapasitesi, daha hızlı ürün geliştirme veya yeni iş modelleri oluşturulması açısından değer sağlayabilir.
Örneğin CRM ve müşteri analitiği yatırımları, satış ekiplerinin müşteri ihtiyaçlarını daha iyi anlamasına yardımcı olabilir.
E-ticaret ve dijital kanal yatırımları, müşterilerin ürünlere erişimini kolaylaştırabilir.
Yapay zekâ destekli öneri sistemleri belirli koşullarda satış dönüşüm oranlarını etkileyebilir.
Ancak burada önemli bir ekonomik ayrım bulunuyor.
Gelir artışı ile kâr artışı aynı şey değildir.
Örneğin bir dijital satış kanalı yılda 30 milyon TL ek gelir oluşturuyorsa, bu tutarın tamamı yatırımın ekonomik faydası olarak değerlendirilemez.
Ek satışların ürün maliyetleri, lojistik, pazarlama, ödeme altyapısı ve müşteri hizmetleri gibi değişken giderleri olabilir.
Bu nedenle yatırımın katkısı değerlendirilirken ek gelirin oluşturduğu katkı marjı ve ilgili nakit akışları dikkate alınmalıdır.
Ayrıca gelir artışının gerçekten teknoloji yatırımından kaynaklanıp kaynaklanmadığı da sorgulanmalıdır.
Pazar büyümesi, fiyat değişiklikleri veya farklı pazarlama faaliyetleri aynı dönemde satışları etkileyebilir.
Bence dönüşüm ekonomisinde büyüme faydalarının güvenilir biçimde değerlendirilmesi için nedensellik varsayımlarının açık olması gerekir.
Üçüncü değer havuzu: İşletme sermayesi
Dönüşüm yatırımlarında yeterince dikkat çekmediğini düşündüğüm alanlardan biri işletme sermayesidir.
Özellikle üretim, dağıtım, perakende ve tedarik zinciri yoğun şirketlerde stoklar, ticari alacaklar ve ticari borçlar önemli ekonomik sonuçlar oluşturabilir.
Örneğin daha güçlü talep tahmini ve stok planlama yetenekleri, belirli koşullarda gereksiz stok seviyelerinin azaltılmasına yardımcı olabilir.
Benzer şekilde tahsilat süreçlerinin iyileştirilmesi, alacakların daha hızlı nakde dönüşmesini sağlayabilir.
Ancak burada önemli bir hesaplama ayrımı yapılmalıdır.
Stokların azaltılmasıyla serbest kalan nakit, her yıl tekrarlanan bir faaliyet kârı değildir.
Örneğin bir şirket stoklarını kalıcı biçimde 15 milyon TL azaltabiliyorsa, belirli koşullarda bir defalık işletme sermayesi serbestleşmesi oluşabilir. Bunun yanında stok taşıma, finansman veya depolama maliyetlerinde yıllık tasarruflar ortaya çıkabilir.
Ancak aynı stok azalmasının tamamını hem nakit serbestleşmesi hem de her yıl tekrarlanan tasarruf olarak hesaplamak çifte sayım oluşturabilir.
Bence yatırım modellerinde işletme sermayesi etkilerinin faaliyet gideri tasarruflarından ayrı gösterilmesi gerekir.
Bu ayrım, özellikle ERP ve tedarik zinciri dönüşümlerinin ekonomik değerlendirmesinde önemlidir.
Dördüncü değer havuzu: Risk azaltımı ve iş sürekliliği
Bazı dönüşüm yatırımlarının temel amacı doğrudan gelir oluşturmak veya maliyet azaltmak değildir.
Siber güvenlik, felaket kurtarma, iş sürekliliği, veri koruma ve düzenleyici uyum yatırımları buna örnek olabilir.
Bu yatırımların ekonomik katkısı, belirli olumsuz olayların gerçekleşme olasılığını veya etkisini azaltmalarıyla ilişkili olabilir.
Örneğin kritik bir sistemin uzun süre kullanılamaması üretim kaybına, hizmet kesintisine veya sözleşmesel yükümlülüklere neden olabilir.
Ancak böyle bir olayın maliyetini kesin olarak bilmek çoğu zaman mümkün değildir.
Bu nedenle risk azaltımı faydalarının değerlendirilmesinde senaryo analizleri, olasılık tahminleri ve etki aralıkları kullanılabilir.
Bence burada önemli olan, riskin azaltılmasının ekonomik değerini değerlendirmekle kesin tasarruf iddiasında bulunmayı birbirinden ayırmaktır.
Ayrıca bazı güvenlik ve uyum yatırımları ekonomik geri dönüşünden bağımsız olarak zorunlu olabilir.
Bu nedenle bütün yatırımları yalnızca aynı ROI eşiğiyle değerlendirmeyi doğru bulmuyorum.
Bence zorunlu risk ve uyum yatırımlarının finansal etkileri görünür olmalı, ancak karar mantıkları isteğe bağlı büyüme yatırımlarından ayrılmalıdır.
Beşinci değer havuzu: Stratejik yetenekler ve gelecekteki seçenekler
Bazı teknoloji yatırımları doğrudan kısa vadeli ekonomik fayda oluşturmak yerine gelecekteki fırsatların ön koşulunu sağlayabilir.
Örneğin kurumsal veri platformunun modernizasyonu, daha sonra geliştirilecek analitik ve yapay zekâ uygulamalarını mümkün hâle getirebilir.
Benzer şekilde entegrasyon mimarisinin sadeleştirilmesi, yeni dijital ürünlerin daha hızlı geliştirilmesine yardımcı olabilir.
Ancak gelecekte oluşabilecek bütün fırsatların bugünden kesin finansal fayda olarak hesaplanmasını doğru bulmuyorum.
Çünkü bu fırsatların gerçekleşmesi yeni yatırımlara, müşteri talebine, organizasyonel yetkinliklere ve farklı koşullara bağlı olabilir.
Bu nedenle stratejik yetenek yatırımlarını değerlendirirken doğrudan ekonomik faydalarla gelecekteki seçeneklerin birbirinden ayrılması gerektiğini düşünüyorum.
Gerçek opsiyonlar yaklaşımı, belirli belirsizlikler altında yatırımın ertelenmesi, genişletilmesi veya farklı yönlere geliştirilmesi gibi seçeneklerin ekonomik değerini anlamak açısından yararlı bir düşünce çerçevesi sunar.
Ancak her stratejik yeteneğe kesin bir parasal değer atamanın mümkün olduğunu varsaymıyorum.
Bence önemli olan, gelecekteki seçenekleri görünür kılmak ve bu seçeneklerin hangi koşullarda ekonomik değere dönüşebileceğini değerlendirmektir.
Aynı faydayı iki farklı projeye yazmak
Değer havuzları yaklaşımının önemli avantajlarından biri, birden fazla yatırımın aynı ekonomik sonucu etkilemesini görünür kılmasıdır.
Örneğin ERP modernizasyonu, veri analitiği ve süreç otomasyonu programlarının tamamı stok seviyelerinin azaltılmasına katkı sağlayabilir.
Ancak üç yatırımın iş vakasında da aynı stok azalmasının tam ekonomik fayda olarak gösterilmesi, portföyün beklenen toplam değerini olduğundan yüksek gösterebilir.
Bence bu nedenle değer havuzlarının sahipleri ve hesaplama kuralları açık olmalıdır.
Örneğin stok azaltımı değer havuzunun iş sahibi tedarik zinciri yönetimi olabilir.
ERP, analitik ve otomasyon yatırımları bu sonuca katkıda bulunan bileşenler olarak tanımlanabilir.
Ancak toplam ekonomik fayda bir kez hesaplanmalı ve projeler arasındaki katkı ilişkisi ayrıca gösterilmelidir.
Bu yaklaşım özellikle çok sayıda teknoloji yatırımının aynı süreçleri etkilediği büyük dönüşüm portföylerinde önemlidir.
Bence ekonomik değer, proje sunumlarında tekrar tekrar yazılan bir rakam değil, şirket düzeyinde gerçekleşmesi beklenen ve izlenebilir olması gereken bir sonuçtur.
Maliyet eğrisi: Dönüşümün maliyeti zaman içerisinde nasıl değişir?
Dönüşüm ekonomisinin ikinci önemli boyutunun maliyet eğrisi olduğunu düşünüyorum.
Bir teknoloji yatırımının maliyeti yalnızca başlangıçta yapılan harcamalardan oluşmaz.
Analiz, tasarım, uygulama, veri geçişi, entegrasyon, test, eğitim, canlıya geçiş, yoğun destek, bakım ve sürekli geliştirme gibi faaliyetler farklı dönemlerde maliyet oluşturabilir.
Bu nedenle dönüşümün ekonomik değerlendirmesinde maliyetlerin zaman içerisindeki dağılımının anlaşılması gerekir.
Örneğin büyük bir ERP programında uygulama döneminde yüksek maliyetler oluşabilir.
Canlıya geçiş sonrasında danışmanlık maliyetleri azalırken bakım, abonelik ve işletme giderleri devam edebilir.
Bazı yatırımlarda ise başlangıç maliyeti düşük olabilir, ancak kullanım hacmi arttıkça işletme maliyetleri yükselebilir.
Özellikle bulut ve yapay zekâ tabanlı çözümlerde tüketim düzeyi maliyet eğrisini önemli ölçüde etkileyebilir.
Bence yatırım değerlendirmesinde yalnızca toplam maliyetin değil, bu maliyetin hangi dönemlerde ve hangi değişkenlere bağlı olarak ortaya çıktığının da anlaşılması gerekir.
Başlangıç maliyeti ile yaşam döngüsü maliyeti arasındaki fark
Teknoloji yatırımlarında sık karşılaşılan değerlendirme hatalarından biri, satın alma veya uygulama bütçesinin toplam ekonomik maliyet olarak kabul edilmesidir.
Oysa bir çözümün edinilmesiyle işletilmesi farklı maliyet yapıları oluşturabilir.
Örneğin başlangıç lisans ve uygulama maliyeti düşük olan bir SaaS çözümü, uzun vadede kullanıcı sayısı ve tüketim hacmine bağlı olarak daha yüksek işletme giderleri oluşturabilir.
Buna karşılık başlangıç yatırımı yüksek olan bir çözüm, belirli koşullarda daha düşük yıllık işletme maliyetine sahip olabilir.
Ancak bunların hangisinin daha ekonomik olduğunu yalnızca genel kabullerle belirlemek mümkün değildir.
Bu nedenle Toplam Sahip Olma Maliyeti yaklaşımının dönüşüm ekonomisinde önemli bir yeri olduğunu düşünüyorum.
TCO, belirlenen değerlendirme dönemi boyunca edinme, uygulama, işletme, destek ve gerektiğinde sistemden çıkış maliyetlerini birlikte ele alır.
Bence maliyet eğrisinin doğru anlaşılması için TCO modelinin nakit akışı zamanlamasıyla ilişkilendirilmesi gerekir.
Çünkü aynı toplam maliyete sahip iki yatırım, farklı yıllarda farklı nakit gereksinimleri oluşturabilir.
Bu durum özellikle finansman kapasitesi sınırlı şirketlerde yatırım kararlarını etkileyebilir.
Dönüşümün ekonomik eğrisi neden başlangıçta olumsuz olabilir?
Birçok dönüşüm yatırımında maliyetler, ekonomik faydalardan önce ortaya çıkar.
Yazılım satın alınır, danışmanlık hizmetleri başlar, proje ekipleri oluşturulur ve yeni süreçler geliştirilir.
Ancak beklenen faydalar çoğu zaman çözüm kullanılmaya başlandıktan sonra gerçekleşir.
Hatta bazı dönüşümlerde canlıya geçiş sonrasında belirli bir öğrenme ve istikrar dönemi yaşanabilir.
Bu nedenle yatırımın ilk dönemlerinde net nakit akışının olumsuz olması normal olabilir.
Ancak bu durumun bütün projelerde aynı süre veya büyüklükte gerçekleşeceğini varsaymıyorum.
Örneğin küçük bir otomasyon uygulaması kısa sürede fayda oluşturabilirken, çok yıllı ERP dönüşümünde ekonomik sonuçların gerçekleşmesi daha uzun sürebilir.
Bence burada önemli olan, faydaların hangi tarihte başlayacağının ve hangi hızda artacağının gerçekçi biçimde değerlendirilmesidir.
Yatırımın bütün faydalarını canlıya geçiş tarihinden itibaren tam kapasiteyle gerçekleşmiş kabul etmek yanıltıcı olabilir.
Bu nedenle fayda gerçekleşme eğrisinin de maliyet eğrisi kadar önemli olduğunu düşünüyorum.
Fayda eğrisi: Canlıya geçiş ile ekonomik değer aynı anda başlamaz
Bir sistemin teknik olarak kullanılabilir hâle gelmesi, beklenen ekonomik faydanın tamamının gerçekleştiği anlamına gelmez.
Örneğin yeni bir ERP sistemi canlıya alınmış olabilir.
Ancak kullanıcıların yeni süreçleri öğrenmesi, veri kalitesinin istikrarlı hâle gelmesi ve yönetim kararlarının yeni bilgilerle desteklenmesi zaman alabilir.
Bu nedenle ekonomik faydaların aşamalı biçimde gerçekleşmesi mümkündür.
Bence dönüşüm iş vakalarında fayda eğrisi oluşturulurken kullanıcı benimsemesi, süreç değişiklikleri, operasyonel hazırlık ve organizasyonel kapasite gibi unsurlar değerlendirilmelidir.
Örneğin bir süreç otomasyonu yatırımının hedeflenen kapasiteye altı ay içerisinde ulaşacağı varsayılabilir.
Ancak bu varsayımın hangi veriye dayandığı açık olmalıdır.
Bütün faydaların ilk günden tam olarak gerçekleştiği bir model, yatırımın geri dönüşünü olduğundan güçlü gösterebilir.
Buna karşılık gereğinden fazla temkinli varsayımlar da ekonomik açıdan anlamlı yatırımların reddedilmesine neden olabilir.
Bu nedenle benim için önemli olan iyimser veya kötümser tahmin yapmak değil, fayda gerçekleşme varsayımlarını kanıtlara ve makul senaryolara dayandırmaktır.
Yatırımın geri dönüşü: ROI tek başına yeterli mi?
Yatırımın geri dönüşü denildiğinde ilk akla gelen göstergelerden biri ROI, yani yatırım getirisidir.
ROI belirli bir yatırımın sağladığı getiriyle maliyeti arasındaki ilişkiyi değerlendirmek için yararlı olabilir.
Ancak bu göstergenin hangi yöntemle hesaplandığı önemlidir.
Çünkü farklı organizasyonlar ROI kavramını farklı hesaplama yaklaşımlarıyla kullanabilir.
Bazı hesaplamalar muhasebesel kâra, bazıları toplam net faydaya, bazıları ise belirli dönemlerdeki nakit akışlarına odaklanabilir.
Bu nedenle yalnızca yüzde olarak ifade edilen bir ROI değerinin yatırımın ekonomik sonucunu yeterince açıklamadığını düşünüyorum.
Örneğin iki yatırımın ROI oranı aynı olabilir.
Ancak birinin faydaları ilk yılda, diğerinin faydaları beşinci yılda ortaya çıkabilir.
Benzer şekilde iki yatırımın risk düzeyleri veya toplam sermaye gereksinimleri farklı olabilir.
Bu nedenle ROI'nin NPV, IRR, geri ödeme süresi ve risk değerlendirmeleriyle birlikte ele alınması gerektiğine inanıyorum.
Ancak bu göstergelerin de birbirlerinin yerine kullanılmaması gerekir.
Her biri yatırımın ekonomik yapısının farklı bir boyutunu açıklar.
Net bugünkü değer: Gelecekteki faydaların bugünkü karşılığı
Net Bugünkü Değer, yani NPV, bir yatırımın gelecekte oluşturması beklenen nakit akışlarının uygun bir iskonto oranıyla bugünkü değere indirgenmesi ve başlangıç yatırımının dikkate alınmasıyla hesaplanır.
Bence NPV'nin önemli katkılarından biri, paranın zaman değerini dikkate almasıdır.
Örneğin bugün yapılacak bir yatırımın beş yıl boyunca ekonomik fayda oluşturması bekleniyorsa, bu faydaların hangi yıllarda gerçekleştiği önemlidir.
Ancak NPV hesaplamasının güvenilirliği kullanılan varsayımlara bağlıdır.
Nakit akışları, iskonto oranı, değerlendirme dönemi, enflasyon ve yatırımın sonunda oluşabilecek değerler tutarlı biçimde ele alınmalıdır.
Özellikle nominal nakit akışlarıyla reel iskonto oranlarının karıştırılması önemli hesaplama hatalarına neden olabilir.
Bu nedenle NPV'yi güçlü bir karar aracı olarak görüyorum, ancak kesinlik sağlayan bir yöntem olarak değerlendirmiyorum.
Bence NPV'nin asıl değeri, yatırımın ekonomik sonuçlarını açık varsayımlar altında karşılaştırılabilir hâle getirmesidir.
İç verim oranı ve geri ödeme süresi
İç Verim Oranı, yani IRR, belirli bir yatırımın net bugünkü değerini sıfıra eşitleyen iskonto oranıdır.
Bu gösterge yatırım alternatiflerinin değerlendirilmesinde kullanılabilir.
Ancak IRR'nin özellikle farklı büyüklükteki yatırımların karşılaştırılmasında sınırlamaları bulunabilir.
Örneğin küçük bir yatırımın IRR'si daha yüksek olabilir, ancak daha büyük bir yatırım şirket için daha fazla toplam ekonomik değer oluşturabilir.
Ayrıca alışılmadık nakit akışı yapılarında birden fazla IRR ortaya çıkabilir veya yorumlama güçleşebilir.
Bu nedenle IRR'nin tek başına karar kriteri olarak kullanılmasını doğru bulmuyorum.
Geri ödeme süresi ise yatırımın başlangıç maliyetinin ne kadar zamanda geri kazanılacağını değerlendirmeye yardımcı olur.
Özellikle likidite ve finansal dayanıklılık açısından yararlı olabilir.
Ancak basit geri ödeme süresi yöntemi paranın zaman değerini ve geri ödeme noktasından sonraki nakit akışlarını dikkate almaz.
Bu nedenle bence yatırım değerlendirmesinde göstergelerin birlikte kullanılması ve her birinin sınırlamalarının bilinmesi gerekir.
Kurgusal örnek: 80 milyon TL'lik dönüşüm yatırımının ekonomik sonucu
Konuyu somutlaştırmak için tamamen kurgusal bir örnek üzerinden ilerlemek istiyorum.
Bir üretim şirketinin ERP modernizasyonu, süreç otomasyonu ve veri analitiği yatırımlarından oluşan bir dönüşüm programına 80 milyon TL başlangıç yatırımı yaptığını varsayalım.
Programın beş yıllık değerlendirme döneminde her yıl 25 milyon TL net ekonomik nakit fayda oluşturacağı öngörülsün.
Burada net ekonomik nakit faydayla, ilgili dönemdeki ilave işletme giderleri düşüldükten sonra elde edilen nakit katkısını kastediyorum.
Bu varsayım altında beş yılda toplam 125 milyon TL net nakit fayda oluşur.
Başlangıç yatırımı düşüldüğünde iskonto edilmemiş toplam net kazanç 45 milyon TL'dir.
Basit bir toplam getiri oranı hesaplamasıyla bu tutar başlangıç yatırımına bölündüğünde yüzde 56,25 sonucuna ulaşılır.
Ancak bu oran paranın zaman değerini dikkate almaz.
Yıllık yüzde 15 nominal iskonto oranı kullanıldığını ve net nakit faydaların her yıl sonunda gerçekleştiğini varsayarsak, beş yıllık net bugünkü değer yaklaşık 3,8 milyon TL olur.
Bu durumda yatırımın nominal toplam net kazancı 45 milyon TL olmasına rağmen bugünkü değer yaklaşımıyla ekonomik katkısı çok daha sınırlı görünür.
Bu fark, paranın zaman değerinin yatırım kararlarını nasıl etkileyebileceğini gösterir.
Ancak burada önemli bir uyarı yapmak istiyorum.
Bu hesaplama, yatırımın gerçek dünyada mutlaka olumlu sonuç oluşturacağı anlamına gelmez.
Çünkü yıllık 25 milyon TL nakit faydanın gerçekten gerçekleşip gerçekleşmeyeceği belirsizdir.
Ayrıca örnekte vergi, ilave işletme sermayesi, terminal değer, finansman yapısı ve olası ek yatırımlar ayrı ayrı modellenmemiştir.
Bence yatırım komitelerinin yalnızca hesaplanan NPV sonucuna değil, bu sonucu oluşturan varsayımlara da dikkat etmesi gerekir.
Örnekteki bütün tutarlar ve oranlar kurgusaldır. Herhangi bir müşteri, sektör veya gerçek yatırım performansını temsil etmez. Hesaplama, yatırımın başlangıçta yapıldığı ve beş yıl boyunca yıllık 25 milyon TL nakit faydanın dönem sonlarında oluştuğu basitleştirilmiş varsayımına dayanır.
Aynı yatırımın ekonomik sonucu neden farklılaşabilir?
Yukarıdaki örnekte yıllık net faydanın 25 milyon TL olduğu varsayılmıştı.
Ancak gerçek dönüşüm programlarında faydalar kesin değildir.
Örneğin kullanıcı benimsemesi beklenenden yavaş gerçekleşebilir, otomasyon kapsamı daralabilir veya yeni işletme maliyetleri ortaya çıkabilir.
Bu nedenle farklı senaryoların değerlendirilmesini önemli buluyorum.
Aynı 80 milyon TL başlangıç yatırımı ve yüzde 15 iskonto oranıyla yıllık net nakit faydanın 20 milyon TL olması durumunda NPV yaklaşık eksi 13 milyon TL olur.
Yıllık net nakit faydanın 30 milyon TL olması durumunda ise NPV yaklaşık artı 20,6 milyon TL'ye ulaşır.
Bu örnek, yatırımın ekonomik sonucunun fayda gerçekleşme düzeyine ne kadar duyarlı olabileceğini gösteriyor.
Bence burada önemli olan, tek bir tahminin kesin sonuç gibi sunulmamasıdır.
Yatırım kararlarının farklı senaryolar altında değerlendirilmesi, yönetimin hangi varsayımların kritik olduğunu anlamasına yardımcı olabilir.
Ancak senaryo analizi de belirsizliği tamamen ortadan kaldırmaz.
Asıl katkısı, karar vericilerin olası sonuç aralıklarını daha bilinçli değerlendirebilmesidir.
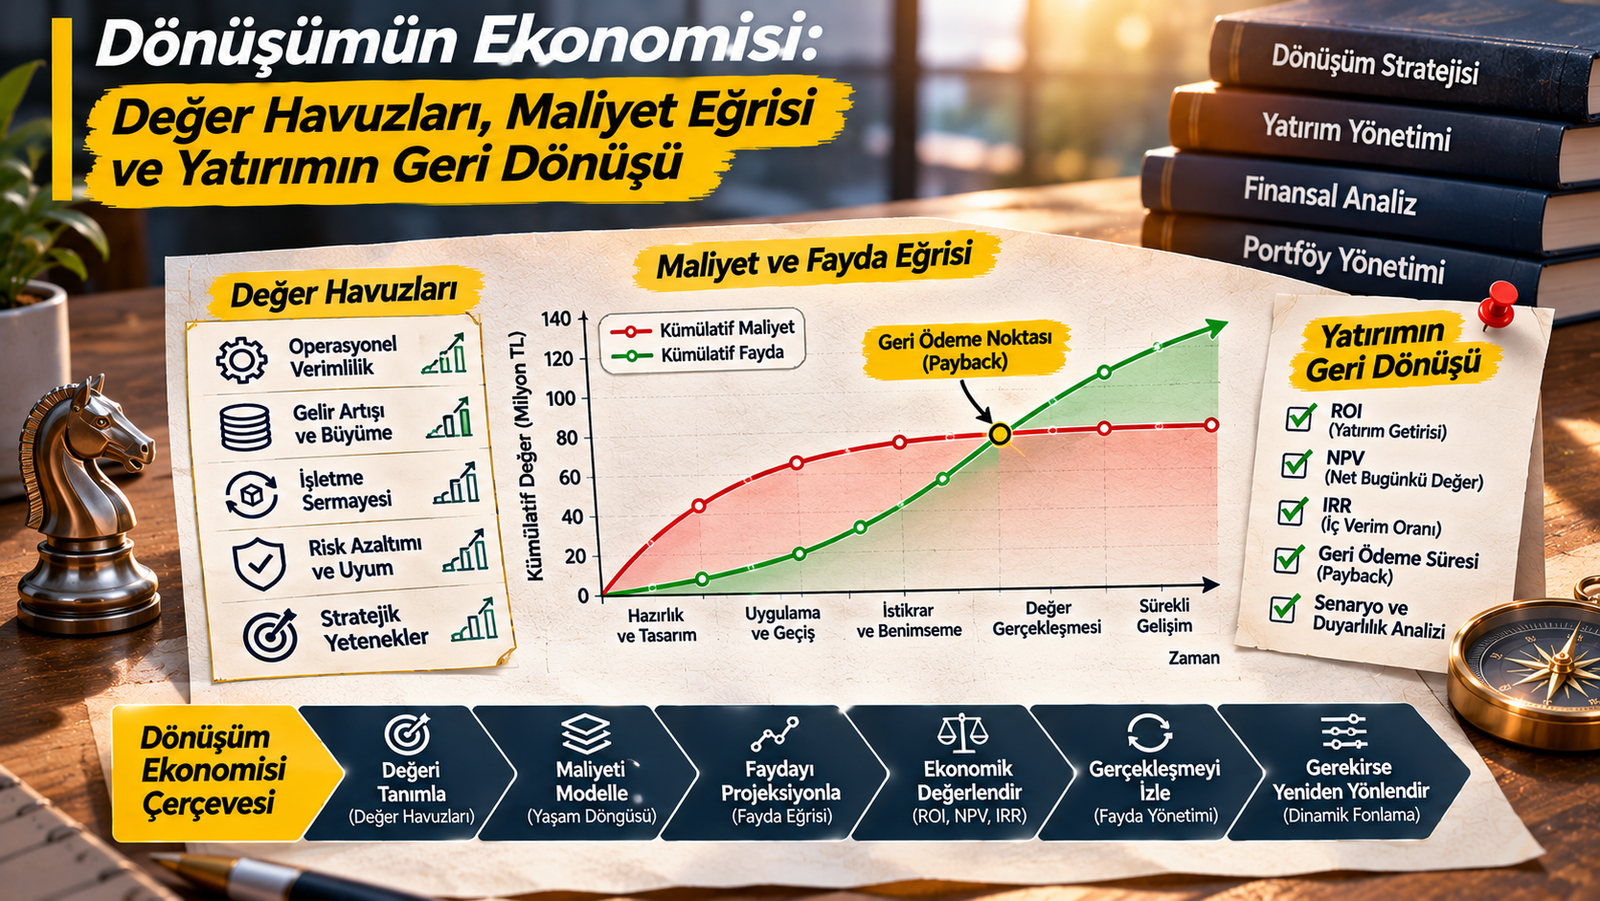
Maliyet eğrisi ile fayda eğrisi nerede kesişir?
Dönüşüm yatırımlarının ekonomik değerlendirmesinde maliyet ve faydaların zaman içerisinde nasıl biriktiğini birlikte görmenin önemli olduğunu düşünüyorum.
Bir yatırımın ilk döneminde maliyetler faydalardan yüksek olabilir.
Zaman içerisinde operasyonel iyileştirmeler ve ekonomik faydalar artabilir.
Belirli bir noktada kümülatif faydalar kümülatif maliyetlere ulaşabilir.
Bu nokta, kullanılan hesaplama yöntemine bağlı olarak yatırımın geri ödeme eşiği şeklinde değerlendirilebilir.
Ancak bu eşiğin tek başına yatırımın ekonomik başarısını kanıtlamadığını düşünüyorum.
Çünkü geri ödeme noktasından sonraki faydalar, riskler ve alternatif yatırım fırsatları da önemlidir.
Ayrıca iskonto edilmemiş geri ödeme noktasıyla iskonto edilmiş geri ödeme noktası farklı olabilir.
Bence yatırım değerlendirmesinde maliyet ve fayda eğrilerinin birlikte ele alınması, yönetimin yatırımın hangi dönemlerde nakit gerektirdiğini ve hangi dönemlerde ekonomik katkı oluşturduğunu anlamasını kolaylaştırır.
Bu yaklaşım özellikle uzun süreli dönüşüm programlarında finansal planlama açısından yararlı olabilir.
Değer havuzlarından finansal sonuçlara izlenebilirlik kurmak
Dönüşüm ekonomisinde önemli bulduğum konulardan biri, beklenen faydaların şirketin finansal göstergeleriyle ilişkilendirilmesidir.
Örneğin üretim verimliliğinin artırılması hedefleniyorsa, bu hedefin hangi maliyet kalemlerini etkileyeceği açıklanmalıdır.
Stok optimizasyonu hedefleniyorsa, işletme sermayesi üzerindeki etkisi değerlendirilmelidir.
Müşteri kaybının azaltılması hedefleniyorsa, bunun gelir ve katkı marjıyla ilişkisi kurulmalıdır.
Ancak bu ilişkilerin her zaman doğrudan ve kesin olmadığını biliyorum.
Örneğin müşteri memnuniyetinin artması, her durumda aynı oranda gelir artışı oluşturmaz.
Benzer şekilde çalışan verimliliğinin artması, otomatik olarak personel giderlerinin azalması anlamına gelmez.
Bu nedenle değer havuzlarıyla finansal sonuçlar arasında kurulan bağlantıların varsayımlarını açıkça tanımlamak gerekir.
Bence güçlü bir dönüşüm iş vakası, yalnızca beklenen tasarrufları listelemez.
Bu tasarrufların hangi operasyonel değişikliklerle oluşacağını ve hangi finansal göstergelere yansıyacağını gösterir.
EBITDA, nakit akışı ve işletme sermayesi birbirine karıştırılmamalı
Dönüşüm yatırımlarının ekonomik değerlendirmesinde finansal göstergelerin doğru sınıflandırılması gerektiğini düşünüyorum.
Örneğin EBITDA üzerindeki iyileşme, faaliyet performansının belirli bir görünümünü sağlayabilir.
Ancak EBITDA ile nakit akışı aynı kavram değildir.
Yatırım harcamaları, işletme sermayesi değişimleri, vergiler ve finansmanla ilgili nakit hareketleri bu iki gösterge arasında fark oluşturabilir.
Benzer şekilde stok seviyelerinin azaltılmasıyla oluşan nakit serbestleşmesi, doğrudan EBITDA artışı olarak değerlendirilmemelidir.
Bu nedenle dönüşüm faydalarının hangi finansal göstergeye etki ettiğinin açık biçimde tanımlanmasını önemli buluyorum.
Bence özellikle yatırım komitesi sunumlarında faaliyet kârlılığı, serbest nakit akışı, işletme sermayesi ve yatırım getirisi gibi göstergelerin birbirinden ayrılması gerekir.
Bu ayrım yapılmadığında aynı ekonomik etkinin farklı başlıklar altında tekrar sayılması veya yatırımın ekonomik sonucunun olduğundan güçlü gösterilmesi riski oluşabilir.
Dönüşümün fırsat maliyeti
Bir şirketin dönüşüm yatırımlarına ayırdığı sermaye sınırsız değildir.
Bu nedenle belirli bir yatırımın seçilmesi, başka yatırım fırsatlarından vazgeçilmesi anlamına gelebilir.
Bence dönüşüm ekonomisinde fırsat maliyetinin önemli bir yeri vardır.
Örneğin bir şirket büyük bir ERP programına kaynak ayırırken müşteri deneyimi veya üretim kapasitesi yatırımlarını ertelemek zorunda kalabilir.
Ancak bu durum ERP yatırımının yanlış olduğu anlamına gelmez.
Önemli olan, alternatif yatırımların beklenen değerlerinin ve stratejik katkılarının birlikte değerlendirilmesidir.
Bence yatırım kararları yalnızca bir projenin kendi başına ekonomik olarak anlamlı olup olmadığına göre verilmemelidir.
Şirketin sınırlı sermayesi ve kaynak kapasitesi içerisinde hangi yatırım kombinasyonunun daha yüksek toplam değer oluşturacağı da değerlendirilmelidir.
Bu yaklaşım, dönüşüm ekonomisini tekil proje değerlendirmesinden portföy yönetimine taşır.
Portföy ekonomisi: En iyi proje her zaman en iyi yatırım kombinasyonunu oluşturmaz
Kurumsal dönüşüm portföylerinde projeler arasında önemli bağımlılıklar bulunabilir.
Örneğin yapay zekâ uygulamasının başarılı olabilmesi için veri kalitesinin iyileştirilmesi gerekebilir.
Benzer şekilde süreç otomasyonu yatırımlarının ekonomik faydası ERP standardizasyonuna bağlı olabilir.
Bu durumda projelerin yalnızca bireysel ROI oranlarına göre sıralanması yeterli değildir.
Çünkü bazı yatırımlar diğerlerinin değer oluşturabilmesini sağlayan ön koşullar niteliğinde olabilir.
Bence portföy ekonomisi, projelerin tek tek değerlerinden daha fazlasını değerlendirmelidir.
Bağımlılıklar, ortak kaynak kısıtları, riskler ve stratejik hedefler birlikte ele alınmalıdır.
Ancak bütün yatırımların faydalarının otomatik olarak toplanmasını doğru bulmuyorum.
Bazı projeler aynı değer havuzuna katkıda bulunabilir.
Bu nedenle portföy düzeyinde çifte sayımın önlenmesi gerekir.
Bence güçlü bir dönüşüm portföyü, en yüksek ROI oranına sahip projelerin basit toplamı değil, şirketin stratejik hedeflerine ve ekonomik kapasitesine uygun yatırım bileşimidir.
Dinamik fonlama ile dönüşüm ekonomisi arasındaki ilişki
Dönüşüm yatırımlarının ekonomik gerekçeleri zaman içerisinde değişebilir.
Örneğin bir projenin beklenen faydaları zayıflayabilir veya yeni bir teknoloji seçeneği daha yüksek değer oluşturabilir.
Bu nedenle yatırım kararlarının yalnızca başlangıçta değerlendirilmesini yeterli bulmuyorum.
Bence dinamik fonlama yaklaşımı, dönüşüm ekonomisinin yaşam döngüsü boyunca yönetilmesine yardımcı olabilir.
Örneğin belirli bir pilot uygulama beklenen ekonomik sonuçları oluşturuyorsa sonraki yatırım aşaması değerlendirilebilir.
Buna karşılık yatırımın maliyetleri artıyor ve beklenen faydaları zayıflıyorsa kapsamın değiştirilmesi veya sonraki fonlamanın yeniden incelenmesi gerekebilir.
Ancak bütün projelerin sürekli bütçe değişikliğine tabi tutulmasını doğru bulmuyorum.
Özellikle uzun vadeli stratejik yatırımların belirli bir istikrara ihtiyacı vardır.
Bu nedenle ekonomik değerlendirme ile uygulama sürekliliği arasında denge kurulmalıdır.
Bence dinamik fonlamanın temel amacı, yatırımların ekonomik gerekçeleri değiştiğinde yönetimin seçeneklerini korumaktır.
Fayda gerçekleştirme: İş vakasındaki değer gerçekten oluşuyor mu?
Dönüşüm ekonomisinin yalnızca yatırım onayı sırasında hazırlanmış finansal modellerle yönetilemeyeceğine inanıyorum.
Çünkü beklenen faydaların gerçekleşip gerçekleşmediği ancak uygulama ve işletme dönemlerinde anlaşılabilir.
Örneğin bir otomasyon programının iş vakasında yıllık 10 milyon TL maliyet tasarrufu öngörülmüş olabilir.
Ancak canlıya geçiş sonrasında gerçekleşen ekonomik fayda farklılaşabilir.
Bu nedenle başlangıç tahminleriyle gerçekleşen sonuçların karşılaştırılması gerekir.
Bence fayda gerçekleştirme yönetiminin temel amacı yalnızca hedeflere ulaşılıp ulaşılmadığını raporlamak değildir.
Aynı zamanda sapmaların nedenlerini anlamak ve gerekli düzeltici kararların alınmasını sağlamaktır.
Örneğin beklenen tasarrufun gerçekleşmemesi teknik bir sorundan, düşük kullanıcı benimsemesinden veya yanlış ekonomik varsayımlardan kaynaklanabilir.
Bu nedenlerin birbirinden ayrılması önemlidir.
Çünkü her biri farklı yönetim müdahaleleri gerektirir.
Bence dönüşüm yatırımlarının gerçek ekonomik performansı, proje tamamlandığında değil, beklenen iş sonuçları gerçekleştiğinde daha anlamlı biçimde değerlendirilebilir.
Ekonomik değerin sahibi kim olmalı?
Dönüşüm yatırımlarında önemli bulduğum yönetişim konularından biri, beklenen ekonomik faydaların sahipliğidir.
Örneğin ERP projesinin teknik teslimatından bilgi teknolojileri ekibi sorumlu olabilir.
Ancak stok seviyelerinin azaltılması, tahsilat performansının iyileştirilmesi veya üretim verimliliğinin artırılması ilgili iş birimlerinin operasyonel kararlarına bağlıdır.
Bu nedenle ekonomik faydanın yalnızca teknoloji ekibinin sorumluluğu olarak tanımlanmasını doğru bulmuyorum.
Bence her değer havuzunun iş tarafında açık bir sahibi bulunmalıdır.
Bu sahip, beklenen faydanın tanımlanmasına, başlangıç performansının doğrulanmasına ve gerçekleşen sonuçların değerlendirilmesine katkı sağlamalıdır.
Ancak bütün ekonomik faydaların tek bir kişinin kontrolünde olacağını da varsaymıyorum.
Özellikle fonksiyonlar arası dönüşümlerde birden fazla birimin katkısı gerekebilir.
Bu nedenle fayda sahipliğiyle birlikte karar haklarının ve bağımlılıkların da tanımlanması önemlidir.
Bence ekonomik değer yönetimi, yalnızca finansal hesaplama değil, organizasyonel hesap verebilirlik meselesidir.
CFO, CIO ve COO neden aynı ekonomik dili konuşmalı?
Dönüşüm yatırımlarının değerlendirilmesinde finans, teknoloji ve operasyon yönetimi arasında ortak bir dil oluşturulmasını önemli buluyorum.
Çünkü CFO yatırımın sermaye maliyetini, nakit akışını ve finansal sürdürülebilirliğini değerlendirebilir.
CIO teknik mimariyi, sistem bağımlılıklarını, güvenliği ve teknoloji yaşam döngüsünü görünür kılabilir.
COO ise süreçlerin nasıl değişeceğini, operasyonel kapasiteyi ve beklenen verimlilik sonuçlarını değerlendirebilir.
Ancak bu bakış açılarının birbirinden bağımsız olması yatırımın ekonomik gerekçesini zayıflatabilir.
Örneğin teknoloji ekibi belirli bir otomasyonun teknik olarak uygulanabilir olduğunu gösterebilir.
Ancak operasyon yönetimi süreç değişikliğini gerçekleştiremiyorsa ekonomik fayda oluşmayabilir.
Benzer şekilde operasyonel fayda güçlü görünse bile yatırımın nakit gereksinimi şirketin finansal kapasitesiyle uyumlu olmayabilir.
Bence güçlü dönüşüm yönetişimi, bu farklı bakış açılarını aynı ekonomik değerlendirme çerçevesinde bir araya getirmelidir.
PMO'nun dönüşüm ekonomisindeki rolü
Proje yönetim ofislerinin dönüşüm ekonomisinin yönetiminde önemli bir koordinasyon rolü üstlenebileceğini düşünüyorum.
Ancak PMO'nun yalnızca bütçe, zaman ve kapsam göstergelerini raporlayan bir yapı olarak kalmasını yeterli bulmuyorum.
Bence daha gelişmiş bir PMO yaklaşımı, yatırımın başlangıç iş vakasıyla gerçekleşen ekonomik sonuçları arasında izlenebilirlik oluşturabilir.
Örneğin projelerin hangi değer havuzlarına katkı sağladığı, beklenen faydaların hangi dönemlerde gerçekleşeceği ve kritik bağımlılıkların neler olduğu portföy düzeyinde değerlendirilebilir.
Ayrıca yatırım maliyetleriyle fayda gerçekleşmeleri birlikte izlenebilir.
Ancak PMO'nun bütün ekonomik faydaların sahibi olması gerektiğini düşünmüyorum.
Çünkü faydaların gerçekleşmesi çoğu zaman iş birimlerinin operasyonel kararlarına bağlıdır.
Bence PMO'nun stratejik katkısı, ekonomik değer yönetimi için ortak veri, yönetişim ve raporlama disiplininin oluşturulmasına yardımcı olmasıdır.
Bu yaklaşım PMO'yu yalnızca proje teslimatını izleyen bir yapıdan yatırım kararlarının kalitesini destekleyen bir fonksiyona dönüştürebilir.
Yapay zekâ yatırımlarının ekonomisi neden farklı olabilir?
Yapay zekâ yatırımlarının ekonomik değerlendirmesinde geleneksel teknoloji projelerinden farklı dinamikler bulunabileceğini düşünüyorum.
Örneğin üretken yapay zekâ ve AI ajanları belirli görevlerin daha hızlı tamamlanmasını sağlayabilir.
Ancak görevlerin otomatik tamamlanması, ekonomik faydanın otomatik olarak gerçekleştiği anlamına gelmez.
Çünkü model kullanım maliyetleri, entegrasyon, insan gözetimi, hata düzeltme ve güvenlik gereksinimleri bulunabilir.
Ayrıca bir AI ajanının teknik başarı oranıyla iş sürecinin ekonomik performansı aynı gösterge değildir.
Örneğin teklif hazırlama sürecinde çalışan bir ajan, taslak oluşturma süresini azaltabilir.
Ancak tekliflerin ticari doğruluğu, müşteri ihtiyaçlarına uygunluğu ve satış sonuçları ayrıca değerlendirilmelidir.
Bence AI yatırımlarında görev başına toplam maliyet, insan müdahalesi gereksinimi, kalite ve gerçek iş sonuçları birlikte ölçülmelidir.
Ancak her AI uygulamasının aynı ekonomik modele sahip olacağını düşünmüyorum.
Bazı uygulamalar maliyet azaltımı sağlarken bazıları gelir artışı veya risk azaltımı açısından değer oluşturabilir.
Bu nedenle AI yatırımlarının ekonomisi kullanım senaryosuna göre değerlendirilmelidir.
AI ajanları dönüşüm ekonomisini nasıl analiz edebilir?
AI-native işletim modelleri üzerinde çalışırken önemli bulduğum konulardan biri, yapay zekâ ajanlarının ekonomik değerlendirme süreçlerini destekleyebilmesidir.
Örneğin farklı sistemlerden maliyet, kullanım, performans ve fayda verileri toplanabilir.
Ajanlar bu veriler üzerinden sapmaları belirleyebilir, senaryo analizleri hazırlayabilir ve belirli varsayımların değişmesi durumunda ekonomik sonuçların nasıl etkileneceğini gösterebilir.
Ancak yapay zekânın ürettiği finansal sonuçların otomatik olarak güvenilir olduğunu düşünmüyorum.
Çünkü veri kaynakları eksik olabilir, varsayımlar hatalı olabilir veya aynı ekonomik fayda birden fazla kez hesaplanabilir.
Bu nedenle AI destekli ekonomik değerlendirme sistemlerinde veri yönetişimi, hesaplama kuralları ve insan doğrulaması önemlidir.
Bence yapay zekânın en anlamlı katkısı, yatırım kararlarını yöneticilerin yerine vermek değil, yöneticilerin daha fazla senaryoyu daha tutarlı biçimde değerlendirmesine yardımcı olmaktır.
Girişimcilikte değer havuzları: Her faaliyet aynı ekonomik değeri oluşturmaz
2026 yılında Astrum Consulting Group'u geliştirmeye başladığımda, kurumsal dönüşüm yatırımlarında kullandığım ekonomik düşünme biçiminin girişimcilik açısından da önemli olduğunu gördüm.
Çünkü yeni bir danışmanlık şirketi, teknoloji platformu veya dijital yayın girişimi oluştururken çok sayıda faaliyet aynı anda kaynak talep edebilir.
Hizmet portföyü geliştirmek, müşteri kazanmak, yeni pazarlara açılmak, içerik üretmek, iş ortaklıkları kurmak ve teknoloji altyapısı oluşturmak farklı değer mekanizmalarına sahiptir.
Ancak bu faaliyetlerin tamamını aynı ekonomik ölçütle değerlendirmeyi doğru bulmuyorum.
Örneğin müşteri kazanım faaliyetleri kısa vadeli gelir fırsatları oluşturabilir.
Araştırma ve içerik üretimi uzun vadeli uzmanlık görünürlüğünü ve güveni destekleyebilir.
Teknoloji platformu geliştirmek ise gelecekte ölçeklenebilir bir gelir modelinin altyapısını oluşturabilir.
Bence girişimcilikte önemli olan, her faaliyetin hangi değer havuzuna katkı sağladığını anlamaktır.
Ancak bütün faaliyetlerin doğrudan ve kısa vadede gelir oluşturmasını beklemek de doğru değildir.
Önemli olan, sınırlı kaynakların stratejik hedeflerle uyumlu biçimde kullanılmasıdır.
Youpreneur yaklaşımında ekonomik değer: Zaman, uzmanlık ve ölçeklenebilirlik
Kişisel uzmanlığa dayalı iş modellerinde ekonomik değerlendirme yalnızca finansal harcamalarla sınırlı değildir.
Çünkü danışmanlık, yazarlık, konuşmacılık ve girişimcilik faaliyetlerinde zaman ve dikkat de önemli kaynaklardır.
Örneğin bir araştırma raporu hazırlamak, bir danışmanlık metodolojisi geliştirmek veya yeni bir dijital ürün oluşturmak doğrudan maliyetlerin yanında önemli zaman gerektirebilir.
Bence Youpreneur yaklaşımında ekonomik değer, kişinin uzmanlığını hangi biçimlerde sürdürülebilir iş sonuçlarına dönüştürebildiğiyle ilişkilidir.
Ancak her faaliyetin yalnızca saatlik gelir üzerinden değerlendirilmesini doğru bulmuyorum.
Bazı çalışmalar uzun vadeli güven, uzmanlık ve iş fırsatları oluşturabilir.
Buna karşılık sürekli zaman tüketen ancak doğrulanmış talep veya stratejik katkı oluşturmayan faaliyetlerin yeniden değerlendirilmesi gerekebilir.
Bence kişisel uzmanlığa dayalı girişimcilikte önemli olan, yalnızca daha fazla faaliyet gerçekleştirmek değil, hangi faaliyetlerin ekonomik ve stratejik açıdan anlamlı olduğunu anlayabilmektir.
İlk 90 günde dönüşüm ekonomisi nasıl görünür hâle getirilebilir?
Bir şirketin dönüşüm yatırımlarının ekonomik yönetimini geliştirmek için bütün finansal ve proje yönetim sistemlerini aynı anda değiştirmesi gerektiğini düşünmüyorum.
Bence ilk adım, mevcut yatırımların hangi ekonomik sonuçları hedeflediğini anlamaktır.
İlk 30 günlük dönemde devam eden ve planlanan dönüşüm girişimleri incelenebilir.
Her yatırımın beklenen maliyetleri, faydaları, değerlendirme dönemi ve ekonomik varsayımları belirlenebilir.
Bu aşamada özellikle değer havuzlarının tanımlanmasını önemli buluyorum.
Örneğin operasyonel verimlilik, gelir artışı, işletme sermayesi, risk azaltımı ve stratejik yetenekler gibi alanlar değerlendirilebilir.
Ancak bütün şirketlerin aynı değer havuzu sınıflandırmasını kullanması gerekli değildir.
Sınıflandırma şirketin iş modeline ve stratejik hedeflerine uygun olmalıdır.
İkinci 30 günlük dönemde maliyet ve fayda hesaplama kuralları oluşturulabilir.
Hangi faydanın nakit akışına yansıdığı, hangi maliyetlerin dahil edildiği ve aynı faydanın birden fazla projede hesaplanıp hesaplanmadığı değerlendirilebilir.
Ayrıca NPV, ROI, geri ödeme süresi ve senaryo analizleri için ortak varsayımlar tanımlanabilir.
Son 30 günlük dönemde seçilen bir yatırım portföyü üzerinde ekonomik değerlendirme uygulanabilir.
Başlangıç iş vakaları güncel verilerle karşılaştırılabilir, maliyet ve fayda eğrileri oluşturulabilir ve önemli belirsizlikler değerlendirilebilir.
Ancak ilk 90 günün amacı bütün yatırımların ekonomik sonucunu kesin biçimde hesaplamak değildir.
Bence asıl amaç, yatırım kararlarının hangi ekonomik varsayımlara dayandığını görünür hâle getirmek ve daha güvenilir değerlendirme disiplini oluşturmaktır.
Dönüşüm ekonomisinin başarısı nasıl ölçülmeli?
Dönüşüm ekonomisi yaklaşımının başarısını yalnızca hesaplanan ROI oranlarının yüksek olmasıyla değerlendirmeyi doğru bulmuyorum.
Çünkü yüksek tahmini ROI, mutlaka yüksek gerçekleşen ekonomik değer anlamına gelmez.
Bence daha anlamlı değerlendirme, başlangıçta öngörülen faydaların gerçekleşme düzeyiyle yapılabilir.
Ayrıca maliyet tahminlerinin doğruluğu, ekonomik varsayımların izlenebilirliği ve kaynak tahsis kararlarının kalitesi de önemlidir.
Örneğin şirket hangi değer havuzlarında ne kadar ekonomik fayda hedeflediğini ve bu faydaların ne ölçüde gerçekleştiğini görebiliyorsa, dönüşüm yatırımlarını daha bilinçli değerlendirebilir.
Ancak bütün stratejik faydaların kısa vadede parasallaştırılmasının mümkün olduğunu düşünmüyorum.
Bu nedenle finansal göstergelerle birlikte risk, kalite, müşteri deneyimi ve organizasyonel yetenekler gibi finansal olmayan sonuçların da uygun biçimde izlenmesi gerekir.
Bence güçlü bir dönüşüm ekonomisi modeli, yalnızca finansal sonuçları hesaplayan değil, bu sonuçların hangi iş değişikliklerinden kaynaklandığını açıklayabilen modeldir.
En sık yapılan ekonomik değerlendirme hataları
Dönüşüm yatırımlarında ilk önemli hatanın, teknoloji çıktılarıyla ekonomik faydaların aynı kabul edilmesi olduğunu düşünüyorum.
İkinci hata, operasyonel verimlilik artışını doğrudan nakit tasarrufu olarak hesaplamaktır.
Üçüncü hata, ek gelirle ek kârı birbirine karıştırmaktır.
Dördüncü hata, işletme sermayesi serbestleşmesini her yıl tekrarlanan faaliyet tasarrufu gibi değerlendirmektir.
Beşinci hata, aynı ekonomik faydanın birden fazla projede tekrar hesaplanmasıdır.
Altıncı hata, başlangıç yatırımını toplam yaşam döngüsü maliyeti olarak kabul etmektir.
Yedinci hata, faydaların canlıya geçişten hemen sonra tam olarak gerçekleşeceğini varsaymaktır.
Sekizinci hata, yalnızca ROI oranına bakarak yatırım kararı vermektir.
Dokuzuncu hata, ekonomik varsayımların belirsizliğini değerlendirmemektir.
Onuncu hata ise yatırım onayından sonra beklenen ekonomik faydaları izlememektir.
Bence bu hataların ortak noktası, dönüşümün ekonomik sonuçlarının teknoloji teslimatından ayrı ve sistematik biçimde yönetilmemesidir.
Oysa güçlü bir dönüşüm yaklaşımı, teknoloji yatırımlarının maliyetlerini, faydalarını ve risklerini bütün yaşam döngüsü boyunca değerlendirmelidir.
Geleceğin dönüşüm yönetimi: Proje başarısından ekonomik değer yönetimine
Kurumsal dönüşüm yönetiminin gelecekte daha fazla ekonomik değer odağına yöneleceğini düşünüyorum.
Çünkü teknoloji yatırımlarının sayısı ve çeşitliliği artarken şirketlerin sermaye ve uzman kapasitesi sınırsız değildir.
ERP modernizasyonu, bulut, veri, yapay zekâ, otomasyon ve siber güvenlik gibi alanlarda çok sayıda yatırım seçeneği bulunuyor.
Ancak bütün yatırımların aynı anda gerçekleştirilmesi mümkün olmayabilir.
Bu nedenle şirketlerin yalnızca projeleri başarılı biçimde teslim etmeleri yeterli değildir.
Hangi yatırımların daha yüksek ekonomik değer oluşturabileceğini anlamaları, kaynaklarını buna göre tahsis etmeleri ve gerçekleşen sonuçları izlemeleri gerekir.
Bence bu yaklaşım PMO, finans, teknoloji ve iş birimlerinin daha yakın çalışmasını gerektirir.
Ancak ekonomik değer yönetiminin yalnızca finans departmanına bırakılmasını doğru bulmuyorum.
Çünkü ekonomik faydaların gerçekleşmesi çoğu zaman süreçlerin, çalışan davranışlarının ve operasyonel kararların değişmesine bağlıdır.
Bu nedenle dönüşüm ekonomisi, finansal analizle organizasyonel değişimin birlikte yönetildiği bir disiplin olmalıdır.
Sonuç: Teknolojiye ne kadar harcadığımız değil, hangi ekonomik değeri oluşturduğumuz önemlidir
Kurumsal dönüşüm, SAP/ERP, proje yönetimi, teknoloji, yönetişim, satış ve iş geliştirme alanındaki 28 yıllık mesleki deneyimim, teknoloji yatırımlarının ekonomik sonuçlarını değerlendirmeye yönelik düşüncelerimi şekillendirdi.
Bir şirket önemli teknoloji yatırımları gerçekleştirebilir.
Yeni sistemler kurabilir, süreçlerini otomatikleştirebilir, veri altyapısını modernize edebilir ve yapay zekâ uygulamalarını kullanmaya başlayabilir.
Ancak bütün bunlar şirketin ekonomik olarak değer kazandığını tek başına kanıtlamaz.
Çünkü gerçek ekonomik değer, teknolojinin hangi iş sonuçlarını değiştirdiğine ve bu değişikliklerin hangi finansal veya stratejik katkıları oluşturduğuna bağlıdır.
Bu nedenle dönüşüm yatırımlarını değerlendirirken özellikle şu soruların sorulmasını önemli buluyorum.
Hangi değer havuzlarında ekonomik fayda oluşturmayı hedefliyoruz?
Beklenen faydaların hangi bölümü gerçek nakit akışına dönüşecek?
Operasyonel verimlilik artışını finansal tasarruftan ayırabiliyor muyuz?
Gelir artışıyla katkı marjı arasındaki farkı dikkate alıyor muyuz?
İşletme sermayesi etkilerini doğru hesaplıyor muyuz?
Aynı ekonomik faydayı birden fazla projede tekrar sayıyor muyuz?
Yatırımın başlangıç maliyetiyle toplam yaşam döngüsü maliyetini ayırıyor muyuz?
Faydaların hangi tarihte ve hangi hızda gerçekleşeceğini biliyor muyuz?
ROI, NPV, IRR ve geri ödeme süresini doğru amaçlarla kullanıyor muyuz?
Yatırımın ekonomik sonucunu farklı senaryolar altında değerlendirdik mi?
Beklenen faydaların gerçekleşmesinden hangi iş birimleri sorumlu?
Ve en önemlisi, bugün gerçekleştirdiğimiz dönüşüm yatırımlarının şirketin ekonomik performansını gerçekten nasıl değiştirdiğini gösterebiliyor muyuz?
Bence bu soruların yanıtları, bir organizasyonun dönüşüm yatırımlarını ne kadar bilinçli yönettiğini anlamak açısından önemlidir.
Kendi girişimcilik yolculuğumda da aynı yaklaşımı değerli buluyorum.
Çünkü yeni bir danışmanlık hizmeti, teknoloji platformu veya yayın girişimi oluştururken yalnızca başlangıç yatırımını bilmek yeterli değildir.
O girişimin hangi değer havuzuna katkı sağlayacağını, hangi maliyetlerle sürdürüleceğini ve ekonomik sonuçlarının nasıl ölçüleceğini de anlamak gerekir.
Benim için dönüşümün ekonomisi, teknoloji yatırımlarının ne kadar büyük olduğunu göstermek değil, bu yatırımların hangi ekonomik değeri, hangi maliyetle, hangi zamanda ve hangi belirsizlikler altında oluşturabileceğini anlayabilmektir.
Bu nedenle başarılı dönüşüm yönetimini yalnızca projelerin zamanında ve bütçesinde tamamlanmasıyla açıklamıyorum.
Gerçek başarı, teknoloji yatırımlarının organizasyonun ekonomik performansını anlamlı ve sürdürülebilir biçimde geliştirmesidir.
Bence geleceğin başarılı dönüşüm organizasyonları, en fazla teknoloji yatırımını yapan şirketler olmayacak.
Hangi yatırımların gerçekten değer oluşturduğunu anlayan, ekonomik varsayımlarını sorgulayan, maliyet ve fayda eğrilerini birlikte yöneten ve sermayesini en anlamlı sonuçlara yönlendirebilen şirketler olacak.
Çünkü dönüşümün gerçek amacı teknolojiye sahip olmak değil, teknoloji aracılığıyla ekonomik ve stratejik değer oluşturmaktır.
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar & Konuşmacı
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu makale, kurumsal dönüşüm, SAP/ERP, proje yönetimi, teknoloji, yönetişim, satış, iş geliştirme ve girişimcilik alanındaki mesleki deneyimimden hareketle geliştirdiğim değerlendirmeleri yansıtmaktadır. Değer havuzları, yatırım değerlendirmesi, yaşam döngüsü maliyetleri, fayda gerçekleştirme ve portföy yönetimine ilişkin açıklamalar ilgili akademik ve uygulamalı literatürle ilişkilendirilmiştir. Kurgusal örnekteki rakamlar gerçek müşteri verilerini veya sektör ortalamalarını temsil etmemektedir. Önerilen 90 günlük yaklaşım, bütün organizasyonlarda aynı sonucu sağlayacağı deneysel olarak doğrulanmış evrensel bir yöntem değildir.
Kaynaklar ve ileri okumalar
1. Brealey, R. A., Myers, S. C. & Allen, F. (2020). Principles of Corporate Finance, 13th Edition. McGraw-Hill.
Sermaye bütçelemesi, net bugünkü değer, yatırım kararları ve finansal değerleme ilkelerine ilişkin temel akademik kaynak.
2. Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset, Third Edition. Wiley.
Nakit akışı tahminleri, iskonto oranları, risk ve yatırım değerlemesine ilişkin kapsamlı çalışma.
3. Koller, T., Goedhart, M. & Wessels, D. (2020). Valuation: Measuring and Managing the Value of Companies, Seventh Edition. Wiley.
Şirket değeri, nakit akışı, sermaye verimliliği ve değer yaratma mekanizmalarına ilişkin temel kaynak.
4. Kaplan, R. S. & Norton, D. P. (2004). Strategy Maps: Converting Intangible Assets into Tangible Outcomes. Harvard Business School Press.
Stratejik yetenekler, süreçler ve finansal sonuçlar arasında nedensel bağlantılar kurulmasına yönelik yönetim yaklaşımı.
5. Project Management Institute (2019). Benefits Realization Management: A Practice Guide.
Yatırımların beklenen faydalarının tanımlanması, izlenmesi ve gerçekleşmesinin değerlendirilmesine ilişkin uygulama rehberi.
6. Project Management Institute (2017). The Standard for Portfolio Management, Fourth Edition.
Stratejik hedefler, yatırım portföyleri ve kaynak tahsisi arasındaki ilişkiye yönelik temel rehber.
7. ISO 21504:2022. Project, Programme and Portfolio Management — Guidance on Portfolio Management.
Portföy yönetiminin kurumsal bağlamda uygulanmasına ilişkin uluslararası rehber.
8. Ellram, L. M. (1995). Total Cost of Ownership: An Analysis Approach for Purchasing. International Journal of Physical Distribution & Logistics Management, 25(8), 4–23.
Satın alma kararlarında yalnızca fiyatın değil, toplam maliyetin değerlendirilmesine ilişkin akademik çalışma.
9. Dixit, A. K. & Pindyck, R. S. (1994). Investment Under Uncertainty. Princeton University Press.
Belirsizlik altında yatırım kararları, yönetsel esneklik ve yatırım zamanlamasına ilişkin ekonomik yaklaşım.
10. Trigeorgis, L. (1996). Real Options: Managerial Flexibility and Strategy in Resource Allocation. MIT Press.
Yatırım kararlarında gerçek opsiyonlar, aşamalı yatırım ve yönetsel esneklik üzerine temel eser.
11. HM Treasury (2022). The Green Book: Central Government Guidance on Appraisal and Evaluation.
Ekonomik değerlendirme, maliyet-fayda analizi, iskonto ve belirsizlik değerlendirmesine ilişkin rehber.
12. Cooper, R. G., Edgett, S. J. & Kleinschmidt, E. J. (2001). Portfolio Management for New Products, Second Edition. Basic Books.
Ürün ve inovasyon portföylerinde yatırım seçimi, kaynak tahsisi ve ekonomik değerlendirme yaklaşımları.
Bu kaynaklar yatırım ekonomisi, finansal değerleme, yaşam döngüsü maliyeti, portföy yönetimi ve fayda gerçekleştirme konularında akademik ve uygulamalı dayanaklar sağlamaktadır. Makaledeki değerlendirmeler bu çerçevelerden hareketle geliştirilmiştir; belirli bir dönüşüm yatırımının ekonomik sonucunu garanti etmez.