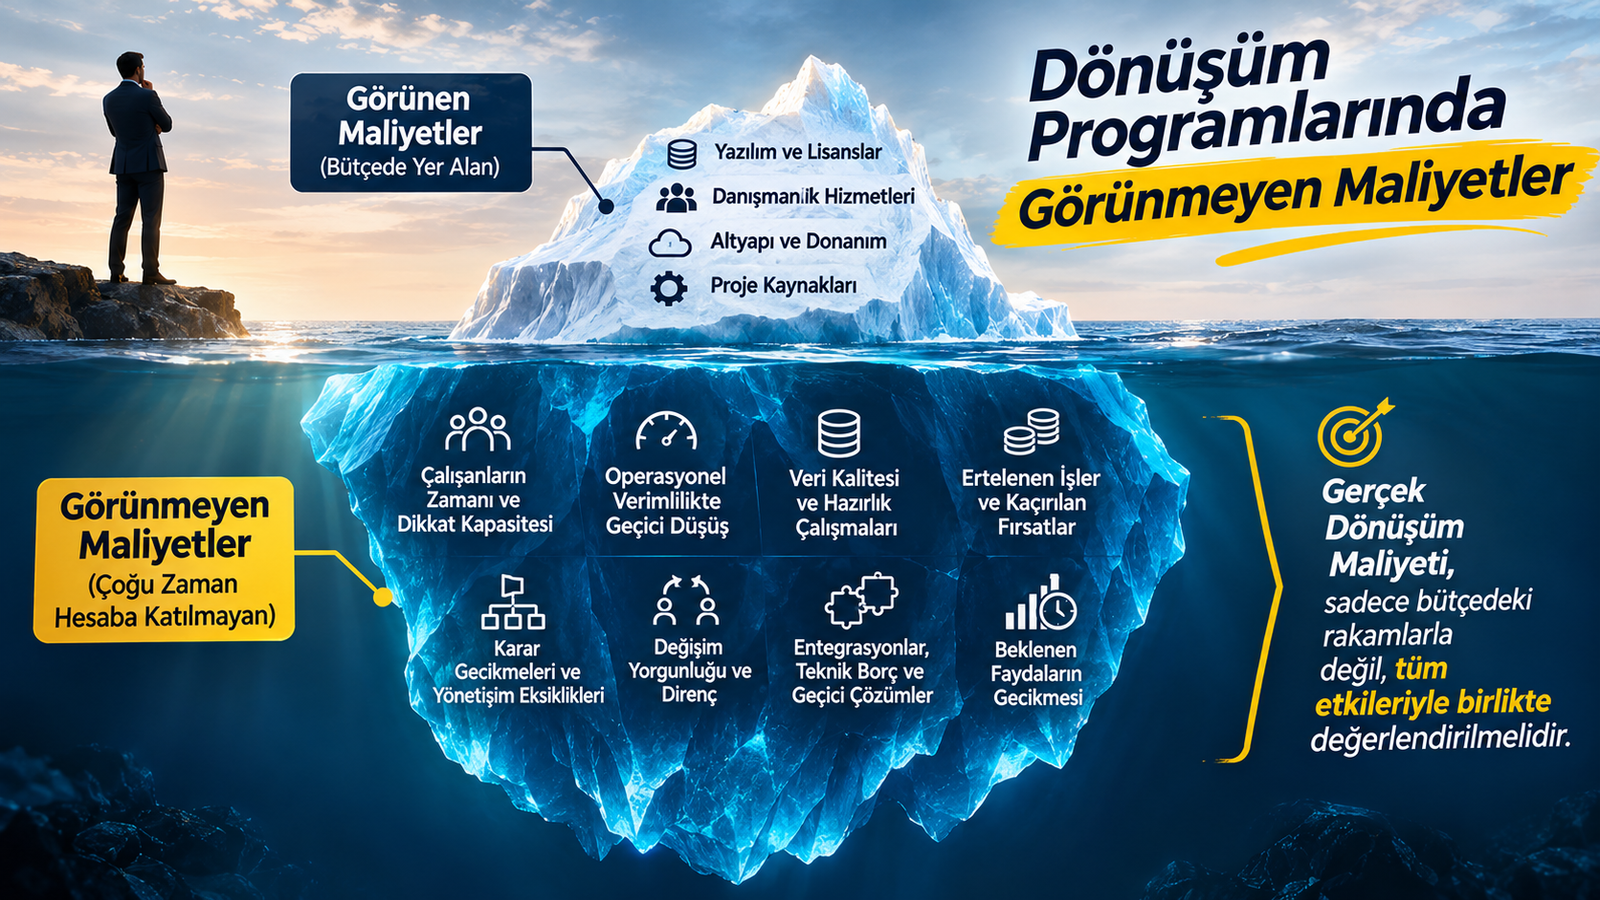
Bir dönüşüm programının gerçek maliyeti, onaylanan bütçeden ne kadar farklı olabilir? Yazılım lisansları, danışmanlık hizmetleri, altyapı ve proje kaynakları genellikle yatırım hesaplarına dahil edilir. Ancak çalışanların projeye ayırdığı zaman, operasyonların yavaşlaması, ertelenen iş fırsatları, veri kalitesi sorunları ve değişimin organizasyona getirdiği yük çoğu zaman aynı açıklıkla değerlendirilmez. 28 yılı aşkın kurumsal çalışma hayatım boyunca teknoloji yatırımları, ERP dönüşümleri, proje yönetimi ve iş geliştirme alanlarında edindiğim deneyimler, bana dönüşümün ekonomik etkisini yalnızca proje bütçesi üzerinden değerlendirmenin yeterli olmadığını düşündürüyor.
Bir dönüşüm projesinin maliyeti gerçekten ne kadardır?
Bir şirketin kapsamlı bir ERP dönüşümüne hazırlandığını düşünelim. Yönetim kuruluna sunulacak yatırım dosyası hazırlanmış, yazılım ve danışmanlık maliyetleri hesaplanmış, altyapı ihtiyaçları belirlenmiş ve proje takvimi oluşturulmuş olsun. Finans ekibi yatırımın toplam maliyetini değerlendiriyor, proje yönetimi ise belirlenen bütçeyle programın tamamlanıp tamamlanamayacağını analiz ediyor.
İlk bakışta her şey planlı görünebilir. Ancak benim bu tür yatırımlarda özellikle üzerinde durduğum bir soru var: Hesapladığımız tutar, dönüşümün şirketimize gerçekten neye mal olacağını gösteriyor mu?
Çünkü dönüşüm programları yalnızca teknoloji satın alınan veya danışmanlık hizmeti alınan projeler değildir. Aynı zamanda organizasyonun zamanını, dikkatini, karar alma kapasitesini ve mevcut operasyonel kaynaklarını kullanan değişim girişimleridir. Bu kaynakların bir bölümü doğrudan proje bütçesinde görünürken bir bölümü farklı departmanların günlük faaliyetleri içinde tüketilir.
Örneğin finans ekibinin ERP projesi için ayırdığı zaman, proje bütçesinde ayrı bir maliyet kalemi olarak gösterilmeyebilir. Ancak bu çalışanlar proje çalışmalarına katılırken günlük işlerini de yürütmek zorundadır. Benzer şekilde üretim, satın alma, satış ve insan kaynakları ekipleri süreç analizlerine, testlere ve eğitimlere zaman ayırır. Bu çalışmaların tamamı dönüşümün gerçekleşmesi için gerekli olabilir, fakat ekonomik etkileri her zaman aynı görünürlükte değildir.
Burada önemli bir ayrım yapmak gerekiyor. Bir maliyetin proje bütçesinde yer almaması, şirket açısından ekonomik etkisinin bulunmadığı anlamına gelmez. Diğer taraftan, mevcut çalışanların projeye ayırdığı her saati doğrudan yeni bir nakit çıkışı olarak değerlendirmek de doğru değildir. Bazı etkiler muhasebeleştirilen gider, bazıları kaynak kapasitesinin kullanımı, bazıları ise kaçırılan fırsat veya artan operasyonel risk olarak ortaya çıkar.
Bence dönüşüm ekonomisini anlamanın başlangıç noktası bu ayrımdır. Projenin muhasebeleştirilen maliyeti ile şirketin dönüşüm nedeniyle üstlendiği toplam ekonomik yük aynı şey değildir.
Bütçede görünenlerle organizasyonda yaşananlar neden farklılaşır?
Kurumsal projelerde bütçeler belirli maliyet kategorileri üzerinden hazırlanır. Yazılım lisansları, bulut abonelikleri, dış danışmanlık hizmetleri, donanım, entegrasyon çalışmaları ve bazı iç kaynak maliyetleri genellikle bu hesaplamaların parçasıdır. Bu yaklaşım bütçe kontrolü açısından gereklidir; ancak tek başına bütün ekonomik etkileri açıklamayabilir.
Bunun nedenlerinden biri, dönüşüm programlarının etkilerinin departman sınırlarını aşmasıdır. Bir ERP dönüşümünün bütçesi bilgi teknolojileri veya merkezi program yönetimi tarafından takip edilirken uygulamanın etkileri finans, üretim, lojistik, satın alma ve satış ekiplerinde ortaya çıkabilir. Proje bütçesi kendi sınırları içinde doğru hazırlanmış olsa bile şirketin diğer faaliyetlerinde oluşan ek iş yükü veya kapasite kaybı ayrı bir değerlendirme gerektirebilir.
Bir diğer neden, bazı maliyetlerin ancak uygulama sırasında görünür hâle gelmesidir. Örneğin veri geçişi çalışmaları başladığında mevcut kayıtların beklenenden daha fazla temizlenmesi gerektiği anlaşılabilir. Süreç testlerinde eski sistemlerde belgelenmemiş iş kuralları ortaya çıkabilir. Kullanıcı eğitimleri planlandığı gibi tamamlanmış olsa bile çalışanların yeni çalışma biçimine alışması daha uzun sürebilir.
Bunların tamamı her projede yaşanacak diye bir kural yok. Ancak yeterince analiz edilmediklerinde bütçe ve takvim üzerinde baskı oluşturabilecek gerçek risklerdir.
Benim açımdan önemli olan, bu tür etkilerin yalnızca proje başladıktan sonra karşılaşılan sürprizler olarak görülmemesi. Dönüşümün başlangıcında belirsizlikleri tanımlamak, olası ekonomik etkileri değerlendirmek ve hangi varsayımların henüz doğrulanmadığını açıkça göstermek gerekiyor.
Birinci görünmeyen maliyet: Çalışanların zamanı ve dikkat kapasitesi
Dönüşüm programlarında en kolay gözden kaçabilecek kaynaklardan birinin çalışanların zamanı olduğunu düşünüyorum. Çünkü şirketler çoğu zaman proje için dışarıdan alınacak hizmetlerin maliyetini ayrıntılı hesaplıyor, ancak kendi çalışanlarının projeye katılımını aynı disiplinle değerlendirmeyebiliyor.
Örneğin bir ERP dönüşümünde iş birimi temsilcilerinin süreç tasarımı toplantılarına katılması gerekir. Anahtar kullanıcılar test senaryoları hazırlar, veri doğrulama çalışmalarına katılır ve yeni sistemin iş ihtiyaçlarını karşılayıp karşılamadığını değerlendirir. Yöneticiler kritik kararlar alır, proje ekibiyle görüşür ve değişim sürecini destekler.
Bu çalışmaların hepsi değerlidir. Hatta iş birimlerinin yeterince katılmadığı bir dönüşümde daha ciddi sorunlarla karşılaşılması mümkündür. Ancak bu katılımın gerçek bir kaynak ihtiyacı oluşturduğu unutulmamalıdır.
Bir çalışanın haftalık zamanının önemli bir bölümünü dönüşüm projesine ayırması, mevcut görevlerinin kendiliğinden ortadan kalktığı anlamına gelmez. Günlük işlerin başka çalışanlara dağıtılması, bazı faaliyetlerin ertelenmesi veya geçici destek alınması gerekebilir. Bu seçeneklerin her birinin farklı ekonomik sonuçları bulunur.
Örneğin mevcut çalışanların proje faaliyetleri nedeniyle fazla mesai yapması doğrudan ek maliyet oluşturabilir. Geçici personel istihdam edilmesi de benzer şekilde nakit çıkışı yaratır. Buna karşılık, çalışanların normal mesai içinde projeye zaman ayırması her durumda ek personel gideri anlamına gelmez; ancak başka işlere ayrılabilecek kapasitenin kullanılması söz konusudur.
Bu nedenle dönüşüm projelerinde iç kaynak planlamasının yalnızca isim ve görev dağılımından oluşmaması gerektiğini düşünüyorum. İnsanların projeye ne kadar zaman ayıracağı, günlük işlerinin nasıl sürdürüleceği ve kritik dönemlerde hangi kapasite kısıtlarının oluşabileceği de değerlendirilmelidir.
İkinci görünmeyen maliyet: Operasyonel verimlilikte geçici düşüş
Dönüşüm programları çoğu zaman verimliliği artırmak amacıyla başlatılır. Ancak bu hedefe ulaşmak için yürütülen değişim sürecinin kendisi, belirli dönemlerde operasyonel performansı olumsuz etkileyebilir.
Yeni bir sistem devreye alındığında çalışanların alıştıkları işlem adımları değişebilir. Bazı süreçler başlangıçta daha uzun sürebilir. Kullanıcılar yeni ekranlara, onay mekanizmalarına veya veri giriş kurallarına alışmak için zamana ihtiyaç duyabilir. Geçiş döneminde ek kontroller ve manuel doğrulamalar gerekebilir.
Bu durum, dönüşümün başarısız olduğu anlamına gelmez. Yeni çalışma biçimine geçişin belirli bir öğrenme ve uyum süreci gerektirmesi beklenebilir. Ancak bu geçiş döneminin ekonomik etkisi yatırım planlamasında dikkate alınmalıdır.
Örneğin bir üretim şirketinde yeni ERP sisteminin canlıya alınmasından sonra sipariş işleme süresinin geçici olarak uzadığını varsayalım. Bu gecikme müşteri teslimatlarını etkileyebilir, ek iş yükü oluşturabilir veya çalışanların fazla mesai yapmasını gerektirebilir.
Burada önemli olan, böyle bir durumun mutlaka gerçekleşeceğini varsaymak değil, gerçekleşmesi hâlinde şirketin ne kadar etkilenebileceğini değerlendirmektir.
Bence büyük dönüşümlerde yalnızca hedeflenen yeni performans seviyesinin değil, o seviyeye ulaşana kadar yaşanabilecek geçiş döneminin de planlanması gerekir. Yönetimin dönüşümün ekonomik etkisini daha doğru değerlendirebilmesi için geçici performans düşüşleri, toparlanma süresi ve kritik operasyonel riskler görünür olmalıdır.
Üçüncü görünmeyen maliyet: Veri kalitesi ve geçmişten taşınan sorunlar
ERP ve kurumsal uygulama dönüşümlerinde veri kalitesinin ayrı bir öneme sahip olduğunu düşünüyorum. Çünkü yeni bir sistemin kurulması, mevcut verilerin kendiliğinden doğru, eksiksiz ve tutarlı hâle geleceği anlamına gelmez.
Bir şirketin yıllardır kullandığı farklı sistemlerde müşteri, ürün, tedarikçi veya stok kayıtları tutuluyor olabilir. Bu kayıtların bir bölümünde tekrarlar, eksiklikler veya farklı tanımlama standartları bulunabilir. Günlük operasyonlarda çeşitli manuel yöntemlerle yönetilen bu sorunlar, yeni sisteme geçiş sırasında daha görünür hâle gelebilir.
Veri temizleme, eşleştirme, doğrulama ve sahiplik belirleme çalışmaları beklenenden daha fazla zaman gerektirebilir. İş birimlerinin veri doğrulama çalışmalarına katılması gerekebilir. Bazı durumlarda ek yazılım veya uzmanlık ihtiyacı ortaya çıkabilir.
Ancak veri kalitesi sorunlarının ekonomik etkisi yalnızca veri geçişinin maliyetiyle sınırlı değildir. Hatalı veya tutarsız veriler yeni sistemde operasyonel kararları da etkileyebilir. Örneğin ürün ana verilerindeki sorunlar satın alma ve stok yönetiminde aksaklıklara neden olabilir.
Bu nedenle veri hazırlığını teknik bir alt faaliyet olarak değil, dönüşümün iş başarısını etkileyen temel unsurlardan biri olarak değerlendiriyorum.
Bence şirketlerin veri kalitesi sorunlarını mümkün olduğunca erken görünür hâle getirmesi, hem yatırım tahminlerinin hem de canlıya geçiş kararlarının daha güvenilir olmasına yardımcı olabilir.
Dördüncü görünmeyen maliyet: Ertelenen işler ve kaçırılan fırsatlar
Dönüşüm programlarının ekonomik etkisini değerlendirirken fırsat maliyetinin de önemli olduğunu düşünüyorum. Çünkü şirketlerin yalnızca bütçeleri değil, yönetim dikkatleri ve uygulama kapasiteleri de sınırlı.
Bir şirket büyük bir ERP dönüşümü yürütürken aynı dönemde yeni pazarlara açılmayı, yeni ürünler geliştirmeyi veya operasyonel iyileştirme programları başlatmayı planlıyor olabilir. Ancak bütün bu girişimlerin aynı kaynaklara ihtiyaç duyması durumunda önceliklendirme kararları gerekebilir.
Örneğin satış operasyonları ekibinin önemli bir bölümünün dönüşüm projesine katılması, başka bir ticari girişimin ertelenmesine neden olabilir. Benzer şekilde teknoloji ekibinin kritik kaynakları uzun süre büyük bir dönüşüm programında görev aldığında diğer geliştirme taleplerinin tamamlanması gecikebilir.
Bu durum her zaman olumsuz değildir. Bazen stratejik açıdan önemli bir dönüşüm için diğer faaliyetleri ertelemek doğru bir karar olabilir. Ancak bu tercihin ekonomik sonuçları bilinmelidir.
Burada fırsat maliyetini doğrudan kaybedilmiş gelirle eşitlememek gerekiyor. Ertelenen her projenin kesin olarak gelir oluşturacağını varsayamayız. Ancak gerçekçi alternatiflerin beklenen değerini karşılaştırarak hangi fırsatlardan vazgeçildiğini değerlendirebiliriz.
Benim için önemli olan, dönüşüm programının yalnızca ne kadar bütçe kullandığını değil, şirketin başka hangi faaliyetlere ayırabileceği kaynakları ne ölçüde tükettiğini de anlamaktır.
Beşinci görünmeyen maliyet: Karar gecikmeleri ve yönetişim eksiklikleri
Kurumsal dönüşümlerde karar alma mekanizmalarının ekonomik etkisi bazen yeterince görünür olmayabilir. Oysa büyük programlarda kritik kararların zamanında alınamaması, proje takvimini ve kaynak kullanımını etkileyebilir.
Örneğin süreç tasarımında iki departman arasında görüş ayrılığı bulunduğunu düşünelim. Bir taraf mevcut çalışma biçiminin korunmasını isterken diğer taraf standart bir süreç modeline geçilmesini savunuyor olabilir. Bu anlaşmazlık için açık bir karar yetkisi belirlenmemişse konu uzun süre çözümsüz kalabilir.
Bu sırada proje ekibi çalışmalarını tamamlayamayabilir. Danışmanlık kaynakları beklemek zorunda kalabilir. Tasarım kararına bağlı geliştirme ve test faaliyetleri gecikebilir.
Bazen de karar gecikmeleri daha sonra yeniden çalışma yapılmasına neden olabilir. Önceden netleştirilmemiş bir süreç kararı, tamamlanmış geliştirmelerin değiştirilmesini gerektirebilir.
Bu nedenle proje yönetişimini yalnızca toplantılar, raporlar ve onay mekanizmaları olarak görmüyorum. Bence yönetişimin önemli işlevlerinden biri, karar gecikmelerinin ve belirsizliklerin oluşturduğu ekonomik yükü azaltmaktır.
Sponsorun, program yöneticisinin, iş birimi sahiplerinin ve karar komitelerinin yetkileri başlangıçta açıkça tanımlandığında kritik konuların daha etkili yönetilmesi mümkün olabilir.
Elbette hızlı karar almak her zaman doğru karar almak anlamına gelmez. Ancak gereksiz karar gecikmelerinin maliyetini görünür kılmak, yönetim disiplininin önemli bir parçasıdır.
Altıncı görünmeyen maliyet: Değişim yorgunluğu ve organizasyonel direnç
Teknoloji dönüşümlerinin insan boyutunun yalnızca eğitim programlarıyla yönetilemeyeceğini düşünüyorum. Çünkü kurumsal değişim, çalışanların günlük alışkanlıklarını, sorumluluklarını ve bazen mesleki rollerini etkileyebilir.
Bir şirketin aynı dönemde ERP dönüşümü, organizasyonel yeniden yapılanma, süreç otomasyonu ve yeni performans yönetimi uygulamalarını yürüttüğünü düşünelim. Bu girişimlerin her biri kendi içinde anlamlı olabilir. Ancak çalışanlar açısından toplam değişim yükü oldukça yüksek hâle gelebilir.
Yeni sistemlerin öğrenilmesi, farklı süreçlerin uygulanması, yeni yöneticilerle çalışma veya değişen sorumluluklara uyum sağlama ihtiyacı çalışanların dikkat ve enerji kapasitesini zorlayabilir.
Bu durum çalışan bağlılığını, motivasyonu ve performansı etkileyebilir. Bazı çalışanlar değişimin nedenini yeterince anlamadıkları için yeni uygulamalara mesafeli yaklaşabilir. Bazıları ise mevcut iş yükleri nedeniyle dönüşüm faaliyetlerine gereken zamanı ayıramayabilir.
Bu tür etkilerin tamamını parasal bir değere dönüştürmek kolay değildir. Ancak ölçülmelerinin zor olması, yönetim açısından önemsiz oldukları anlamına gelmez.
Bence dönüşüm programlarında organizasyonel hazırlık, çalışan katılımı, eğitim etkinliği ve yeni süreçlerin benimsenmesi düzenli olarak değerlendirilmelidir. Özellikle aynı çalışan gruplarını etkileyen eş zamanlı değişim girişimleri birlikte planlanmalıdır.
Burada dikkat edilmesi gereken bir başka konu da çalışanların değişime yönelik itirazlarının otomatik olarak direnç şeklinde yorumlanmaması. Bazen çalışanların dile getirdiği sorunlar, tasarımda gözden kaçan gerçek operasyonel riskleri ortaya çıkarabilir.
Bu nedenle çalışan geri bildirimlerini yalnızca iletişim yönetiminin bir parçası olarak değil, dönüşümün kalitesini geliştirebilecek önemli bir bilgi kaynağı olarak görüyorum.
Yedinci görünmeyen maliyet: Entegrasyonlar, teknik borç ve geçici çözümler
Kurumsal teknoloji ortamları çoğu zaman tek bir sistemden oluşmaz. ERP, CRM, insan kaynakları, üretim, lojistik, finans ve raporlama uygulamaları birbirleriyle bağlantılı çalışabilir. Yıllar içinde geliştirilen özel uygulamalar, entegrasyonlar ve manuel veri aktarım yöntemleri bu yapıyı daha karmaşık hâle getirebilir.
Yeni bir teknoloji platformuna geçildiğinde yalnızca ana sistemin değiştirilmesi yeterli olmayabilir. Mevcut entegrasyonların yeniden tasarlanması, eski uygulamaların uyarlanması veya belirli işlevlerin yeniden geliştirilmesi gerekebilir.
Bazı durumlarda geçiş sürecini kolaylaştırmak için geçici çözümler oluşturulur. Ancak geçici olarak tasarlanan uygulamaların uzun süre kullanılmaya devam etmesi, bakım ve destek yükünü artırabilir.
Benzer şekilde yeni sistemin devreye alınmasından sonra eski sistemlerin hemen kapatılamaması da ek maliyet oluşturabilir. Belirli bir süre iki sistemin birlikte işletilmesi, lisans, altyapı, destek ve veri yönetimi açısından ek kaynak gerektirebilir.
Bu nedenle dönüşüm projelerinde yalnızca hedef mimarinin değil, mevcut durumdan hedef duruma geçişin de ekonomik açıdan değerlendirilmesi gerektiğini düşünüyorum.
Bence teknik borç, entegrasyon bağımlılıkları ve eski sistemlerin kapatılma planı yatırımın toplam maliyetini etkileyen önemli unsurlardır.
Sekizinci görünmeyen maliyet: Beklenen faydaların gecikmesi
Dönüşüm programlarının ekonomik değerlendirmesinde yalnızca maliyet artışlarına odaklanmanın yeterli olmadığını düşünüyorum. Çünkü beklenen faydaların geç gerçekleşmesi de yatırımın ekonomik değerini etkileyebilir.
Örneğin bir şirket süreç otomasyonu yatırımıyla belirli operasyonel kazanımlar elde etmeyi hedefliyor olabilir. Proje planlanan bütçeyle tamamlanmış olsa bile çalışanların yeni sistemi benimsemesi gecikirse beklenen faydalar daha geç ortaya çıkabilir.
Benzer şekilde yeni bir dijital satış platformu zamanında devreye alınabilir. Ancak müşteri kazanımı beklendiği kadar hızlı gelişmezse gelir tahminlerinin gerçekleşme takvimi değişebilir.
Bu durum yatırımın toplam ekonomik değerini etkileyebilir. Çünkü finansal değerlendirmelerde yalnızca ne kadar fayda sağlanacağı değil, faydanın ne zaman ortaya çıkacağı da önemlidir.
Özellikle net bugünkü değer gibi yöntemlerde nakit akışlarının zamanlaması hesaplamanın önemli bir parçasıdır. Bu nedenle fayda gerçekleşme takvimindeki değişikliklerin yatırım analizlerine yansıtılması gerekir.
Bence dönüşüm programlarında proje teslimat takvimiyle fayda gerçekleşme takvimi ayrı ayrı izlenmelidir.
Bir sistemin canlıya alınması, bütün ekonomik faydaların aynı tarihte ortaya çıkacağı anlamına gelmez.
Görünmeyen maliyetleri hesaplarken aynı etkiyi iki kez saymamak gerekiyor
Bu noktada önemli bir ölçüm sorununa dikkat çekmek istiyorum. Dönüşümün toplam ekonomik etkisini değerlendirmeye çalışırken aynı maliyetin farklı başlıklar altında tekrar hesaplanması riski bulunuyor.
Örneğin bir çalışanın proje faaliyetlerine ayırdığı zaman iç kaynak maliyeti olarak değerlendirilmiş olabilir. Aynı çalışanın bu nedenle tamamlayamadığı faaliyetlerin ekonomik etkisi de ayrıca hesaplanıyorsa iki kalemin birbirinden bağımsız olup olmadığı kontrol edilmelidir.
Benzer şekilde operasyonel gecikmenin neden olduğu fazla mesai gideri doğrudan maliyet olarak kaydedilmişse aynı etkinin tekrar genel verimlilik kaybı olarak hesaplanması toplam maliyeti olduğundan yüksek gösterebilir.
Bu nedenle bütün görünmeyen maliyetleri tek bir toplam rakama dönüştürmeden önce dönüşümün ekonomisi ve maliyet eğrisi çerçevesinde aralarındaki ilişkilerin değerlendirilmesi gerekir.
Ben bu ayrımı üç başlık altında ele almayı yararlı buluyorum.
Birincisi, gerçekten oluşan veya oluşması beklenen ek nakit çıkışlarıdır. Geçici personel, ek danışmanlık, fazla mesai veya çift sistem işletme giderleri bu grupta değerlendirilebilir.
İkincisi, mevcut kaynakların kullanımından kaynaklanan kapasite etkileridir. Çalışanların proje faaliyetlerine zaman ayırması veya belirli operasyonel çalışmaların ertelenmesi bu gruba girebilir.
Üçüncüsü ise fırsat ve risk etkileridir. Ertelenen büyüme girişimleri, geciken faydalar veya olası operasyonel kesintiler bu çerçevede değerlendirilebilir.
Bu üç grubun aynı finansal kesinlik düzeyinde olmadığını kabul etmek gerekiyor. Özellikle fırsat maliyetleri ve risk etkileri çoğu zaman varsayımlara ve senaryolara dayanır.
Bence iyi bir dönüşüm iş gerekçesi, bütün etkileri tek bir rakam altında gizlemek yerine hangilerinin doğrulanmış maliyet, hangilerinin tahmin ve hangilerinin risk senaryosu olduğunu açıkça göstermelidir.
Dönüşümün gerçek ekonomik etkisini değerlendirmek için nasıl bir yaklaşım kullanılabilir?
Bu konuda yalnızca maliyet kalemlerini listelemenin yeterli olmadığını düşünüyorum. Görünmeyen maliyetlerin yönetilebilmesi için bunların dönüşümün başlangıcından itibaren sistematik biçimde değerlendirilmesi gerekir.
Benim önerdiğim yaklaşım beş aşamadan oluşuyor.
İlk aşamada dönüşümün etkileyeceği iş birimleri ve süreçler belirlenmeli. Yalnızca teknoloji ekibinin değil, finans, operasyon, satış, satın alma, insan kaynakları ve diğer ilgili birimlerin hangi faaliyetlere katılacağı anlaşılmalı.
İkinci aşamada doğrudan maliyetler, iç kaynak kapasitesi, geçiş dönemi etkileri ve riskler ayrı ayrı tanımlanmalı. Bu çalışma sırasında hangi maliyetlerin zaten bütçede yer aldığı açıkça gösterilmeli.
Üçüncü aşamada kritik varsayımlar belirlenmeli. Örneğin kullanıcı eğitimlerinin ne kadar süreceği, eski ve yeni sistemlerin ne kadar süre birlikte çalışacağı veya veri temizleme faaliyetlerinin hangi kaynaklara ihtiyaç duyacağı değerlendirilmelidir.
Dördüncü aşamada farklı senaryolar hazırlanmalı. Her şeyin planlandığı gibi gerçekleştiği bir senaryonun yanı sıra, belirli risklerin ortaya çıktığı durumlarda bütçe, takvim ve operasyonel performansın nasıl etkilenebileceği incelenmeli.
Beşinci aşamada ise bu etkiler proje boyunca izlenmeli. Çünkü dönüşümün başlangıcında yapılan tahminler zaman içinde değişebilir. Yeni bilgiler ortaya çıktıkça ekonomik değerlendirmelerin güncellenmesi gerekir.
Bu yaklaşımın amacı her maliyeti kusursuz biçimde tahmin etmek değil. Yönetimin önemli ekonomik etkileri daha erken görebilmesini ve gerektiğinde kararlarını güncelleyebilmesini sağlamak.
Yönetici için dönüşüm maliyetleri değerlendirme çerçevesi
Dönüşüm programlarında aşağıdaki başlıkların birlikte değerlendirilmesini yararlı buluyorum.
| Maliyet veya etki alanı | Yönetimin sorması gereken soru | Örnek değerlendirme göstergesi |
|---|---|---|
| Doğrudan proje maliyetleri | Onaylanan bütçeye hangi kalemler dahil? | Toplam yatırım ve gerçekleşen harcama |
| İç kaynak kullanımı | Çalışanlar projeye ne kadar kapasite ayırıyor? | Projeye ayrılan saat ve kaynak ihtiyacı |
| Operasyonel geçiş | Geçiş sırasında performans nasıl etkilenebilir? | İşlem süresi, hata oranı, hizmet seviyesi |
| Veri kalitesi | Mevcut verilerin hazırlanması ne kadar çalışma gerektiriyor? | Veri hata oranı, düzeltme iş yükü |
| Fırsat maliyeti | Hangi alternatif çalışmalar erteleniyor? | Ertelenen girişimler ve beklenen etkileri |
| Karar gecikmeleri | Kritik kararlar proje akışını nasıl etkiliyor? | Karar bekleme süresi, yeniden çalışma |
| Organizasyonel değişim | Çalışanların değişim kapasitesi yeterli mi? | Benimseme, eğitim etkinliği, iş yükü |
| Teknik bağımlılıklar | Entegrasyon ve eski sistem maliyetleri neler? | Ek entegrasyon ve çift işletim giderleri |
| Fayda gecikmesi | Beklenen sonuçlar ne zaman gerçekleşecek? | Fayda gerçekleşme takvimi, NPV etkisi |
Bu tabloyu bütün maliyetlerin doğrudan finansal toplamını oluşturmak için değil, dönüşümün ekonomik etkilerini daha bütüncül değerlendirmek için öneriyorum.
Her şirketin faaliyet alanı, teknoloji altyapısı ve dönüşüm kapsamı farklı olduğu için ölçüm yöntemleri de uyarlanmalıdır.
Varsayımsal bir ERP dönüşümünde görünmeyen maliyetler nasıl ortaya çıkabilir?
Konuyu somutlaştırmak için varsayımsal bir örnek üzerinden ilerlemek istiyorum.
Bir üretim şirketinin ERP dönüşümü için 40 milyon TL doğrudan proje bütçesi ayırdığını düşünelim. Bu bütçeye yazılım, danışmanlık, altyapı ve belirli uygulama hizmetleri dahil olsun.
Proje başladıktan sonra iş birimi çalışanlarının süreç tasarımı ve test çalışmalarına beklenenden daha fazla zaman ayırması gerektiği anlaşılıyor. Bazı departmanlar günlük operasyonlarını sürdürebilmek için geçici destek kullanıyor.
Veri geçişi sırasında ürün ve tedarikçi kayıtlarında ek temizlik ihtiyacı ortaya çıkıyor. Canlıya geçiş sonrasında belirli işlemlerin tamamlanması başlangıçta planlanandan daha uzun sürüyor. Ayrıca eski sistemlerin kapatılması beklenenden geç gerçekleşiyor.
Bu durumda şirketin doğrudan proje bütçesi kontrol altında olsa bile dönüşümün toplam ekonomik etkisi başlangıçta tahmin edilenden farklı olabilir.
Ancak burada bütün etkileri otomatik olarak 40 milyon TL'nin üzerine eklemek doğru olmaz.
Öncelikle hangi maliyetlerin mevcut bütçede yer aldığı belirlenmeli. İç kaynak kullanımının nasıl değerlendirildiği açıklanmalı. Ek nakit çıkışlarıyla kapasite etkileri birbirinden ayrılmalı. Operasyonel kayıpların başka maliyet kalemleriyle çakışıp çakışmadığı kontrol edilmeli.
Ardından yatırımın beklenen faydaları da aynı disiplinle yeniden değerlendirilmelidir.
Örneğin sistemin devreye alınmasından sonra stok doğruluğunun iyileşmesi, finansal kapanış süresinin azalması veya manuel işlemlerin düşmesi bekleniyorsa bu sonuçların gerçekleşme düzeyi ölçülmelidir.
Bence gerçek ekonomik değerlendirme, yalnızca toplam maliyetin ne kadar arttığını hesaplamak değil; yatırımın bütün önemli maliyet ve fayda etkilerini aynı karar çerçevesinde ele alabilmektir.
PMO'nun görevi yalnızca bütçe sapmasını raporlamak mı?
Proje yönetim ofislerinin dönüşüm programlarında üstlenebileceği rolü bu açıdan önemli buluyorum.
Geleneksel proje raporlamasında kapsam, takvim, bütçe, risk ve kaynak kullanımı temel göstergeler arasında yer alır. Bunlar gerekli yönetim alanlarıdır. Ancak büyük dönüşüm programlarında yalnızca proje bütçesinin gerçekleşme durumunu raporlamak, yönetimin ihtiyaç duyduğu bütün ekonomik görünürlüğü sağlamayabilir.
Örneğin proje bütçesi planlandığı gibi ilerlerken iş birimlerinin operasyonel kapasitesi beklenenden fazla kullanılıyor olabilir. Ya da proje teslimatları tamamlanmasına rağmen beklenen iş faydaları gecikiyor olabilir.
Bu nedenle PMO'nun iş birimleri, finans yönetimi ve dönüşüm sponsoruyla birlikte çalışarak proje performansı ile iş değeri arasındaki ilişkinin görünür olmasını desteklemesi gerektiğini düşünüyorum.
Burada PMO'nun bütün faydalardan tek başına sorumlu olması gerektiğini savunmuyorum. Fayda sahipliği çoğu zaman ilgili iş birimlerinde bulunmalıdır. Ancak PMO, karar mekanizmalarını, raporlamayı ve bağımlılıkları yöneterek bu bilgilerin üst yönetime ulaşmasını sağlayabilir.
Benim için olgun bir dönüşüm yönetişiminin önemli göstergelerinden biri, yalnızca proje teslimatlarının değil, organizasyon üzerindeki etkilerin de karar süreçlerinde değerlendirilebilmesidir.
Yapay zekâ dönüşümlerinde görünmeyen maliyetler farklı mı?
Bugün yapay zekâ yatırımları açısından da benzer bir değerlendirmeye ihtiyaç olduğunu düşünüyorum. Çünkü yapay zekâ projelerinde teknolojiye erişim maliyeti bazen yatırımın toplam ekonomik etkisinin yalnızca bir bölümünü oluşturabilir.
Örneğin bir şirket üretken yapay zekâ destekli kurumsal bilgi asistanı geliştirmek istiyor olabilir. İlk değerlendirmede model kullanım ücretleri, yazılım geliştirme ve altyapı maliyetleri hesaplanabilir.
Ancak çözümün güvenilir biçimde kullanılabilmesi için kurumsal verilerin hazırlanması, erişim yetkilerinin düzenlenmesi, güvenlik kontrollerinin oluşturulması, çıktıların test edilmesi ve çalışanların yeni uygulamaya hazırlanması gerekebilir.
Ayrıca model çıktılarının doğrulanması, hatalı yanıtların yönetilmesi, insan denetimi ve sistemin zaman içindeki performansının izlenmesi de kaynak gerektirebilir.
Bunlar yalnızca teknik ayrıntılar değildir. Uygulamanın güvenilirliğini, ekonomik değerini ve sürdürülebilirliğini etkileyen faaliyetlerdir.
Örneğin bir yapay zekâ çözümü rapor hazırlama süresini azaltabilir. Ancak çalışanların üretilen raporları doğrulamak için önemli miktarda ek zaman harcaması gerekiyorsa net verimlilik kazanımı beklenenden farklı olabilir.
Bu nedenle yapay zekâ yatırımlarında yalnızca otomatikleştirilen iş miktarına değil, insan denetimi, kalite kontrolü, hata düzeltme ve işletim maliyetlerine de bakılması gerektiğini düşünüyorum.
Bence yapay zekâ yatırımlarında da temel soru değişmiyor: Teknolojinin sağladığı brüt kazanım değil, şirketin elde ettiği net iş değeri nedir?
Kendi girişimcilik yolculuğumda görünmeyen maliyetleri nasıl değerlendiriyorum?
2026 yılında kurumsal çalışma hayatımdan ayrılarak Astrum Consulting Group'u geliştirmeye başladığımda, yıllardır kurumsal projelerde üzerinde çalıştığım kaynak yönetimi ve yatırım önceliklendirme konularına farklı bir açıdan bakmaya başladım.
Büyük şirketlerde bütçeler, ekipler ve proje portföyleri üzerinden değerlendirilen bazı konular, girişimcilik yolculuğunda çok daha doğrudan hissedilebiliyor.
Örneğin yeni bir hizmet geliştirmek için dijital araçlar kullanabilirim. Bir web sitesi oluşturabilir, içerikler hazırlayabilir, süreçleri otomatikleştirebilir veya yeni platformları değerlendirebilirim. Bu çalışmaların doğrudan maliyetleri çoğu zaman belirlenebilir.
Ancak benim için asıl önemli sorulardan biri, bu çalışmaların ne kadar zaman ve dikkat kapasitesi kullandığı.
Bir dijital aracı öğrenmek için harcadığım zaman, başka bir hizmetin geliştirilmesine ayrılamıyor. Yeni bir platformun kurulumu için ayırdığım kaynak, potansiyel müşterilerle görüşmeye veya pazar ihtiyaçlarını doğrulamaya ayrılamıyor.
Bu nedenle bir girişimci olarak yalnızca harcadığım parayı değil, yaptığım tercihlerin alternatif maliyetini de düşünmeye çalışıyorum.
Elbette her faaliyetin kısa vadede gelir oluşturmasını beklemek doğru değil. Marka geliştirme, araştırma, yetkinlik oluşturma ve yeni hizmet tasarımı gibi çalışmaların etkileri daha uzun dönemde ortaya çıkabilir.
Ancak bu durum, kaynak kullanımını sorgulamamak gerektiği anlamına gelmiyor.
Kendi çalışmalarımda da şu soruları önemli buluyorum: Bu faaliyetin gerçek amacı ne? Ne kadar zaman ve kaynak kullanacak? Hangi fırsatlardan vazgeçiyorum? Beklenen değeri nasıl doğrulayabilirim? Hangi noktada devam etme veya durdurma kararı vermeliyim?
Bence kurumsal dönüşüm programlarıyla girişimcilik arasında burada önemli bir ortak nokta var.
Her iki durumda da görünür maliyetlerin ötesinde zaman, dikkat, kapasite ve fırsat maliyetleri bulunuyor.
Ve bu kaynaklar sınırsız değil.
CEO ve COO'lar dönüşümün gerçek maliyetini nasıl yönetebilir?
Dönüşüm programlarında görünmeyen maliyetlerin yönetilmesinin yalnızca finans veya proje yönetimi ekiplerinin sorumluluğunda olmadığını düşünüyorum. Çünkü bu etkilerin önemli bir bölümü iş birimlerinde ortaya çıkıyor.
Bu nedenle CEO ve dönüşüm sponsorunun yatırımın stratejik gerekçesini açıkça tanımlaması, COO'nun operasyonel kapasite ve geçiş etkilerini değerlendirmesi, CIO'nun teknoloji ve entegrasyon risklerini yönetmesi, CFO'nun ekonomik etkilerin güvenilir biçimde analiz edilmesini sağlaması ve PMO'nun bütün bu alanlar arasındaki koordinasyonu desteklemesi önemli.
Ancak bu rollerin yalnızca ayrı ayrı rapor hazırlaması yeterli olmayabilir. Kritik ekonomik etkilerin ortak bir yönetim görünümünde değerlendirilmesi gerekir.
Örneğin bir dönüşüm programının aylık yönetim raporunda yalnızca bütçe gerçekleşmesi ve proje takvimi değil, iç kaynak kapasitesi, operasyonel geçiş riskleri, kritik karar gecikmeleri ve fayda gerçekleşme durumu da ele alınabilir.
Bütün bu göstergelerin aynı ayrıntı düzeyinde raporlanması gerekmez. Ancak yönetim açısından önemli olan etkilerin görünür olması gerekir.
Bence iyi bir dönüşüm yönetimi, yalnızca bütçeyi aşmamaya çalışmak değildir. Şirketin dönüşüm için kullandığı kaynakların beklenen iş değerine dönüşüp dönüşmediğini de değerlendirmektir.
Sonuç: En pahalı dönüşüm, maliyeti tam anlaşılmadan yönetilen dönüşüm olabilir
28 yılı aşkın kurumsal çalışma hayatım boyunca teknoloji yatırımlarının yalnızca teknik projeler olmadığını daha iyi anlama fırsatı buldum. ERP dönüşümleri, süreç iyileştirmeleri, otomasyon, veri yönetimi ve diğer kurumsal teknoloji girişimleri şirketlerin çalışma biçimlerini etkiliyor. Bu nedenle ekonomik sonuçları da çoğu zaman proje bütçesinin sınırlarını aşıyor.
Yazılım ve danışmanlık maliyetleri elbette önemli. Ancak çalışanların zamanı, operasyonel geçiş dönemi, veri kalitesi sorunları, karar gecikmeleri, organizasyonel değişim yükü, teknik bağımlılıklar ve beklenen faydaların gerçekleşme süresi de dönüşümün ekonomik değerlendirmesinde yer almalı.
Burada amacım dönüşüm yatırımlarını olduğundan daha pahalı göstermek değil. Tam tersine, kararların daha gerçekçi verilmesini sağlayacak bir değerlendirme yaklaşımına dikkat çekmek.
Çünkü bütün görünmeyen maliyetler doğrudan nakit çıkışı değildir. Bazıları kapasite kullanımını, bazıları fırsat maliyetini, bazıları ise riskleri temsil eder. Bu ayrımlar yapılmadan hazırlanan toplam maliyet hesapları da yanıltıcı olabilir.
Benim için doğru yaklaşım, bütün ekonomik etkileri aynı sepete koymak değil; her birinin niteliğini, dayandığı varsayımları ve yatırımın beklenen faydalarıyla ilişkisini açıkça ortaya koymaktır.
Bugün kendi girişimlerimi geliştirirken de aynı ilkeyi uygulamaya çalışıyorum. Bir yatırımın yalnızca ne kadar para gerektirdiğini değil, ne kadar zaman ve dikkat kapasitesi kullanacağını, hangi fırsatları erteleyeceğini ve nasıl bir değer oluşturabileceğini sorguluyorum.
Bence dönüşüm programlarının gerçek maliyeti yalnızca şirketin ne kadar harcadığıyla değil, dönüşümü gerçekleştirmek için hangi kaynakları kullandığı, hangi fırsatlardan vazgeçtiği ve beklenen faydalara ne zaman ulaşabildiğiyle birlikte değerlendirilmelidir.
Yazıyı özellikle CEO'lara, COO'lara, CIO'lara ve dönüşüm yöneticilerine yöneltmek istediğim bir soruyla tamamlamak istiyorum:
Şirketinizde yürütülen en büyük dönüşüm programının bütçesini biliyor olabilirsiniz. Peki bu dönüşümün çalışanlarınızın zamanına, günlük operasyonlarınıza, ertelenen fırsatlarınıza ve beklenen faydaların gerçekleşme süresine olan toplam etkisini de aynı açıklıkla görebiliyor musunuz?
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu yazı, mesleki deneyimlerim ve girişimcilik yolculuğum çerçevesinde oluşturduğum kişisel değerlendirmeleri içermektedir. Kullanılan kurumsal örnekler varsayımsaldır. Görünmeyen maliyetlerin sınıflandırılması ve değerlendirilmesine yönelik öneriler, her kuruluşun kendi finansal ve operasyonel koşullarına göre uyarlanmalıdır.
Kaynaklar ve ileri okumalar
- Project Management Institute — The Standard for Program Management: Program yönetişimi, kaynak yönetimi ve fayda gerçekleştirme.
- Project Management Institute — Benefits Realization Management: A Practice Guide: Beklenen faydaların tanımlanması, sahiplenilmesi ve izlenmesi.
- ISO 21502:2020 — Guidance on Project Management: Proje planlama, kaynak, risk ve performans yönetimi.
- ISACA — COBIT 2019 Framework: Kurumsal teknoloji yönetişimi, değer oluşturma ve kaynak optimizasyonu.
- NIST — AI Risk Management Framework 1.0: Yapay zekâ sistemlerinde risk, güvenilirlik ve sürekli değerlendirme.
Bu kaynaklar yazıdaki yönetim kavramları için başvuru çerçeveleridir. Makalede sunulan maliyet sınıflandırması ve kişisel yorumlar, bu kaynaklardan doğrudan alınmış ampirik araştırma bulguları olarak sunulmamaktadır.