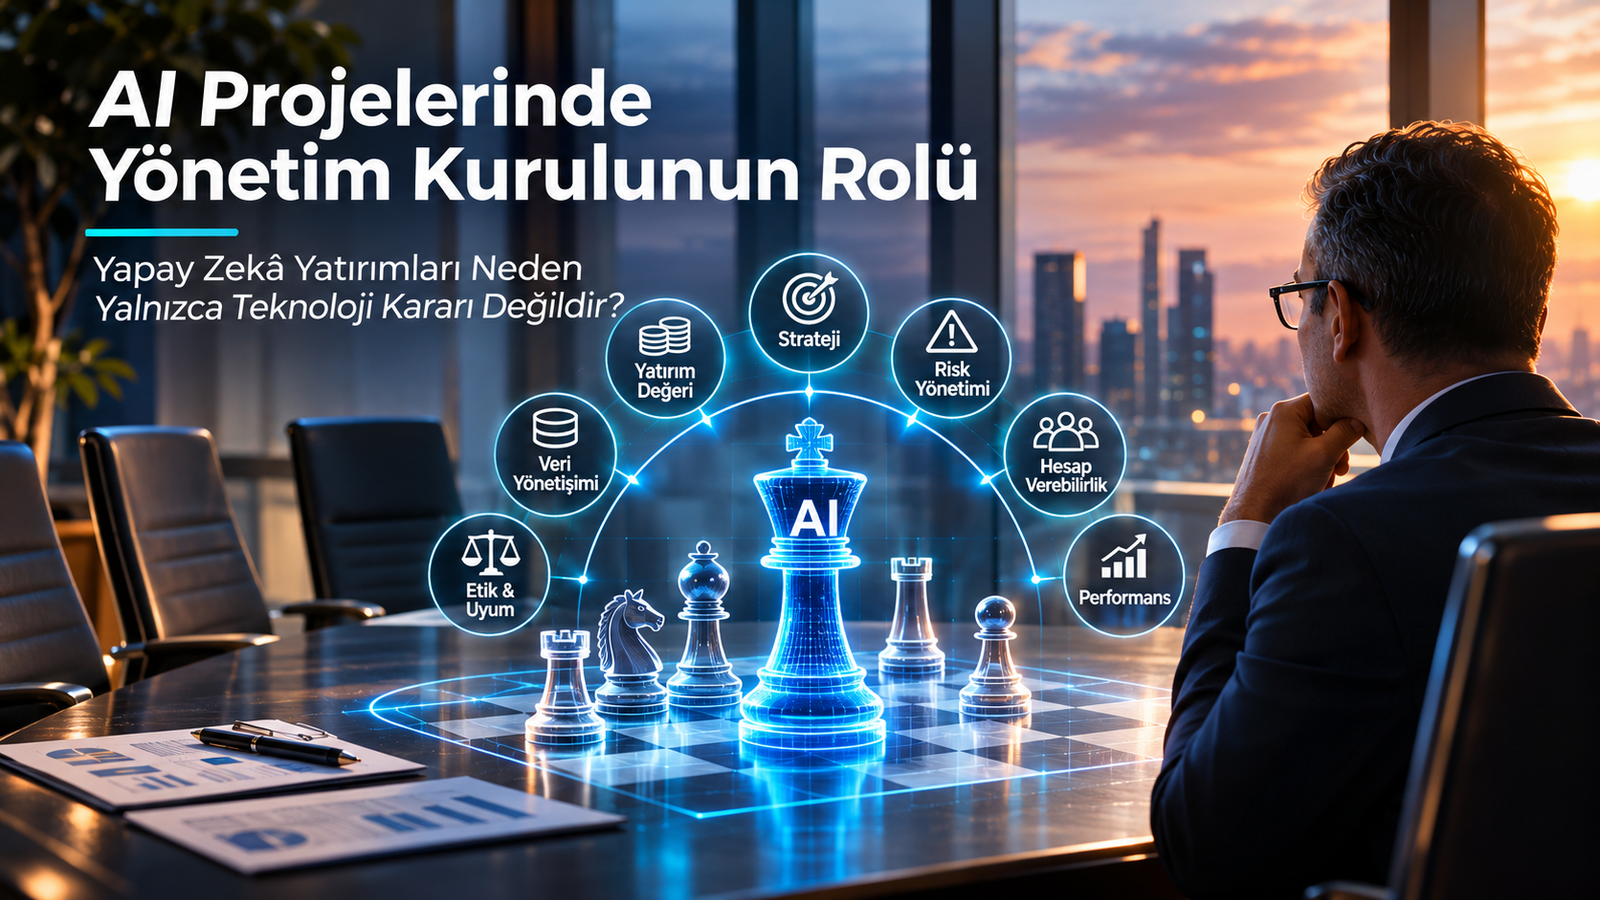
Yapay zekâ, şirketlerin teknoloji yatırımları arasında giderek daha fazla yer edinirken yönetim kurullarının gündemine de yeni sorular taşıyor. Hangi yapay zekâ platformunun kullanılacağı, hangi süreçlerin otomatikleştirileceği veya hangi teknolojik altyapıya yatırım yapılacağı önemli olmakla birlikte, bence asıl mesele bu kararların şirketin stratejisi, risk yönetimi, kurumsal sorumlulukları ve uzun vadeli rekabet gücüyle nasıl ilişkilendirileceğidir. Kurumsal dönüşüm, ERP, SAP, proje yönetimi ve yönetişim alanlarında edindiğim deneyimler, büyük teknoloji yatırımlarının başarısının yalnızca teknik yeterliliklere değil, karar alma mekanizmalarının ne kadar açık tanımlandığına, sorumlulukların nasıl dağıtıldığına ve beklenen iş sonuçlarının ne ölçüde takip edildiğine de bağlı olduğunu gösterdi. Bugün yapay zekâ projelerine baktığımda, yönetim kurulunun rolünün teknoloji seçimlerini yönetmekten çok daha geniş bir sorumluluk alanını kapsadığını düşünüyorum.
Yapay zekâ neden yönetim kurulunun gündeminde olmalı?
Bir şirketin yapay zekâ yatırımlarını hızlandırmaya karar verdiğini düşünelim. CEO, yapay zekânın şirketin büyümesine ve verimliliğine katkı sağlayabileceğini değerlendiriyor, CIO farklı teknoloji platformlarını araştırıyor, COO operasyonel süreçlerde otomasyon fırsatlarını belirliyor ve finans departmanı yatırımların maliyetlerini hesaplamaya çalışıyor. Aynı dönemde farklı iş birimleri de kendi ihtiyaçları doğrultusunda yapay zekâ çözümleri kullanmaya başlayabiliyor. Satış ekipleri müşteri analizlerini geliştirmek, insan kaynakları çalışan deneyimini iyileştirmek, üretim ekipleri bakım ihtiyaçlarını tahmin etmek ve finans departmanı raporlama süreçlerini hızlandırmak istiyor.
İlk bakışta bütün bu faaliyetler, şirketin teknolojik gelişmelere uyum sağlamak için harekete geçtiğini gösteriyor. Ancak bir süre sonra daha karmaşık sorular ortaya çıkabilir. Farklı departmanların geliştirdiği yapay zekâ uygulamaları şirketin ortak stratejisine hizmet ediyor mu? Bu yatırımların toplam maliyeti ne kadar? Kullanılan verilerin güvenilirliği ve hukuka uygunluğu nasıl değerlendiriliyor? Bir yapay zekâ sisteminin önemli bir hataya neden olması durumunda kim sorumlu olacak? Yatırımın beklenen ekonomik değeri gerçekten oluşuyor mu? Şirket, yapay zekâ kullanımından kaynaklanan riskleri hangi seviyeye kadar kabul etmeye hazır?
Bu soruların tamamının yalnızca teknoloji departmanı tarafından cevaplanabileceğini düşünmüyorum. Çünkü yapay zekâ yatırımları belirli bir büyüklüğe ve etki seviyesine ulaştığında, teknoloji seçiminin ötesine geçerek şirketin stratejik önceliklerini, operasyonel işleyişini, müşteri ilişkilerini, çalışanlarını, finansal performansını ve itibarını etkileyebilen yönetim kararlarına dönüşüyor.
Benim için yönetim kurulunun yapay zekâ konusundaki temel rolü tam da burada başlıyor. Yönetim kurulu her yapay zekâ projesinin teknik ayrıntılarına karar vermek zorunda değil; ancak şirketin neden yapay zekâya yatırım yaptığını, bu yatırımlardan hangi değeri beklediğini, hangi riskleri kabul edebileceğini ve yönetimin bu alanı hangi mekanizmalarla kontrol ettiğini anlayabilecek bir yönetişim yaklaşımına ihtiyaç duyuyor.
Burada yönetim kurulu ile icra yönetimi arasındaki ayrımı da korumak gerekiyor. Yönetim kurulu şirketin stratejik yönünü, önemli risklerini ve yönetimin hesap verebilirliğini gözetirken, projelerin günlük yürütülmesi ve operasyonel kararlar genellikle CEO ile ilgili yöneticilerin sorumluluğunda bulunur. Bu ayrımın nasıl düzenleneceği şirketin hukuki yapısına, yönetim modeline ve faaliyet gösterdiği ülkenin mevzuatına göre değişebilir.
Dolayısıyla yapay zekâ yönetişiminde güçlü bir yönetim kurulu rolü oluşturmak, yönetim kurulunun teknoloji departmanının yerine geçmesi anlamına gelmez. Aksine stratejik gözetim ile operasyonel uygulama arasındaki sınırların daha açık hâle getirilmesini sağlar.
Teknoloji yatırımlarında karşılaştığım temel yönetim sorunu
Kurumsal çalışma hayatım boyunca farklı sektörlerdeki dönüşüm projelerini değerlendirirken dikkatimi çeken konulardan biri, projelerin başlangıç aşamasında belirlenen hedeflerle uygulama sırasında takip edilen göstergelerin her zaman aynı olmamasıydı. Bir yatırım başlangıçta verimliliği artırmak, maliyetleri azaltmak veya süreçleri iyileştirmek amacıyla gündeme gelebilirken, proje ilerledikçe yönetim raporlarının ağırlığı bütçe kullanımı, tamamlanan faaliyetler, teknik teslimatlar ve takvim performansı üzerine kayabiliyor.
Bu göstergelerin önemsiz olduğunu söylemiyorum. Aksine kapsam, zaman, maliyet, kalite ve risk yönetimi, büyük teknoloji projelerinin kontrol altında tutulabilmesi için gerekli. Ancak bir projenin planlanan tarihte tamamlanması veya bütçe sınırları içerisinde canlıya alınması, yatırımın beklenen iş değerini mutlaka oluşturduğu anlamına gelmiyor. ERP projelerinde de otomasyon yatırımlarında da bu ayrımın önemli olduğunu düşünüyorum.
Örneğin bir şirketin finansal raporlama süreçlerini hızlandırmak amacıyla yeni bir sistem geliştirdiğini varsayalım. Proje teknik olarak başarıyla tamamlanabilir, bütün entegrasyonlar çalışabilir ve kullanıcı eğitimleri gerçekleştirilebilir. Buna rağmen raporların hazırlanma süresi beklenen ölçüde azalmıyorsa, manuel düzeltme ihtiyacı devam ediyorsa veya yöneticiler raporlara güvenmedikleri için alternatif hesaplamalar yapıyorsa yatırımın gerçek başarısını yeniden değerlendirmek gerekir.
Yapay zekâ projelerinde bu ayrımın daha da önemli olabileceğini düşünüyorum. Çünkü bir yapay zekâ uygulaması teknik performans testlerinde başarılı sonuçlar üretse bile çalışanların sistemi benimsememesi, veri kalitesinin yetersiz olması, iş süreçlerinin yeniden tasarlanmaması veya karar sorumluluklarının belirsiz kalması nedeniyle beklenen ekonomik faydayı sağlayamayabilir.
Bu nedenle yönetim kuruluna sunulan yapay zekâ yatırım raporlarının yalnızca projelerin hangi aşamada olduğunu değil, hangi iş problemini çözdüğünü ve elde edilen sonuçların başlangıçtaki yatırım gerekçesiyle ne ölçüde örtüştüğünü de göstermesi gerektiğine inanıyorum.
Bence yönetim kurulunun sorması gereken soru yalnızca “Proje ne zaman tamamlanacak?” olmamalı. Bunun yanında “Bu yatırım tamamlandığında şirketin hangi performans göstergesi, hangi mekanizmayla ve ne ölçüde değişecek?” sorusunun da açık bir cevabı bulunmalı.
Yapay zekâ yatırımlarında stratejik uyum neden kritik?
Bir şirketin farklı departmanlarında çok sayıda yapay zekâ fikri ortaya çıkabilir ve bu fikirlerin önemli bir bölümü kendi içerisinde makul görünebilir. Müşteri hizmetlerinde yanıt sürelerini azaltmak, satış tahminlerini geliştirmek, satın alma süreçlerini otomatikleştirmek veya üretim planlamasını iyileştirmek, ilk bakışta değer oluşturabilecek kullanım senaryolarıdır. Ancak kurumun kaynakları sınırsız olmadığı için bütün fikirlerin aynı anda hayata geçirilmesi mümkün olmayabilir.
Burada yönetim kurulunun stratejik gözetim rolünün önemli olduğunu düşünüyorum. Şirketin önümüzdeki üç veya beş yıllık dönemde hangi hedeflere ulaşmak istediği, hangi rekabet avantajlarını geliştirmeyi amaçladığı ve hangi operasyonel sorunları çözmeyi önceliklendirdiği, yapay zekâ yatırımlarının değerlendirilmesinde belirleyici olmalıdır.
Örneğin bir üretim şirketinin temel stratejik sorunu teslimat güvenilirliğiyse, üretim planlaması ve tedarik zinciri görünürlüğünü geliştiren yapay zekâ uygulamaları daha yüksek öncelik taşıyabilir. Buna karşılık şirketin büyüme stratejisi yeni pazarlara açılmak üzerine kurulmuşsa müşteri analitiği, satış fırsatı değerlendirmesi veya çok dilli müşteri hizmetleri gibi kullanım senaryoları daha fazla değer oluşturabilir.
Bu örneklerde önemli olan belirli bir yapay zekâ teknolojisini önceden seçmek değil, teknolojik imkânları şirketin gerçek stratejik ihtiyaçlarıyla ilişkilendirmektir. Yönetim kurulunun bu noktada her projeyi tek tek seçmesi gerekmeyebilir; ancak yönetimin kullandığı yatırım önceliklendirme yöntemini değerlendirmesi, önemli yatırımların stratejik gerekçelerini sorgulaması ve kaynakların şirketin uzun vadeli hedefleriyle uyumlu biçimde dağıtılmasını gözetmesi gerekir.
Bence yapay zekâ yatırımlarında karşılaşılabilecek temel risklerden biri, teknolojinin sunduğu imkânların şirketin stratejik önceliklerinin önüne geçmesidir. Bir uygulamanın teknik olarak yapılabilir olması, o uygulamanın şirket için doğru yatırım olduğu anlamına gelmez.
Yönetim kurulu yapay zekâ stratejisini nasıl değerlendirmeli?
Yapay zekâ stratejisinin yalnızca kullanılacak teknolojilerin veya başlatılacak projelerin listesi olarak hazırlanmasını yeterli bulmuyorum. Bana göre anlamlı bir strateji, şirketin mevcut durumunu, ulaşmak istediği iş sonuçlarını, öncelikli kullanım senaryolarını, gerekli organizasyonel yetkinlikleri, veri ve teknoloji altyapısını, yatırım ihtiyaçlarını ve kabul edilebilir risk sınırlarını birlikte değerlendirmelidir.
Öncelikle şirketin yapay zekâdan ne beklediğinin açıklığa kavuşturulması gerekir. Amaç çalışanların belirli görevlerini hızlandırmak mı, mevcut süreçlerin maliyetini azaltmak mı, daha iyi tahminler üretmek mi, müşteri deneyimini geliştirmek mi, yoksa yeni ürün ve hizmetler oluşturarak gelir artışı sağlamak mı? Bu hedefler birbirini dışlamaz; ancak her biri farklı yatırım gerekçeleri, başarı göstergeleri ve yönetişim ihtiyaçları doğurabilir.
İkinci olarak kurumun mevcut hazırlık seviyesinin değerlendirilmesi gerektiğini düşünüyorum. Veri kalitesi, sistem entegrasyonları, bilgi güvenliği, çalışan yetkinlikleri, süreç olgunluğu ve değişim yönetimi kapasitesi gibi unsurlar, yapay zekâ yatırımlarının uygulanabilirliğini etkileyebilir. Örneğin güvenilir veri kaynakları bulunmayan bir şirkette gelişmiş bir tahmin modeline yatırım yapmak, beklenenden daha fazla veri hazırlama çalışması gerektirebilir.
Üçüncü olarak yönetim kurulunun, yapay zekâ stratejisinin tek seferlik bir yatırım planı değil, belirli aralıklarla yeniden değerlendirilen bir yönetim çerçevesi olduğunu kabul etmesi gerekir. Çünkü teknolojik yetenekler, düzenleyici beklentiler, maliyet yapıları ve şirketin ihtiyaçları zaman içerisinde değişebilir. Bu nedenle başlangıçta doğru görünen bir yatırım önceliği, yeni bilgiler ortaya çıktığında yeniden değerlendirilmek zorunda kalabilir.
Benim yaklaşımımda güçlü bir yapay zekâ stratejisi, yalnızca ne yapılacağını açıklayan değil, hangi koşullarda bir yatırıma devam edileceğini, hangi koşullarda kapsamın değiştirileceğini ve hangi durumlarda projenin durdurulacağını da belirleyen bir yönetim anlayışına dayanmalıdır.
Yönetim kurulunun rolü teknoloji seçmek mi, doğru soruları sormak mı?
Yapay zekâ alanında çok sayıda teknoloji sağlayıcısı, model, platform ve uygulama bulunuyor. Bu teknolojilerin yetenekleri ve maliyetleri hızla değişebildiği için teknik seçimlerin uzman ekipler tarafından değerlendirilmesi doğal. Yönetim kurulu üyelerinin bütün yapay zekâ modellerinin mimarisini, teknik performans ölçütlerini veya entegrasyon ayrıntılarını bilmesini beklemek gerçekçi olmayabilir.
Ancak teknik uzmanlık ihtiyacının yüksek olması, yönetim kurulunun konuyu bütünüyle teknik ekiplere bırakması gerektiği anlamına gelmez. Bence yönetim kurulunun asıl ihtiyacı, teknik ayrıntılardan bağımsız biçimde yatırımın stratejik ve yönetsel sonuçlarını sorgulayabilecek düzeyde yapay zekâ okuryazarlığı geliştirmektir.
Örneğin yönetim kurulu bir yapay zekâ uygulamasının hangi modeli kullandığından önce, bu uygulamanın hangi iş kararlarını etkileyeceğini, hangi verilere dayanacağını, sonuçlarının nasıl doğrulanacağını ve yanlış sonuç üretmesi durumunda hangi kontrol mekanizmalarının devreye gireceğini öğrenmek isteyebilir. Benzer şekilde bir teknoloji sağlayıcısının teknik üstünlüklerini dinlemek kadar, o sağlayıcıya bağımlılığın maliyetlerini, sözleşme koşullarını, veri kullanım politikalarını ve hizmet sürekliliğini de değerlendirmek önemlidir.
Bu nedenle yönetim kurulunun yapay zekâ konusundaki yetkinliğini yalnızca teknik eğitimlerle geliştirmek yerine, strateji, risk yönetimi, veri yönetişimi, yatırım değerlendirmesi ve kurumsal sorumluluk alanlarını birlikte kapsayan bir öğrenme yaklaşımının daha yararlı olabileceğini düşünüyorum.
Bence iyi bir yönetim kurulu üyesinin bütün cevapları bilmesi gerekmiyor; ancak doğru soruları sorabilmesi, verilen cevapların dayandığı kanıtları değerlendirebilmesi ve önemli belirsizlikleri görünür hâle getirebilmesi gerekiyor.
Yapay zekâ yatırımlarında risk iştahını kim belirlemeli?
Her teknoloji yatırımında belirli riskler bulunur; ancak yapay zekâ uygulamalarının kullanım alanları genişledikçe risklerin türü ve etkileri de değişebilir. Yanlış tahminler, veri gizliliği sorunları, bilgi güvenliği açıkları, önyargılı sonuçlar, mevzuata uyumsuzluk, fikrî mülkiyet sorunları ve operasyonel hatalar, kullanım senaryosuna bağlı olarak değerlendirilmesi gereken riskler arasında yer alabilir.
Bu risklerin tamamını aynı seviyede ele almak doğru olmaz. Örneğin şirket içi toplantı notlarını özetlemek amacıyla kullanılan bir yapay zekâ uygulamasıyla, kredi değerlendirmesi veya kritik üretim süreçlerinde kararları etkileyen bir yapay zekâ sistemi aynı risk profiline sahip değildir. Dolayısıyla şirketin hangi uygulamalarda ne kadar risk kabul edebileceği, kullanım senaryosunun etkisine ve mevcut kontrol mekanizmalarına göre belirlenmelidir.
Bence yönetim kurulunun önemli sorumluluklarından biri, şirketin genel risk iştahı çerçevesinde yapay zekâya ilişkin önemli risk sınırlarının yönetim tarafından tanımlanmasını ve uygulanmasını gözetmektir. Bu yaklaşım, yönetim kurulunun her teknik riski doğrudan yönetmesini gerektirmez; ancak yüksek etkili uygulamalar için hangi risklerin kabul edilemez olduğunu, hangi kararların üst yönetim onayı gerektirdiğini ve hangi durumlarda bağımsız değerlendirme yapılacağını açık hâle getirebilir.
Örneğin müşteri verilerini kullanan bir yapay zekâ uygulamasında veri koruma gereksinimleri karşılanmıyorsa, yalnızca beklenen finansal faydanın yüksek olması yatırımın devam etmesi için yeterli gerekçe olmayabilir. Benzer şekilde kritik operasyonel kararları otomatikleştiren bir sistemin performansı yeterince doğrulanmamışsa, canlı kullanıma geçişin ertelenmesi gerekebilir.
Bu nedenle yapay zekâ yönetişiminde risk yönetiminin, yatırımın sonunda yapılan bir kontrol değil, kullanım senaryosunun seçilmesinden canlı kullanımına ve sonrasındaki izleme faaliyetlerine kadar devam eden bir süreç olması gerektiğini düşünüyorum.
Veri kalitesi ve veri yönetişimi neden yönetim kurulunu ilgilendiriyor?
Yapay zekâ projelerinin başarısında veri kalitesinin önemli bir rol oynadığını düşünüyorum; çünkü gelişmiş bir modelin kullanılması, beslendiği verilerin doğru, güncel, tutarlı ve kullanım amacına uygun olduğunu garanti etmez. Kurumsal dönüşüm projelerinde karşılaşılabilen müşteri ana verisi sorunları, farklı sistemler arasındaki tutarsızlıklar, eksik süreç kayıtları ve veri sahipliğinin belirsizliği, yapay zekâ uygulamalarında da önemli sınırlamalar oluşturabilir.
Örneğin bir şirketin satış tahmini yapmak amacıyla yapay zekâ uygulaması geliştirdiğini ve bu uygulamanın ERP, CRM ve farklı raporlama sistemlerinden veri topladığını düşünelim. Müşteri kayıtları arasında mükerrer bilgiler bulunuyorsa, satış fırsatları tutarlı biçimde sınıflandırılmıyorsa veya geçmiş verilerde önemli eksiklikler varsa modelin ürettiği tahminlerin güvenilirliği etkilenebilir.
Burada yönetim kurulunun veri temizleme faaliyetlerinin teknik ayrıntılarını takip etmesini gerekli görmüyorum. Ancak şirketin kritik veri varlıkları için sahiplik mekanizmalarının bulunup bulunmadığını, önemli yapay zekâ yatırımlarında veri hazırlığının nasıl değerlendirildiğini ve veri sorunlarının yatırımın risk profiline nasıl yansıtıldığını sorgulamasının yararlı olabileceğine inanıyorum.
Özellikle birden fazla departmanın ortak verilerini kullanan uygulamalarda, veri kalitesinin yalnızca CIO'nun sorumluluğu olarak değerlendirilmesi yeterli olmayabilir. İş birimleri verilerin anlamından ve doğruluğundan sorumlu olurken, teknoloji ekipleri teknik mimariyi ve güvenli erişimi desteklemeli; yönetim ise bu sorumlulukların birbiriyle uyumlu biçimde işlemesini sağlamalıdır.
Yönetim kurulu açısından önemli olan, şirketin güvenilir veri üretme ve yönetme kapasitesinin stratejik yatırımları destekleyip desteklemediğinin anlaşılmasıdır.
Yapay zekâ projelerinde hesap verebilirlik nasıl sağlanmalı?
Yapay zekâ projelerinde karşılaşılabilecek önemli yönetişim sorunlarından biri, sorumlulukların çok sayıda departman ve teknoloji sağlayıcısı arasında dağılmasıdır. Bir uygulamanın geliştirilmesinde BT ekipleri, veri uzmanları, iş birimleri, dış danışmanlar ve teknoloji sağlayıcıları görev alabilir; ancak uygulamanın ürettiği sonuçların iş süreçlerindeki etkisinden kimin sorumlu olduğu yeterince açık tanımlanmamış olabilir.
Örneğin bir yapay zekâ uygulamasının satın alma önerileri hazırladığını düşünelim. Modelin teknik performansından veri bilimi ekibi, entegrasyonlardan BT departmanı, iş kurallarından satın alma yönetimi ve sözleşmelerden hukuk veya satın alma birimi sorumlu olabilir. Ancak sistemin önerilerinin hangi koşullarda kabul edileceği, hangi kararların insan onayı gerektireceği ve hatalı bir işlem gerçekleştiğinde hangi yönetim mekanizmasının devreye gireceği ayrıca tanımlanmalıdır.
Benim için burada temel konu, yapay zekâ sistemine görev verilmesinin kurumsal hesap verebilirliği ortadan kaldırmamasıdır. Yapay zekâ bir öneri oluşturabilir, analiz hazırlayabilir veya yetkilendirilmiş işlemleri gerçekleştirebilir; ancak şirketin bu sistemlerin kullanımına ilişkin yönetim sorumlulukları devam eder.
Bu nedenle önemli yapay zekâ uygulamalarında iş sahibi, teknik sahibi, risk sahibi, veri sahibi ve karar yetkilisi gibi rollerin açık biçimde tanımlanmasını yararlı buluyorum. Her kurumun bu rolleri aynı organizasyon yapısıyla oluşturması gerekmeyebilir; ancak kritik sorumlulukların belirsiz kalmaması gerekir.
Yönetim kurulunun rolü ise bu sorumlulukların her birini üstlenmek değil, yönetimin hesap verebilirlik mekanizmalarını oluşturduğundan ve önemli riskler için uygun gözetim süreçlerini işlettiğinden emin olmaktır.
Yönetim kurulu yapay zekâ yatırımlarının geri dönüşünü nasıl değerlendirmeli?
Yapay zekâ yatırımlarının ekonomik değerini ölçmek, bence yönetim kurullarının üzerinde durması gereken en önemli konulardan biri. Çünkü bir yapay zekâ uygulamasının teknik olarak başarılı olması, çalışanlar tarafından kullanılması veya belirli faaliyetleri hızlandırması, yatırımın şirket için mutlaka olumlu finansal sonuç oluşturduğu anlamına gelmez.
Örneğin bir şirketin yapay zekâ destekli raporlama uygulamasıyla çalışan başına haftada iki saatlik zaman kazanımı sağladığını varsayalım. Bu kazanım önemli olabilir; ancak doğrudan nakit tasarrufu olarak değerlendirilmeden önce çalışanların kazandıkları zamanı nasıl kullandıkları, süreçlerde başka darboğazlar bulunup bulunmadığı ve uygulamanın toplam maliyeti incelenmelidir.
Benzer şekilde müşteri hizmetlerinde yapay zekâ kullanılması yanıt sürelerini azaltabilir; ancak müşteri memnuniyeti düşüyorsa, hatalı yanıtların düzeltilmesi için ek iş yükü oluşuyorsa veya karmaşık taleplerin çözüm süresi uzuyorsa yalnızca yanıt süresindeki iyileşmeye bakmak yanıltıcı olabilir.
Bu nedenle yapay zekâ yatırımlarının ekonomik değerlendirmesinde en az üç farklı boyutun birlikte ele alınması gerektiğini düşünüyorum. Birincisi, yatırımın toplam maliyeti; ikincisi, elde edilen ölçülebilir iş faydaları; üçüncüsü ise bu faydaların sürdürülebilirliği ve ortaya çıkabilecek risk maliyetleri.
Toplam maliyet değerlendirmesi yalnızca yazılım lisanslarını veya model kullanım ücretlerini kapsamamalı; veri hazırlama, entegrasyon, bilgi güvenliği, çalışan eğitimi, değişim yönetimi, izleme ve bakım faaliyetlerini de dikkate almalıdır. İş faydaları ise zaman kazanımı, maliyet azalması, gelir artışı, kalite iyileşmesi veya risk azaltımı gibi farklı kategorilerde ölçülebilir.
Burada özellikle vurgulamak istediğim nokta, her faydanın aynı finansal niteliğe sahip olmadığıdır. Örneğin kazanılan çalışma saatleri bir kapasite faydası oluşturabilir; ancak bu faydanın doğrudan nakit tasarrufuna dönüşüp dönüşmediği ayrıca değerlendirilmelidir.
Bence yönetim kurullarına sunulan yapay zekâ yatırım raporlarında bu ayrımların açık biçimde gösterilmesi, yatırım kararlarının daha sağlıklı verilmesine yardımcı olabilir.
Örnek bir yapay zekâ yatırımının ekonomik değerlendirmesi
Konuyu varsayımsal bir senaryoyla açıklamak istiyorum. Bir şirketin finansal raporlama süreçlerinde yapay zekâ destekli bir uygulama geliştirdiğini ve bu uygulamanın rapor hazırlama, veri karşılaştırma ve ilk analiz faaliyetlerinde çalışanların harcadığı süreyi azaltmayı hedeflediğini düşünelim.
Başlangıçta 20 çalışanın haftada ortalama üç saatini bu faaliyetlere ayırdığı varsayılsın. Bu durumda haftalık toplam 60 saatlik bir iş yükü bulunur ve yılda 48 çalışma haftası üzerinden hesaplandığında 2.880 saatlik kapasite tüketimi ortaya çıkar. Yapay zekâ uygulamasının bu iş yükünü %40 azaltabildiği doğrulanırsa yıllık 1.152 saatlik kapasite kazanımı oluşabilir.
Saat başına toplam iş gücü maliyetinin varsayımsal olarak 1.000 TL olduğu kabul edildiğinde, kazanılan sürenin brüt kapasite karşılığı 1.152.000 TL olur. Ancak bu tutarın doğrudan finansal tasarruf olarak değerlendirilmesi doğru değildir; çünkü çalışanların kazandıkları zamanı farklı faaliyetlere yönlendirmeleri ile şirketin nakit çıkışlarının azalması aynı ekonomik sonucu ifade etmez.
Bu nedenle yatırımın gerçek geri dönüşünü değerlendirirken uygulamanın geliştirme ve kullanım maliyetleri, veri hazırlama giderleri, çalışan eğitimleri, bakım faaliyetleri ve elde edilen faydanın finansal niteliği birlikte ele alınmalıdır. Ayrıca uygulamanın hata oranları, kullanıcı benimsemesi ve raporların doğruluğu gibi kalite göstergelerinin de izlenmesi gerekir.
Bu rakamların gerçek bir şirketin ölçülmüş performansını temsil etmediğini özellikle belirtmek istiyorum. Örnek, yapay zekâ yatırımlarında ekonomik değerin nasıl ayrıştırılabileceğini açıklamak amacıyla hazırlanmıştır.
Bence yönetim kurulunun burada sorması gereken temel soru, yapay zekâ uygulamasının kaç saat kazandırdığı değil, kazanılan kapasitenin şirketin performansına nasıl katkı sağladığı ve bu katkının güvenilir biçimde nasıl ölçüldüğüdür.
Yönetim kurulu yapay zekâ projelerinde hangi göstergeleri izlemeli?
Yapay zekâ projelerinin yönetim kurulu seviyesinde değerlendirilmesinde bütün teknik göstergelerin raporlanmasını doğru bulmuyorum; çünkü çok fazla veri sunulması, karar açısından önemli bilgilerin görünürlüğünü azaltabilir. Bunun yerine şirketin stratejik hedefleriyle bağlantılı, yatırımın iş değerini gösteren ve önemli riskleri görünür kılan sınırlı sayıda gösterge kullanılmasının daha yararlı olabileceğini düşünüyorum.
| Değerlendirme alanı | Yönetim kurulu için örnek gösterge | Temel yönetim sorusu |
|---|---|---|
| Stratejik uyum | Stratejik hedeflerle ilişkilendirilmiş AI yatırımlarının oranı | Doğru alanlara mı yatırım yapıyoruz? |
| Finansal performans | Gerçekleşen ve doğrulanmış yatırım faydası | Beklenen ekonomik değer oluşuyor mu? |
| Portföy yönetimi | Bütçe, takvim ve kritik bağımlılık sapmaları | Yatırımlar kontrol altında mı? |
| Veri hazırlığı | Kritik veri kalite eşiklerini karşılayan uygulamaların oranı | Sistemler güvenilir verilerle mi çalışıyor? |
| Risk yönetimi | Açık yüksek öncelikli AI riskleri | Kabul edilemez riskler var mı? |
| Uyum ve güvenlik | Kritik uyum veya güvenlik bulguları | Önemli yükümlülükler karşılanıyor mu? |
| İnsan gözetimi | Gerekli onay ve müdahale kontrollerinin etkinliği | Kritik kararlarda kontrol korunuyor mu? |
| Kullanıcı benimsemesi | Hedef kullanıcı grubunda etkin kullanım | Uygulamalar iş süreçlerine yerleşiyor mu? |
| Operasyonel kalite | Önemli hata, olay ve yeniden işleme göstergeleri | Uygulamalar güvenilir sonuç üretiyor mu? |
| Sürdürülebilirlik | Canlı sistemlerde performans ve maliyet eğilimleri | Yatırımın değeri zaman içinde korunuyor mu? |
Bu göstergelerin her kurumda aynı biçimde kullanılması gerekli değildir. Önemli olan, yönetim kurulunun yatırımın stratejik gerekçesini, ekonomik sonuçlarını ve kritik risklerini anlayabileceği bir raporlama yapısının oluşturulmasıdır.
Ayrıca yalnızca olumlu göstergelerin raporlanmasının yeterli olmadığını düşünüyorum. Hedeflere ulaşılamayan alanların, doğrulanamayan faydaların, veri sorunlarının ve önemli belirsizliklerin de açık biçimde gösterilmesi gerekir. Çünkü iyi yönetişim, yalnızca başarıların görünür kılınmasıyla değil, sorunların zamanında ortaya çıkarılması ve gerekli kararların alınabilmesiyle de ilgilidir.
Yapay zekâ projelerinde karar kapıları nasıl oluşturulmalı?
Proje yönetimi ve PMO alanındaki deneyimlerimden hareketle, yapay zekâ yatırımlarında aşamalı karar mekanizmalarının önemli olduğunu düşünüyorum. Büyük teknoloji projelerinde yatırım kararının yalnızca başlangıçta verilmesi ve sonrasında proje tamamlanana kadar aynı varsayımlarla devam edilmesi, özellikle belirsizliklerin yüksek olduğu durumlarda önemli riskler oluşturabilir.
Yapay zekâ projelerinde bu belirsizlikler veri hazırlığı, model performansı, kullanım maliyeti, çalışan benimsemesi ve iş sonuçlarının doğrulanması gibi farklı alanlarda ortaya çıkabilir. Bu nedenle projenin belirli aşamalarında elde edilen kanıtların değerlendirilmesi ve bir sonraki aşamaya geçişin açık kriterlere bağlanması yararlı olabilir.
Benim önerdiğim yaklaşımda ilk karar kapısı, iş probleminin ve yatırım gerekçesinin doğrulanmasıdır. Bu aşamada yapay zekâ kullanımının gerçekten gerekli olup olmadığı, beklenen iş faydasının nasıl ölçüleceği ve alternatif çözümlerin değerlendirilip değerlendirilmediği sorgulanmalıdır.
İkinci karar kapısında veri ve organizasyonel hazırlık değerlendirilmelidir. Kritik veri kaynakları, güvenlik gereksinimleri, iş birimi sahipliği ve teknik uygulanabilirlik yeterli seviyede değilse projenin kapsamı veya takvimi yeniden ele alınabilir.
Üçüncü karar kapısı kontrollü pilot sonuçlarının değerlendirilmesidir. Burada modelin teknik performansının yanında gerçek kullanıcı deneyimi, hata oranları, iş faydaları ve risk kontrollerinin etkinliği de incelenmelidir.
Dördüncü karar kapısı canlı kullanıma geçiştir. Uygulamanın operasyonel sorumlulukları, izleme mekanizmaları, müdahale süreçleri ve gerekli insan kontrolleri açık biçimde tanımlanmadan kapsamlı kullanıma geçilmemelidir.
Beşinci karar kapısı ise yatırımın canlı kullanım sonrasında yeniden değerlendirilmesidir. Başlangıçta öngörülen faydaların gerçekleşip gerçekleşmediği, kullanım maliyetlerinin nasıl değiştiği ve sistemin yeni riskler oluşturup oluşturmadığı belirli aralıklarla incelenmelidir.
Bu yaklaşımın bütün aşamalarında yönetim kurulunun doğrudan karar vermesi gerekmez. Karar yetkileri yatırımın büyüklüğüne, risk seviyesine ve şirketin yetki devri kurallarına göre dağıtılabilir. Ancak yönetim kurulunun, önemli yatırımlarda bu karar mekanizmalarının nasıl işlediğini ve hangi durumların kendi değerlendirmesini gerektirdiğini bilmesi önemlidir.
Yapay zekâ ajanları yönetim kurullarının sorumluluklarını değiştiriyor mu?
Yapay zekâ alanında dikkatle takip ettiğim gelişmelerden biri, belirli hedefler doğrultusunda farklı sistemlerle etkileşim kurabilen yapay zekâ ajanlarının yaygınlaşma potansiyeli. Bu sistemler yalnızca bilgi üretmekle sınırlı kalmayıp uygun yetkiler verildiğinde farklı uygulamalardan veri toplayabilir, görevleri planlayabilir, işlemler başlatabilir ve belirli iş akışlarını yürütebilir.
Bu gelişmenin şirketlere önemli verimlilik fırsatları sunabileceğini düşünüyorum; ancak aynı zamanda yönetişim açısından yeni sorular doğurduğu da açık. Örneğin bir yapay zekâ ajanının satın alma taleplerini değerlendirdiğini, tedarikçi bilgilerini karşılaştırdığını ve belirli koşullarda sipariş taslağı oluşturduğunu düşünelim. Böyle bir sistemin hangi verilere erişebileceği, hangi işlemleri bağımsız gerçekleştirebileceği, hangi tutarın üzerindeki işlemler için insan onayı gerekeceği ve beklenmeyen sonuçlar oluştuğunda nasıl durdurulacağı önceden belirlenmelidir.
Burada benim için önemli olan, otomasyon seviyesinin artmasıyla kurumsal hesap verebilirliğin ortadan kalkmamasıdır. Yapay zekâ ajanlarına görev devredilebilir; ancak şirketin karar yetkileri, kontrol mekanizmaları ve yönetsel sorumlulukları açık biçimde korunmalıdır.
Bu nedenle yönetim kurullarının yapay zekâ ajanlarını yalnızca yeni bir verimlilik teknolojisi olarak değil, şirketin yetki devri ve iç kontrol yapısını etkileyebilecek bir gelişme olarak değerlendirmesinin yararlı olabileceğini düşünüyorum.
Özellikle finansal işlemler, müşteri hakları, çalışanları etkileyen kararlar ve kritik operasyonel süreçlerde kullanılan ajanların gözetim mekanizmaları, uygulamanın oluşturabileceği risklerle orantılı biçimde tasarlanmalıdır.
Düzenleyici çerçeveler yönetim kurullarına ne söylüyor?
Yapay zekâ yönetişimi konusunda uluslararası çerçevelerin gelişmesini önemli buluyorum. Bu çerçeveler, bütün şirketler için aynı organizasyon modelini zorunlu kılmasa da güvenilir yapay zekâ uygulamalarının geliştirilmesi ve yönetilmesi açısından yararlı ilkeler sunuyor.
NIST tarafından yayımlanan AI Risk Management Framework, yapay zekâ risklerinin yönetimini yönetişim, bağlamın anlaşılması, ölçüm ve risklerin yönetilmesi gibi birbiriyle ilişkili faaliyetler üzerinden ele alıyor. Özellikle yönetişim boyutu, risk yönetiminin yalnızca teknik ekiplerin gerçekleştirdiği bir kontrol faaliyeti olmadığını; kurumun politikaları, sorumlulukları, karar mekanizmaları ve yönetim kültürüyle ilişkili olduğunu gösteren önemli bir referans niteliğinde.
ISO/IEC 42001 ise kuruluşların yapay zekâ yönetim sistemi oluşturması, uygulaması, sürdürmesi ve sürekli iyileştirmesi için gereksinimler tanımlıyor. Bu standartta liderlik, roller ve sorumluluklar, risklerin ele alınması, performans değerlendirmesi ve sürekli iyileştirme gibi yönetim sistemi unsurları yer alıyor. Ancak standardın bütün gereksinimlerini doğrudan yönetim kurulunun kişisel görevleri olarak yorumlamak doğru olmaz; ilgili sorumluluklar kuruluşun yönetim yapısı ve standardın uygulanma biçimi çerçevesinde değerlendirilmelidir.
OECD AI Principles da güvenilir yapay zekâ yaklaşımında insan hakları, şeffaflık, sağlamlık, güvenlik ve hesap verebilirlik gibi ilkeleri öne çıkarıyor. Bu ilkelerin özellikle uluslararası faaliyet gösteren şirketlerin yapay zekâ politikalarını oluştururken yararlı bir referans sağlayabileceğini düşünüyorum.
Avrupa Birliği Yapay Zekâ Tüzüğü olarak bilinen AI Act ise risk temelli bir düzenleyici yaklaşım getiriyor ve belirli yapay zekâ kullanım alanları için farklı yükümlülükler öngörüyor. Ancak bu yükümlülüklerin hangi şirketlere, hangi sistemlere ve hangi tarihlerde uygulanacağı, ilgili sistemin niteliğine, şirketin rolüne ve mevzuatın yürürlük hükümlerine göre ayrıca değerlendirilmelidir.
Türkiye'deki şirketler açısından da yapay zekâ uygulamalarının kişisel verilerin korunması, bilgi güvenliği, sektörel düzenlemeler ve sözleşmesel yükümlülüklerle ilişkisi dikkate alınmalıdır. Bu nedenle yapay zekâ yönetişiminin yalnızca uluslararası standartlara uyum sağlamak amacıyla değil, şirketin gerçek hukuki ve operasyonel yükümlülüklerini yönetebilmek için oluşturulması gerektiğini düşünüyorum.
Yönetim kurulu bünyesinde ayrı bir yapay zekâ komitesi gerekli mi?
Yapay zekâ yatırımlarının yaygınlaşmasıyla birlikte şirketlerin karşılaşabileceği organizasyonel sorulardan biri, yönetim kurulu bünyesinde ayrı bir yapay zekâ komitesi kurulmasının gerekli olup olmadığıdır. Bence bu sorunun bütün şirketler için geçerli tek bir cevabı bulunmuyor.
Büyük ölçekli, çok sayıda yapay zekâ uygulaması kullanan veya yapay zekânın doğrudan kritik iş kararlarını etkilediği bir şirkette, yönetim kurulunun gözetim kapasitesini geliştirmek için özel bir komite veya belirlenmiş sorumluluk yapısı yararlı olabilir. Buna karşılık daha sınırlı kullanım alanlarına sahip bir şirkette mevcut risk, denetim veya teknoloji yönetişimi mekanizmalarının uygun biçimde genişletilmesi yeterli olabilir.
Önemli olan, yeni bir komite kurulmasının tek başına iyi yönetişim oluşturduğunun varsayılmamasıdır. Bir komitenin varlığı, görev tanımları açık değilse, gerekli bilgilere erişemiyorsa veya önemli riskleri karar mekanizmalarına taşıyamıyorsa beklenen katkıyı sağlamayabilir.
Bu nedenle organizasyonel yapıyı belirlerken şirketin büyüklüğünün, faaliyet gösterdiği sektörün, yapay zekâ kullanımının yaygınlığının ve risk profilinin birlikte değerlendirilmesi gerektiğini düşünüyorum.
Bence yönetim kurulu açısından asıl soru, ayrı bir yapay zekâ komitesinin bulunup bulunmadığı değil, yapay zekâ yatırımlarının stratejik ve yönetsel sonuçlarının hangi mekanizmayla düzenli olarak gözetildiğidir.
Yönetim kurulu için önerdiğim yedi boyutlu AI yönetişim değerlendirmesi
Yapay zekâ projelerinde yönetim kurulunun rolünü somutlaştırmak amacıyla yedi boyutlu bir değerlendirme yaklaşımı öneriyorum. Bu yaklaşım, uluslararası standartların birebir kopyası veya doğrulanmış bir akademik olgunluk modeli değildir; kurumsal dönüşüm ve proje yönetişimi deneyimlerimden hareketle, NIST AI RMF, ISO/IEC 42001 ve OECD ilkeleriyle ilişkilendirilebilecek uygulama odaklı bir yönetim çerçevesidir.
Birinci boyut stratejik uyumdur. Şirketin yapay zekâ yatırımlarının hangi stratejik hedeflere hizmet ettiği, kullanım senaryolarının nasıl önceliklendirildiği ve önemli yatırımların hangi iş gerekçelerine dayandığı değerlendirilmelidir. Burada yalnızca proje sayısının artması değil, kaynakların şirketin gerçek öncelikleri doğrultusunda kullanılması önemlidir.
İkinci boyut yatırım değeri ve portföy yönetimidir. Yapay zekâ projelerinin toplam maliyetleri, beklenen faydaları, gerçekleşen sonuçları ve birbirleriyle olan bağımlılıkları görünür hâle getirilmelidir. Birden fazla departmanda benzer ihtiyaçlar için ayrı yatırımlar yapılıp yapılmadığı ve ortak altyapı fırsatlarının değerlendirilip değerlendirilmediği de bu kapsamda incelenebilir.
Üçüncü boyut risk ve uyum yönetimidir. Kritik yapay zekâ kullanım senaryolarının riskleri belirlenmeli, uygun kontroller oluşturulmalı ve önemli uyum gereksinimleri değerlendirilmelidir. Burada amaç bütün riskleri ortadan kaldırmak değil, şirketin kabul edilebilir risk sınırları içerisinde faaliyet göstermesini sağlamaktır.
Dördüncü boyut veri ve teknoloji hazırlığıdır. Kritik veri kaynaklarının kalitesi, sistem entegrasyonları, güvenlik gereksinimleri, teknoloji bağımlılıkları ve uygulamaların sürdürülebilirliği değerlendirilmelidir. Yapay zekâ yatırımlarının başarısının yalnızca model seçimine bağlı olmadığı kabul edilmelidir.
Beşinci boyut hesap verebilirlik ve karar yetkileridir. İş sahipleri, teknik sorumlular, risk sahipleri ve karar yetkilileri açık biçimde tanımlanmalı; önemli uygulamalarda insan gözetimi ve müdahale mekanizmaları oluşturulmalıdır. Özellikle otomatik işlem gerçekleştirebilen sistemlerde yetki sınırlarının belirsiz kalmaması gerekir.
Altıncı boyut organizasyonel yetkinlik ve değişim yönetimidir. Çalışanların yapay zekâ uygulamalarını kullanabilmesi, yöneticilerin sonuçları değerlendirebilmesi ve iş süreçlerinin gerekli durumlarda yeniden tasarlanabilmesi için uygun yetkinliklerin geliştirilmesi gerekir. Teknoloji yatırımlarının benimsenme sorunları nedeniyle beklenen faydayı sağlayamaması, bu boyutun önemini artırır.
Yedinci boyut performans izleme ve sürekli iyileştirmedir. Yapay zekâ uygulamalarının canlı kullanım sonrasındaki performansı, maliyetleri, hata oranları, iş sonuçları ve yeni ortaya çıkan riskleri düzenli biçimde değerlendirilmelidir. Başlangıçta uygun bulunan bir uygulamanın değişen koşullar altında yeniden değerlendirilmesi gerekebilir.
Bu yedi boyutun yönetim kuruluna tek bir puan üretmek için değil, şirketin yapay zekâ yönetişimindeki güçlü ve gelişime açık alanlarını görünür kılmak için kullanılmasının daha yararlı olacağını düşünüyorum. Çünkü farklı şirketlerin risk profilleri ve stratejik öncelikleri birbirinden farklı olduğundan, bütün kurumlar için aynı olgunluk seviyesini hedeflemek anlamlı olmayabilir.
Yönetim kurulu ilk 90 günde ne yapabilir?
Yapay zekâ yönetişimini geliştirmek isteyen bir şirketin bütün organizasyon yapısını aynı anda değiştirmesi gerektiğini düşünmüyorum. Bunun yerine mevcut durumun anlaşılması, kritik boşlukların belirlenmesi ve öncelikli yönetim mekanizmalarının oluşturulması amacıyla ilk 90 güne yayılan kontrollü bir çalışma programı yararlı olabilir.
İlk 30 günde şirketin mevcut yapay zekâ kullanım alanlarının ve planlanan yatırımlarının görünür hâle getirilmesi gerektiğini düşünüyorum. Hangi departmanların hangi uygulamaları kullandığı, hangi projelerin geliştirme aşamasında bulunduğu, bu uygulamaların hangi verilere eriştiği ve mevcut karar yetkilerinin nasıl tanımlandığı incelenebilir. Aynı dönemde yönetim kuruluna şirketin yapay zekâ kullanımının stratejik ve risk boyutlarını açıklayan bir başlangıç değerlendirmesi sunulabilir.
İkinci 30 günlük dönemde öncelikli risklerin ve yönetişim boşluklarının değerlendirilmesi, kritik uygulamaların sınıflandırılması, yatırım önceliklendirme kriterlerinin belirlenmesi ve sorumlulukların netleştirilmesi üzerinde çalışılabilir. Bu aşamada yönetim kurulunun hangi konularda doğrudan bilgilendirileceği, hangi kararların icra yönetiminde kalacağı ve hangi durumlarda ek onay veya bağımsız değerlendirme gerekeceği belirlenebilir.
Son 30 günlük dönemde ise yönetim raporlama yapısının, kritik performans göstergelerinin, karar kapılarının ve sürekli izleme mekanizmalarının oluşturulması hedeflenebilir. Bu çalışmaların sonunda şirketin bütün yapay zekâ risklerini ortadan kaldırmış olması beklenmemelidir; ancak önemli yatırımların nasıl değerlendirileceğine ve hangi sorumluluklarla yönetileceğine ilişkin daha açık bir başlangıç yapısı oluşturulabilir.
Bu 90 günlük süreyi bütün şirketler için geçerli bir uygulama standardı olarak değil, planlama amacıyla kullanılabilecek örnek bir başlangıç dönemi olarak değerlendiriyorum. Büyük ve karmaşık organizasyonlarda daha uzun süreler gerekebilirken, sınırlı sayıda uygulamaya sahip şirketlerde bazı çalışmalar daha kısa sürede tamamlanabilir.
Yapay zekâ yönetişiminde PMO'nun rolü ne olabilir?
Proje yönetimi ve PMO alanındaki deneyimlerim nedeniyle, yapay zekâ yatırımlarının kurumsal yönetişiminde PMO yapılarının önemli katkılar sağlayabileceğini düşünüyorum. Ancak burada PMO'nun rolünü yalnızca proje takvimlerinin hazırlanması veya durum raporlarının toplanmasıyla sınırlandırmamak gerekiyor.
Bir şirketin yapay zekâ portföyünde farklı departmanlara ait çok sayıda proje bulunuyorsa, bu projelerin stratejik hedeflerle ilişkilendirilmesi, yatırım önceliklerinin görünür hâle getirilmesi, ortak bağımlılıkların yönetilmesi ve faydaların izlenmesi için merkezi koordinasyon mekanizmalarına ihtiyaç duyulabilir. PMO, uygun yetki ve sorumluluklarla yapılandırıldığında bu koordinasyonu destekleyebilir.
Örneğin farklı departmanlarda yürütülen yapay zekâ projelerinin aynı veri kaynaklarına ihtiyaç duyduğu, benzer teknoloji altyapılarını kullandığı veya ortak uzmanlık kaynaklarına bağımlı olduğu durumlarda, portföy seviyesinde görünürlük oluşturulması önemli olabilir. Benzer şekilde projelerin başlangıçta taahhüt ettikleri iş faydalarının canlı kullanım sonrasında takip edilmesi, yalnızca teknik ekiplerin değil, proje yönetişimi ve iş birimlerinin birlikte çalışmasını gerektirebilir.
Bence PMO'nun burada sağlayabileceği değer, yönetim kurulunun yerine karar vermek değil, yönetimin ve yönetim kurulunun ihtiyaç duyduğu bilgilerin tutarlı, karşılaştırılabilir ve karar almaya uygun biçimde hazırlanmasına katkıda bulunmaktır.
Ancak bütün şirketlerde yapay zekâ yönetişiminin mutlaka PMO tarafından yürütülmesi gerektiğini de düşünmüyorum. Organizasyonun büyüklüğüne ve mevcut yapısına bağlı olarak strateji, risk yönetimi, teknoloji yönetişimi veya dönüşüm ofisleri de benzer görevler üstlenebilir.
Önemli olan organizasyonel etiket değil, strateji ile uygulama arasında kurulabilen yönetim disiplinidir.
Kendi girişimcilik yolculuğumda bu konuyu neden önemsiyorum?
2026 yılında kurumsal çalışma hayatımdan ayrılarak Astrum Consulting Group'u geliştirmeye başladığımda, yıllardır büyük organizasyonlarda değerlendirdiğim strateji, teknoloji yatırımı, proje yönetimi ve yönetişim konularına girişimci bakış açısıyla da yaklaşma fırsatı buldum. Bu değişim, teknoloji yatırımlarının ekonomik değerine ve kaynakların doğru kullanılmasına ilişkin düşüncelerimi farklı bir açıdan yeniden değerlendirmemi sağladı.
Büyük şirketlerde bir yapay zekâ yatırımının başarısız olması önemli bütçe kayıplarına, operasyonel sorunlara veya itibar risklerine neden olabilirken, gelişim aşamasındaki bir girişimde yanlış yatırım kararlarının etkileri daha sınırlı kaynaklar üzerinde hissedilebilir. Bu nedenle bir teknolojinin yeni, popüler veya etkileyici olması benim için tek başına yatırım gerekçesi oluşturmuyor.
Kendi girişimlerimi geliştirirken de hangi problemi çözmek istediğimi, bu problemin çözümünün nasıl değer oluşturacağını, hangi verilerin gerekli olduğunu, uygulamanın toplam maliyetini ve sonuçların nasıl ölçüleceğini sorgulamaya çalışıyorum. Elbette bir girişimin karar mekanizmalarıyla büyük bir şirketin yönetim kurulu yapısı aynı değildir; ancak kaynakların bilinçli kullanılması, risklerin anlaşılması ve kararların kanıtlara dayandırılması gibi temel yönetim ilkelerinin her iki yapı için de önemli olduğunu düşünüyorum.
Bu bakış açısı, benim için Youpreneur yaklaşımının da önemli bir parçası. Kişisel markamı yalnızca belirli teknolojiler hakkında bilgi paylaşmak üzerine değil, kurumsal çalışma hayatımdan edindiğim deneyimleri yeni fikirler, araştırmalar ve girişimler aracılığıyla değerlendirmek üzerine inşa etmeye çalışıyorum. Yapay zekâ yönetişimi de bu nedenle yalnızca teknik gelişmelerin takip edilmesi gereken bir alan değil, iş dünyasının gelecekte nasıl yönetileceğini anlamaya çalıştığım daha geniş bir dönüşüm konusunun parçası.
Bence teknoloji girişimciliğinde ve kurumsal dönüşümde ortak bir gerçek bulunuyor: İyi fikirlerin değer oluşturabilmesi için yalnızca hayata geçirilmeleri değil, doğru yönetilmeleri de gerekiyor.
Gelecekte yönetim kurullarının yapay zekâ yetkinliği nasıl değişebilir?
Önümüzdeki yıllarda yapay zekâ teknolojilerinin kurumsal karar süreçlerinde daha fazla kullanılmasının, yönetim kurullarının ihtiyaç duyduğu yetkinlikleri de etkileyebileceğini düşünüyorum. Ancak bu gelişmenin bütün sektörlerde aynı hızda gerçekleşeceğini veya yönetim kurullarının bugünkü görevlerinin tamamen değişeceğini varsaymak doğru olmaz.
Bana göre daha olası gelişme, yönetim kurullarının mevcut strateji, risk, denetim ve performans gözetimi sorumluluklarını yerine getirirken yapay zekâya ilişkin daha fazla bilgiye ihtiyaç duymasıdır. Örneğin gelecekte yönetim kurulu üyelerinin yalnızca finansal raporları ve operasyonel performansı değerlendirmeleri değil, bu raporların hazırlanmasında kullanılan yapay zekâ sistemlerinin güvenilirliğini, veri kaynaklarını ve önemli sınırlamalarını da anlayabilmeleri gerekebilir.
Ayrıca yapay zekâ ajanlarının kurumsal süreçlerde daha fazla görev alması durumunda, karar yetkilerinin insanlarla otomatik sistemler arasında nasıl dağıtılacağı önemli bir yönetişim konusu hâline gelebilir. Bu gelişme yönetim kurulunun günlük operasyonları doğrudan yönetmesini gerektirmese de yönetimin oluşturduğu kontrol mekanizmalarının yeterliliğini değerlendirme ihtiyacını artırabilir.
Bence geleceğin yönetim kurullarında yapay zekâ uzmanlığının değeri artabilir; ancak bu uzmanlığın stratejik düşünme, finansal değerlendirme, etik muhakeme, risk yönetimi ve kurumsal yönetişim yetkinliklerinin yerine geçeceğini düşünmüyorum. Aksine bu alanların birlikte değerlendirilmesi daha önemli hâle gelebilir.
Çünkü yapay zekâ sistemleri ne kadar gelişirse gelişsin, bir şirketin hangi hedefleri izleyeceğine, hangi riskleri kabul edeceğine ve hangi değerler doğrultusunda faaliyet göstereceğine ilişkin sorular yalnızca teknik performans ölçümleriyle cevaplanamaz.
Sonuç: Yönetim kurulunun asıl sorumluluğu yapay zekâyı yönetmek mi, yapay zekâyla dönüşen şirketi yönetmek mi?
Kurumsal dönüşüm alanındaki deneyimlerim bana teknoloji yatırımlarının başarısında önemli olanın yalnızca doğru yazılımın seçilmesi, güçlü bir teknik altyapının kurulması veya projenin planlanan tarihte tamamlanması olmadığını gösterdi. Bunların hepsi gerekli olabilir; ancak bir yatırımın gerçek değeri, şirketin iş sonuçlarına nasıl katkı sağladığı, hangi riskleri oluşturduğu ve elde edilen faydanın ne kadar sürdürülebilir olduğuyla birlikte değerlendirilmelidir.
Yapay zekâ projelerinde yönetim kurulunun rolünü de bu çerçevede ele alıyorum. Yönetim kurulunun bütün teknik ayrıntıları bilmesi, her projeyi doğrudan yönetmesi veya her teknoloji seçimini onaylaması gerektiğini düşünmüyorum. Ancak şirketin yapay zekâ yatırımlarının stratejik gerekçelerini anlayabilmesi, önemli riskleri sorgulayabilmesi, hesap verebilirlik mekanizmalarının yeterliliğini gözetebilmesi ve yönetimin sunduğu performans bilgilerinin güvenilirliğini değerlendirebilmesi gerektiğine inanıyorum.
Bence güçlü bir yapay zekâ yönetişimi için stratejik uyum, yatırım değeri, risk yönetimi, veri hazırlığı, hesap verebilirlik, organizasyonel yetkinlik ve sürekli performans izlemenin birlikte ele alınması gerekiyor. Bu alanlardan birinin ihmal edilmesi, teknik açıdan başarılı görünen bir uygulamanın beklenen iş değerini oluşturmasını sınırlayabilir.
Aynı zamanda yapay zekâ yönetişiminin yalnızca yeni komiteler kurmak, daha fazla politika hazırlamak veya daha ayrıntılı raporlar üretmek anlamına gelmediğini düşünüyorum. Asıl amaç, şirketin daha iyi yatırım kararları verebilmesini, önemli riskleri zamanında fark edebilmesini ve teknoloji yatırımlarının gerçek sonuçlarını değerlendirebilmesini sağlayan bir yönetim disiplini oluşturmak olmalı.
Bugün kendi girişimlerimi geliştirirken de aynı ilkeden hareket ediyorum. Yeni teknolojilerin sunduğu fırsatları önemli buluyorum; ancak bir teknolojinin sağlayabileceği potansiyel faydayla kurumun bu faydayı gerçekleştirebilme kapasitesinin aynı şey olmadığını biliyorum. Bu nedenle yapay zekâ yatırımlarında stratejik düşünmenin, kanıta dayalı karar vermenin ve açık sorumlulukların giderek daha fazla önem kazanacağına inanıyorum.
Benim için yönetim kurulunun yapay zekâ çağındaki temel sorumluluğu, yapay zekâ teknolojisini doğrudan yönetmek değil; yapay zekânın dönüştürdüğü şirketin stratejik yönünü, risklerini ve hesap verebilirliğini doğru biçimde gözetmektir.
Yazıyı CEO'lara, yönetim kurulu üyelerine, CIO'lara, COO'lara ve kurumsal dönüşüm yöneticilerine yöneltmek istediğim bir soruyla tamamlamak istiyorum:
Şirketinizin yönetim kurulu, yapay zekâ projelerine ne kadar yatırım yapıldığını biliyor olabilir. Peki, bu yatırımların hangi stratejik değeri oluşturduğunu, hangi riskleri taşıdığını ve başarısız olmaları durumunda hangi kararların alınacağını aynı açıklıkla biliyor mu?
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar & Konuşmacı
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu makale, kurumsal dönüşüm, proje yönetimi ve teknoloji yönetişimi alanındaki mesleki deneyimlerimden hareketle oluşturduğum kişisel değerlendirmeleri içermektedir. Kullanılan şirket senaryoları ve sayısal örnekler açıklama amaçlıdır; gerçek bir kuruluşa ait ölçülmüş sonuçlar olarak sunulmamaktadır. Önerilen yedi boyutlu yönetişim değerlendirmesi, uygulama odaklı bir yönetim yaklaşımıdır ve herhangi bir uluslararası standardın resmî sertifikasyon veya olgunluk modeli değildir.
Kaynaklar ve ileri okumalar
1. NIST — Artificial Intelligence Risk Management Framework (AI RMF 1.0)
Yapay zekâ sistemlerinin risklerinin belirlenmesi, ölçülmesi ve yönetilmesine yönelik çerçeve. Özellikle yönetişim, bağlamın anlaşılması, ölçüm ve risk yönetimi faaliyetleri açısından başvuru kaynağıdır.
https://www.nist.gov/itl/ai-risk-management-framework
2. ISO/IEC 42001:2023 — Artificial Intelligence Management System
Kuruluşlarda yapay zekâ yönetim sistemlerinin oluşturulması, uygulanması, sürdürülmesi ve sürekli iyileştirilmesine ilişkin uluslararası standart.
https://www.iso.org/standard/81230.html
3. OECD — AI Principles
Güvenilir yapay zekâ geliştirilmesi ve kullanılması için insan hakları, şeffaflık, güvenlik, sağlamlık ve hesap verebilirlik gibi ilkeleri ele alan uluslararası referans.
https://oecd.ai/en/ai-principles
4. European Union — AI Act
Avrupa Birliği'nin yapay zekâ sistemleri için risk temelli düzenleyici yaklaşımı. Yükümlülüklerin uygulanabilirliği, ilgili sistemin sınıflandırmasına, kuruluşun rolüne ve yürürlük hükümlerine göre ayrıca değerlendirilmelidir.
https://eur-lex.europa.eu/eli/reg/2024/1689/oj
5. NIST — AI RMF Generative AI Profile
Üretken yapay zekâ uygulamalarının belirli risk özelliklerinin değerlendirilmesi ve yönetilmesi için AI RMF'yi tamamlayan referans.
https://doi.org/10.6028/NIST.AI.600-1
6. OECD — Governing with Artificial Intelligence
Yapay zekânın kurumsal ve kamusal yönetişim üzerindeki etkilerinin değerlendirilmesi için OECD'nin araştırma ve politika yayınları.
Kaynaklar, makalenin kavramsal ve yönetişim temellerini destekleyen referanslardır. Makaledeki kişisel değerlendirmeler, varsayımsal senaryolar, 90 günlük uygulama önerisi ve yedi boyutlu değerlendirme yaklaşımı ilgili kuruluşların doğrudan araştırma bulguları veya resmî tavsiyeleri olarak sunulmamaktadır.