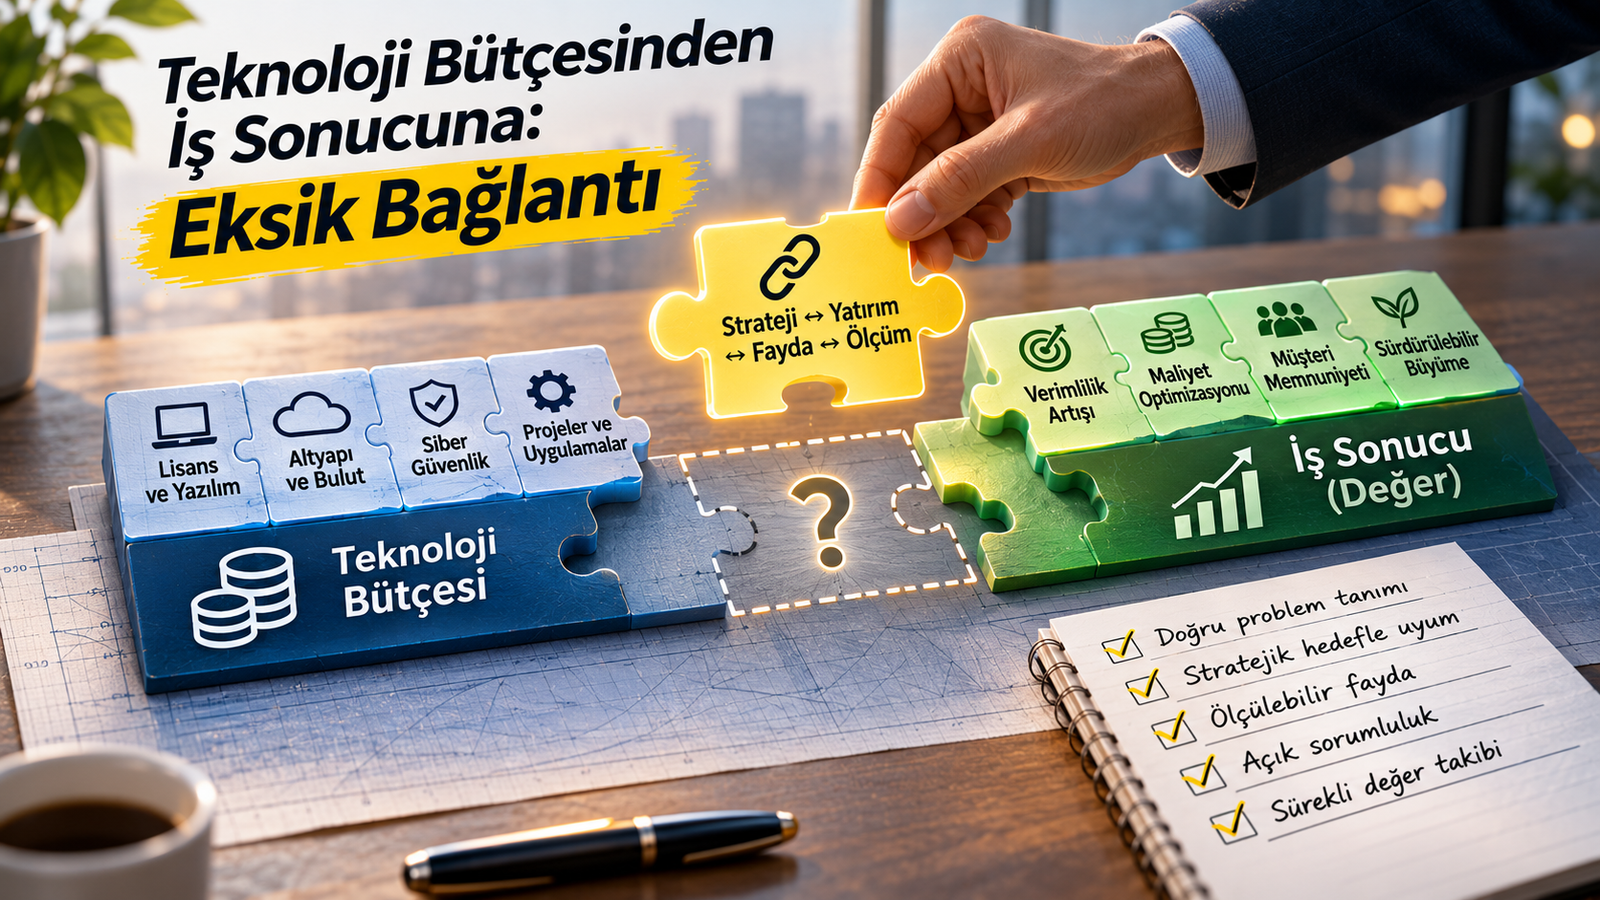
Şirketler teknoloji yatırımlarına her yıl önemli kaynaklar ayırıyor. ERP sistemleri yenileniyor, bulut altyapıları geliştiriliyor, siber güvenlik çözümleri satın alınıyor ve yapay zekâ projeleri başlatılıyor. Bütçeler hazırlanıyor, harcamalar takip ediliyor, projeler tamamlanıyor. Ancak bütün bu yatırımların şirketin iş sonuçlarına ne ölçüde katkı sağladığı her zaman aynı açıklıkta ortaya konulamıyor. 28 yılı aşkın kurumsal deneyimim boyunca teknoloji yönetimiyle iş yönetimi arasındaki bu bağlantının ne kadar önemli olduğunu farklı açılardan gözlemledim.
Teknoloji bütçesini yönetmek, teknoloji yatırımını yönetmek midir?
Bir şirketin yıllık teknoloji bütçesinin hazırlandığını düşünelim.
Mevcut sistemlerin bakım ve lisans maliyetleri hesaplanıyor. Altyapı yenileme ihtiyaçları belirleniyor. Siber güvenlik yatırımları değerlendiriliyor. İş birimlerinden gelen yeni uygulama talepleri bütçeye ekleniyor.
Ardından bütün bu ihtiyaçlar finansal kısıtlar ve şirketin öncelikleri doğrultusunda değerlendiriliyor.
Bu, kurumsal teknoloji yönetiminin önemli ve gerekli bir parçası.
Ancak benim yıllar içinde üzerinde düşündüğüm konu, bütçenin hazırlanmasından çok, bütçeyle beklenen iş sonuçları arasındaki ilişkinin nasıl kurulduğu oldu.
Çünkü teknoloji bütçesinin doğru hazırlanması ve disiplinli biçimde kullanılması, o bütçenin şirket için en yüksek değeri oluşturacak alanlara ayrıldığı anlamına gelmeyebilir.
Bir CIO bütçesini aşmadan yılı tamamlayabilir.
Planlanan teknoloji projelerinin büyük bölümünü zamanında devreye alabilir.
Sistemlerin kullanılabilirliği yüksek seviyede tutulabilir.
Bunlar önemli yönetim başarılarıdır.
Ancak CEO veya CFO şu soruyu sorduğunda cevap her zaman aynı ölçüde net olmayabilir:
Bu yıl teknolojiye ayırdığımız kaynaklar sayesinde şirketimizin hangi iş sonuçları iyileşti?
Bence teknoloji bütçesiyle iş sonucu arasındaki eksik bağlantı tam da burada ortaya çıkıyor.
Şirketler çoğu zaman ne kadar harcadıklarını biliyor. Hangi sistemleri satın aldıklarını, hangi projeleri tamamladıklarını ve hangi teknolojileri kullandıklarını da takip edebiliyor.
Ancak bu yatırımların maliyet, verimlilik, kalite, hız, risk veya büyüme üzerindeki etkisini aynı disiplinle ölçmek her zaman mümkün olmuyor.
Bu durumun yalnızca teknoloji departmanlarının sorunu olduğunu düşünmüyorum.
Çünkü teknoloji yatırımlarında gerçek değer çoğu zaman BT departmanının dışında, şirketin operasyonlarında ortaya çıkıyor.
Bütçe kalemleri ile iş hedefleri farklı diller konuşuyor
Kurumsal teknoloji bütçelerine baktığımızda genellikle belirli harcama kategorileri görürüz.
Yazılım lisansları, donanım, bulut hizmetleri, bakım anlaşmaları, dış kaynak hizmetleri, danışmanlık, siber güvenlik ve yeni projeler bunlardan bazılarıdır.
Bu kategoriler finansal yönetim için gereklidir.
Ancak şirketin stratejik hedefleri çoğunlukla farklı bir dille ifade edilir.
Müşteri memnuniyetini artırmak.
Sipariş karşılama süresini azaltmak.
Üretim verimliliğini geliştirmek.
İşletme sermayesini daha etkin yönetmek.
Yeni pazarlara daha hızlı girmek.
Operasyonel riskleri azaltmak.
İki tarafın kullandığı dil arasında doğrudan bir ilişki kurulmadığında teknoloji yatırımlarının stratejik katkısını değerlendirmek zorlaşır.
Örneğin bir şirket yeni bir veri analitiği platformuna yatırım yapıyor olabilir.
Teknoloji bütçesinde bu yatırım; yazılım, altyapı, danışmanlık ve entegrasyon maliyetleri olarak yer alır.
Ancak iş tarafında beklenen sonuç, satış tahminlerinin doğruluğunun artırılması veya stok kararlarının iyileştirilmesi olabilir.
Bu iki yaklaşımın aynı yatırım gerekçesinde birleştirilmesi gerekir.
Yalnızca platformun kurulması değil, platform sayesinde hangi kararların daha iyi alınacağı da tanımlanmalıdır.
Benim için burada temel soru şu:
Teknoloji bütçesindeki her önemli yatırımın, şirketin hangi stratejik hedefini desteklediğini gösterebiliyor muyuz?
Bütün harcamaların doğrudan gelir veya maliyet göstergesine bağlanması mümkün olmayabilir. Ancak önemli yatırımların neden gerekli olduğu ve hangi değeri koruduğu ya da oluşturduğu açıklanabilmelidir.
Bir ERP yatırımı üzerinden düşünelim
ERP dönüşümleri, teknoloji bütçesiyle iş sonucu arasındaki ilişkiyi değerlendirmek için iyi bir örnek.
Bir üretim şirketinin mevcut ERP sistemini yenilemeye karar verdiğini varsayalım.
Yatırım bütçesinde yazılım, uygulama danışmanlığı, veri aktarımı, entegrasyon, eğitim ve proje yönetimi gibi maliyetler bulunuyor.
Proje onaylanıyor ve uygulama süreci başlıyor.
Aylar süren çalışmaların ardından yeni ERP sistemi canlıya alınıyor.
Teknoloji açısından önemli bir dönüşüm gerçekleştirilmiş oluyor.
Ancak bu yatırımın şirket için oluşturduğu değeri anlamak istiyorsak farklı sorular sormamız gerekir.
Örneğin finansal kapanış süresi azaldı mı?
Stok doğruluğu iyileşti mi?
Satın alma süreçlerinde gereksiz işlem ve onaylar azaltıldı mı?
Üretim planlama kararları daha güvenilir verilere dayanmaya başladı mı?
Yönetim raporlarının hazırlanması kolaylaştı mı?
Bu soruların cevapları yatırımın gerçek etkisini anlamamıza yardımcı olabilir.
Burada dikkat edilmesi gereken önemli bir ayrıntı var.
ERP dönüşümü sonrasında bir göstergenin iyileşmesi, iyileşmenin tamamının doğrudan ERP yatırımından kaynaklandığı anlamına gelmez.
Aynı dönemde süreçler yeniden tasarlanmış, çalışanlara eğitim verilmiş veya organizasyon yapısı değiştirilmiş olabilir.
Dolayısıyla yatırımın etkisini değerlendirirken bu değişiklikleri de dikkate almak gerekir.
Bence teknoloji yatırımlarında değer ölçümünün zor olmasının nedenlerinden biri bu.
Teknoloji tek başına değil, süreçler ve insanlarla birlikte sonuç oluşturuyor.
Bu nedenle yatırımın iş değerini değerlendirmek, yalnızca finansal bir hesaplama değil; aynı zamanda organizasyonel bir analiz gerektiriyor.
Birinci eksik bağlantı: Yatırım gerekçesi ile iş problemi arasında
Teknoloji yatırımlarında ilk eksik bağlantının çoğu zaman yatırımın neden yapıldığıyla ilgili olduğunu düşünüyorum.
Bir şirketin mevcut sisteminin eski olması, yenileme için geçerli bir gerekçe olabilir.
Ancak sistemin eski olmasıyla şirketin hangi riskleri taşıdığı veya hangi iş ihtiyaçlarını karşılayamadığı ayrı konulardır.
Örneğin mevcut uygulamanın üretici desteğinin sona ermesi, güvenlik güncellemelerinin alınamaması veya yeni düzenlemelere uyum sağlayamaması önemli bir yatırım gerekçesi oluşturabilir.
Buna karşılık yalnızca daha yeni bir sürümün bulunması, yatırımın önceliğini belirlemek için yeterli olmayabilir.
Benzer bir durum yapay zekâ projelerinde de geçerli.
Bir yapay zekâ çözümünün teknik olarak etkileyici olması, şirket açısından ekonomik veya operasyonel olarak doğru yatırım olduğu anlamına gelmiyor.
Öncelikle hangi iş probleminin çözüleceği belirlenmeli.
Problemin mevcut maliyeti veya etkisi anlaşılmalı.
Alternatif çözüm yolları değerlendirilmeli.
Ardından teknoloji yatırımının bu seçenekler arasında neden tercih edildiği açıklanmalı.
Bence CIO'ların teknoloji yatırım taleplerini değerlendirirken yalnızca çözümün özelliklerine değil, problemin niteliğine de odaklanması gerekiyor.
Çünkü yanlış tanımlanmış bir probleme yapılan yatırım, teknik olarak başarılı olsa bile beklenen değeri oluşturmayabilir.
İkinci eksik bağlantı: Teknoloji teslimatı ile operasyonel değişim arasında
Bir teknoloji projesinin tamamlanması, organizasyonun çalışma biçiminin değiştiği anlamına gelmez.
Bu ayrımı özellikle önemli buluyorum.
Örneğin bir şirket satın alma süreçlerini otomatikleştiren yeni bir uygulama geliştirmiş olsun.
Sistem devreye alınmış, kullanıcılar eğitilmiş ve gerekli entegrasyonlar tamamlanmış olabilir.
Ancak satın alma talepleri hâlâ aynı sayıda onay aşamasından geçiyorsa, gereksiz kontroller korunuyorsa veya çalışanlar sistem dışında işlemler yapmaya devam ediyorsa beklenen verimlilik kazanımı sınırlı kalabilir.
Bu durumda sorun yalnızca teknolojide değildir.
Süreç tasarımında, karar yetkilerinde veya organizasyonel alışkanlıklarda da olabilir.
Bence dijital dönüşümün zor taraflarından biri, yeni sistemleri kurmaktan çok mevcut çalışma biçimlerini değiştirebilmektir.
Çünkü teknoloji uygulamaları belirli bir proje planıyla yönetilebilir.
Ancak insanların alışkanlıklarının değişmesi, yöneticilerin yeni karar mekanizmalarını benimsemesi ve departmanların ortak süreçlere uyum sağlaması daha uzun bir dönem gerektirebilir.
Bu nedenle teknoloji bütçelerinde değişim yönetimi ve organizasyonel hazırlığın da değerlendirilmesi gerektiğini düşünüyorum.
Yeni sistemi satın almak ve kurmak için kaynak ayırırken, sistemin etkin kullanılması için gerekli değişiklikleri ihmal etmek yatırımın beklenen faydasını azaltabilir.
Üçüncü eksik bağlantı: Beklenen fayda ile gerçekleşen fayda arasında
Teknoloji yatırımlarının onaylanması sırasında çeşitli fayda beklentileri ortaya konulabilir.
Maliyetlerin azalması, süreçlerin hızlanması, kapasitenin artması veya müşteri deneyiminin iyileşmesi gibi.
Ancak proje tamamlandıktan sonra bu beklentilerin ne kadarının gerçekleştiği düzenli olarak ölçülmüyorsa yatırımın gerçek değeri belirsiz kalır.
Bence burada önemli bir yönetim sorunu ortaya çıkıyor.
Proje yöneticisinin sorumluluğu çoğu zaman projenin tamamlanmasıyla sona eriyor.
Teknoloji ekibi sistemi işletmeye alıyor.
Ancak beklenen operasyonel faydaların gerçekleşmesi, ilgili iş birimlerinin sonraki dönemdeki uygulamalarına bağlı olabiliyor.
Bu nedenle yatırımın fayda sahipliği proje başlangıcında belirlenmeli.
Örneğin stok doğruluğunun artırılması hedefleniyorsa ilgili operasyon yöneticisinin bu sonuçtan sorumlu olması gerekir.
Satış dönüşüm oranlarının iyileştirilmesi bekleniyorsa satış yönetiminin sürece sahip çıkması gerekir.
Finansal kapanış süresinin azaltılması hedefleniyorsa finans yönetiminin performansı takip etmesi gerekir.
BT departmanı teknolojik çözümün sağlıklı çalışmasından sorumlu olabilir.
Ancak yatırımın iş sonucuna dönüşmesi için iş birimlerinin de açık sorumluluk üstlenmesi gerekir.
Teknoloji yatırımının sahibiyle yatırımın faydasının sahibi her zaman aynı kişi değildir.
Bence bu iki sorumluluğun birbirine bağlanması, dijital dönüşüm yönetişiminin önemli unsurlarından biri.
Dördüncü eksik bağlantı: Bütçe disiplini ile değer optimizasyonu arasında
Bir CIO'nun teknoloji bütçesini disiplinli biçimde yönetmesi önemli.
Ancak bütçe disiplininin yalnızca harcamaları azaltmak anlamına gelmediğini düşünüyorum.
Bazı durumlarda maliyetleri düşürmek şirket için değer oluşturabilir.
Bazı durumlarda ise doğru bir teknoloji yatırımına daha fazla kaynak ayırmak uzun vadede daha yüksek fayda sağlayabilir.
Örneğin kritik bir sistemin bakım maliyetini azaltmak için gerekli güvenlik veya süreklilik yatırımlarının ertelenmesi kısa vadede tasarruf gibi görünebilir.
Ancak bu karar gelecekte daha yüksek operasyonel riskler oluşturabilir.
Benzer şekilde bir uygulamanın lisans maliyetini azaltmak önemli olabilir.
Ancak daha düşük maliyetli çözümün entegrasyon, bakım veya kullanıcı verimliliği açısından ek maliyetler oluşturması durumunda toplam ekonomik sonuç farklılaşabilir.
Bu nedenle teknoloji bütçesinin yalnızca yıllık harcamalar üzerinden değil, toplam sahip olma maliyeti ve oluşturulan iş değeri açısından değerlendirilmesi gerektiğini düşünüyorum.
Burada FinOps ve teknoloji maliyet yönetimi yaklaşımları da önem kazanıyor.
Özellikle bulut hizmetlerinde kaynak tüketiminin görünür hâle getirilmesi, maliyetlerin ilgili hizmetlere veya iş birimlerine dağıtılması ve kullanımın optimize edilmesi faydalı olabilir.
Ancak yalnızca bulut maliyetini azaltmak yeterli bir hedef değildir.
Asıl soru, kullanılan kaynakların hangi iş değerini oluşturduğudur.
Örneğin bulut maliyeti artarken müşteri sayısı veya işlem hacmi daha hızlı artıyorsa, yalnızca toplam maliyet artışına bakmak yanıltıcı olabilir.
Buna karşılık kullanılmayan kaynakların maliyeti artıyorsa farklı bir yönetim problemi söz konusudur.
Bu nedenle teknoloji maliyetlerini değerlendirirken mümkün olduğunca birim ekonomik göstergelerden yararlanılması gerektiğini düşünüyorum.
İşlem başına maliyet, müşteri başına teknoloji maliyeti veya hizmet başına altyapı maliyeti gibi göstergeler bazı iş modellerinde daha anlamlı olabilir.
Elbette her şirket için aynı ölçümler uygun olmayacaktır.
Ancak temel yaklaşım değişmiyor.
Maliyetleri bilmek önemli. Maliyetlerin hangi değeri oluşturduğunu bilmek daha önemli.
CIO ile CFO neden aynı tabloya bakmalı?
Teknoloji yatırımlarında iş değeri konusunun yalnızca CIO'nun sorumluluğunda olmadığını düşünüyorum.
Çünkü yatırımın finansal etkisini değerlendirmek, beklenen faydaları doğrulamak ve kaynak tahsisini yönetmek CFO'nun da önemli sorumlulukları arasında.
CIO teknolojinin olanaklarını, sınırlamalarını ve risklerini değerlendirir.
CFO yatırımın finansal sürdürülebilirliğini ve ekonomik etkisini inceler.
COO ise teknolojinin operasyonel süreçlerde nasıl kullanılacağını ve hangi sonuçları oluşturacağını değerlendirir.
Bu üç bakış açısının birlikte ele alınması gerektiğine inanıyorum.
Örneğin bir otomasyon projesiyle yılda 5.000 saatlik işlem süresi kazanımı beklendiğini düşünelim.
Bu kazanım önemli olabilir.
Ancak 5.000 saatin doğrudan maliyet tasarrufu olarak değerlendirilmesi her zaman doğru değildir.
Çalışanların ücretleri değişmiyorsa ve kazanılan zaman başka faaliyetlerde kullanılıyorsa burada öncelikle kapasite artışından söz etmek daha doğru olabilir.
Kazanılan kapasitenin yeni müşterilere hizmet verilmesini sağlaması, ek işe alım ihtiyacını azaltması veya hizmet kalitesini artırması durumunda ekonomik etki farklı biçimlerde ortaya çıkabilir.
Bu nedenle yatırımın fayda hesabı yapılırken finansal tasarruf, maliyet kaçınması, kapasite kazanımı ve gelir artışı gibi sonuçların birbirinden ayrılması gerekir.
Bence CIO ile CFO'nun aynı yatırım tablosuna bakması tam da bu nedenle önemli.
Bir taraf teknolojinin ne sağlayabileceğini, diğer taraf bu faydanın finansal olarak nasıl doğrulanacağını birlikte değerlendirmeli.
COO'nun katılımıyla da faydanın operasyonlarda gerçekten oluşup oluşmadığı takip edilebilir.
Karşı görüş: Her teknoloji yatırımının finansal getirisi ölçülebilir mi?
Bu noktada önemli bir karşı görüşü de ele almak gerekiyor.
Her teknoloji yatırımının doğrudan finansal getiri oluşturması beklenemez.
Bu görüşe katılıyorum.
Örneğin siber güvenlik, yasal uyumluluk, iş sürekliliği veya kritik altyapı yenileme yatırımlarında temel amaç her zaman gelir artırmak ya da maliyet azaltmak değildir.
Bazı yatırımlar şirketin faaliyetlerini güvenli ve sürdürülebilir biçimde devam ettirebilmesi için gereklidir.
Bir siber güvenlik yatırımının değerini yalnızca kısa vadeli finansal getiri üzerinden değerlendirmek doğru olmayabilir.
Benzer şekilde mevzuata uyum sağlamak için yapılan zorunlu bir teknoloji yatırımı da klasik bir verimlilik projesinden farklı değerlendirilmelidir.
Ancak buradan bütün teknoloji yatırımlarının değerinin ölçülemeyeceği sonucu çıkmaz.
Yalnızca değerin farklı biçimlerde tanımlanması gerekir.
Bir siber güvenlik yatırımında riskin azaltılması, kritik kontrollerin uygulanması ve olaylara müdahale kapasitesinin geliştirilmesi ölçülebilir.
Bir iş sürekliliği yatırımında sistemlerin toparlanma kabiliyeti, kurtarma testlerinin sonuçları ve kritik hizmetlerin dayanıklılığı değerlendirilebilir.
Bir mevzuat uyum yatırımında zorunlu kontrollerin karşılanması ve uyumsuzlukların giderilmesi takip edilebilir.
Bu göstergeler her zaman doğrudan parasal fayda üretmez.
Ancak yatırımın amacına ulaşıp ulaşmadığını değerlendirmeyi sağlar.
Dolayısıyla benim savunduğum yaklaşım, bütün teknoloji yatırımlarını tek bir finansal getiri formülüne indirgemek değil.
Her yatırımın oluşturmayı veya korumayı amaçladığı değeri açıkça tanımlamak.
Yapay zekâ yatırımları bu eksik bağlantıyı büyütebilir mi?
Bugün teknoloji bütçeleri açısından en fazla tartışılan alanlardan biri yapay zekâ.
Üretken yapay zekâ, kurumsal otomasyon ve yapay zekâ ajanları şirketlere yeni olanaklar sunuyor.
Ancak yapay zekâ yatırımlarının da diğer teknoloji yatırımları gibi iş sonuçları üzerinden değerlendirilmesi gerektiğini düşünüyorum.
Örneğin bir şirket çalışanlarına üretken yapay zekâ araçları sağlıyor olabilir.
Bu araçların kullanılması çalışanların belirli görevleri daha hızlı tamamlamasına yardımcı olabilir.
Ancak yatırımın değerini anlamak için kullanım sayısından daha fazlasına bakmak gerekir.
Çıktıların doğruluğu nasıl değişti?
Çalışanların kazandığı zaman hangi faaliyetlere yönlendirildi?
İş süreçlerinin toplam süresi azaldı mı?
Müşteri deneyimi veya hizmet kalitesi iyileşti mi?
Yeni güvenlik, doğrulama veya denetim maliyetleri ortaya çıktı mı?
Bu sorular cevaplanmadan yalnızca kullanıcı sayısı veya oluşturulan içerik miktarı üzerinden ekonomik başarı değerlendirmesi yapmak eksik kalabilir.
Benzer şekilde yapay zekâ ajanlarının belirli süreçleri otomatik yürütmesi önemli bir teknolojik gelişme olabilir.
Ancak ajanların oluşturduğu iş değeri değerlendirilirken işlem doğruluğu, insan müdahalesi ihtiyacı, hata maliyeti, denetlenebilirlik ve operasyonel riskler de dikkate alınmalıdır.
Bence yapay zekâ yatırımlarının hızlanması, teknoloji bütçesiyle iş sonucu arasındaki ilişkinin daha disiplinli kurulmasını gerektirecek.
Çünkü teknolojiyle daha fazla iş yapmak mümkün hâle geldikçe hangi işlerin gerçekten yapılmaya değer olduğu sorusu daha da önemli oluyor.
PMO'nun rolü: Projeleri takip etmekten yatırım değerini izlemeye
Proje yönetimi alanındaki deneyimim nedeniyle bu konuya PMO açısından da bakmak istiyorum.
Kurumsal yapılarda PMO'lar çoğu zaman proje planlarının, bütçelerin, risklerin ve ilerleme raporlarının yönetilmesinde önemli rol üstlenir.
Bu faaliyetler gereklidir.
Ancak PMO'nun yalnızca projelerin zamanında tamamlanmasını takip eden bir yapı olarak konumlandırılması, teknoloji yatırımlarının stratejik etkisini değerlendirmek açısından sınırlı kalabilir.
Bence daha gelişmiş bir portföy yönetişimi yaklaşımında PMO'nun şu konulara da katkı sağlaması gerekir:
Projelerin stratejik hedeflerle ilişkisi.
Yatırım gerekçelerinin tutarlılığı.
Projeler arasındaki bağımlılıklar.
Kaynakların hangi önceliklere ayrıldığı.
Beklenen faydaların sahipliği.
Proje tamamlandıktan sonra iş sonuçlarının nasıl takip edileceği.
Burada önemli bir ayrım yapmak gerekiyor.
PMO'nun bütün iş faydalarından doğrudan sorumlu olması gerektiğini düşünmüyorum.
Faydaların gerçekleşmesi çoğu zaman ilgili iş birimlerinin sorumluluğundadır.
Ancak PMO, bu faydaların görünür hâle getirilmesine, takip edilmesine ve üst yönetim kararlarına taşınmasına katkı sağlayabilir.
Bu yaklaşım, proje yönetimini yalnızca teslimat odaklı bir disiplinden stratejik yatırım yönetimini destekleyen bir yapıya dönüştürebilir.
Girişimcilik yolculuğumda bütçe ve iş değeri ilişkisi
2026 yılında kurumsal çalışma hayatımdan ayrılarak Astrum Consulting Group'u geliştirmeye başladığımda, teknoloji yatırımlarına farklı bir açıdan bakmaya başladım.
Kurumsal yapılarda bütçe planlaması, proje yönetimi, teknoloji seçimi ve iş geliştirme gibi alanlarda çalışırken bugün kendi girişimlerimde zaman ve kaynak tahsisi kararlarını doğrudan vermek durumundayım.
Bir girişimci olarak yalnızca hangi teknolojiyi kullanacağımı değil, hangi faaliyetlere öncelik vereceğimi de belirlemem gerekiyor.
Örneğin yeni bir dijital platform geliştirmek, yapay zekâ destekli bir iş akışı oluşturmak veya bir danışmanlık hizmetinin metodolojisini hazırlamak teknik açıdan mümkün olabilir.
Ancak bütün bu faaliyetlerin aynı anda yürütülmesi doğru bir yatırım kararı olmayabilir.
Çünkü her faaliyet zaman, dikkat ve belirli ölçüde kaynak gerektiriyor.
Yapay zekâ araçları sayesinde araştırma, içerik geliştirme ve bazı operasyonel faaliyetleri daha hızlı gerçekleştirebiliyorum.
Ancak bu kapasite artışının ticari değere dönüşmesi ayrı bir konu.
Bir hizmetin bütün dokümanlarını hazırlamak, o hizmete müşteri talebi olduğunu kanıtlamıyor.
Yeni bir web sitesini yayına almak, hedef kitleye ulaşıldığı anlamına gelmiyor.
Bir iş akışını otomatikleştirmek de mutlaka daha fazla gelir elde edileceğini göstermiyor.
Bu nedenle bugün girişimlerimi geliştirirken kendime sorduğum sorulardan biri şu:
Bu faaliyet tamamlandığında hangi somut iş sonucuna daha fazla yaklaşmış olacağım?
Bazen bu sonuç doğrudan müşteri kazanımı olabilir.
Bazen potansiyel müşterilerle daha nitelikli görüşmeler gerçekleştirmek.
Bazen bir hizmetin pazardaki karşılığını test etmek.
Bazen de belirli bir operasyonel maliyeti veya iş yükünü azaltmak.
Henüz gelişim aşamasındaki girişimlerimde bütün bu faaliyetlerin ticari sonuçlarını kesin olarak bildiğimi söyleyemem.
Ancak kurumsal çalışma hayatımdan edindiğim önemli bir yaklaşımı burada da kullanmaya çalışıyorum:
Faaliyetleri yalnızca tamamlandıkları için değil, hangi hedefe katkı sağladıkları için değerlendirmek.
Bence bu yaklaşımın büyük şirketlerin teknoloji bütçeleri için de geçerli olması gerekiyor.
Çünkü bütçenin büyüklüğü değişse de kaynakların sınırlı olması gerçeği değişmiyor.
Teknoloji bütçesini iş sonuçlarına bağlamak için beş adım
Bu konuda bütün şirketlere uygulanabilecek tek bir model olduğunu düşünmüyorum.
Ancak teknoloji bütçeleriyle iş sonuçları arasındaki bağlantıyı güçlendirmek için kullanılabilecek yalın bir yönetim yaklaşımı öneriyorum.
1. Yatırımları stratejik hedeflerle eşleştirin
Her önemli teknoloji yatırımının şirketin hangi stratejik hedefini desteklediği açıkça belirtilmeli.
Örneğin müşteri deneyimini geliştirmek, operasyonel maliyetleri azaltmak, iş sürekliliğini güçlendirmek veya yeni pazarlara açılmak gibi.
Bu ilişki kurulamadığında yatırımın önceliğini değerlendirmek zorlaşabilir.
2. Başlangıç performansını ölçün
İyileşme hedefi belirlenen alanlarda mevcut performansın bilinmesi gerekir.
Örneğin bir sürecin bugün ne kadar sürdüğü, ne kadar maliyet oluşturduğu veya hangi hata oranına sahip olduğu ölçülmeden yatırım sonrasındaki değişimi değerlendirmek zorlaşır.
Başlangıç verilerinin güvenilirliği de önemlidir.
3. Fayda sahiplerini belirleyin
Teknolojik teslimattan sorumlu kişilerle iş faydalarından sorumlu yöneticiler açıkça tanımlanmalı.
CIO teknolojinin sağlıklı çalışmasını yönetirken, ilgili iş birimi beklenen operasyonel sonuçların gerçekleşmesini sahiplenmeli.
Finans yönetimi de ekonomik etkilerin değerlendirilmesine katkı sağlamalı.
4. Toplam maliyet ve riskleri değerlendirin
Yatırım maliyeti yalnızca satın alma bedelinden oluşmaz.
Entegrasyon, bakım, eğitim, değişim yönetimi, güvenlik, işletim ve gelecekteki yenileme ihtiyaçları da dikkate alınmalıdır.
Özellikle yapay zekâ ve bulut yatırımlarında devam eden kullanım maliyetlerinin izlenmesi önemlidir.
5. Proje kapanışından sonra sonuçları takip edin
Proje tamamlandığında fayda ölçümü sona ermemeli.
Yatırımın niteliğine göre belirlenen dönemlerde beklenen ve gerçekleşen sonuçlar karşılaştırılmalı.
Gerekirse süreçlerde, kullanım biçimlerinde veya yatırımın kapsamındaki eksiklikler giderilmeli.
Bu yaklaşımın amacı daha fazla rapor üretmek değil, yatırım kararlarının kalitesini artırmak.
CIO'lar için pratik bir yatırım değerlendirme tablosu
Teknoloji yatırımlarını üst yönetimle değerlendirirken aşağıdaki gibi bir çerçevenin yararlı olabileceğini düşünüyorum.
| Yönetim sorusu | Beklenen çıktı | Örnek gösterge |
|---|---|---|
| Neden yatırım yapıyoruz? | Açık iş problemi veya risk tanımı | Mevcut performans, risk seviyesi |
| Hangi stratejik hedefe hizmet ediyor? | Stratejik hedef bağlantısı | Hedef KPI ile ilişki |
| Toplam maliyeti nedir? | Yaşam döngüsü maliyet tahmini | Toplam sahip olma maliyeti |
| Hangi faydayı bekliyoruz? | Ölçülebilir fayda hedefi | Süre, maliyet, kalite, kapasite |
| Faydanın sahibi kim? | Sorumlu iş yöneticisi | Tanımlanmış fayda sahipliği |
| Sonucu nasıl doğrulayacağız? | Ölçüm ve değerlendirme planı | Başlangıç ve gerçekleşen değer |
| Hangi riskleri taşıyoruz? | Risk ve kontrol değerlendirmesi | Kritik riskler, kontrol etkinliği |
Bu çerçevenin her teknoloji yatırımında aynı ayrıntıyla uygulanması gerekmeyebilir.
Küçük ölçekli bir uygulama yenilemesiyle büyük bir ERP dönüşümünün değerlendirme derinliği farklı olmalıdır.
Ancak yatırımın neden yapıldığını, neye mal olacağını ve hangi sonucu oluşturmasının beklendiğini açıklayabilmek bütün ölçeklerde önemlidir.
Gelecekte CIO'nun başarısı nasıl değerlendirilecek?
Teknoloji dünyasında önemli bir değişim yaşandığını düşünüyorum.
Geçmişte CIO'nun başarısı büyük ölçüde sistemlerin güvenilir biçimde çalışması, teknoloji altyapısının yönetilmesi ve BT maliyetlerinin kontrol edilmesi üzerinden değerlendirilebiliyordu.
Bu sorumluluklar bugün de önemini koruyor.
Ancak dijital teknolojilerin şirketlerin temel iş süreçleriyle daha fazla bütünleşmesi, CIO'nun rolünü de genişletiyor.
Artık teknoloji yalnızca operasyonları destekleyen bir altyapı değil.
Müşteri deneyimini, ürün geliştirmeyi, karar alma süreçlerini, risk yönetimini ve yeni iş modellerini etkileyen bir unsur.
Bu nedenle CIO'nun başarısını değerlendirirken yalnızca teknoloji operasyonlarına değil, iş hedeflerine sağlanan katkıya da bakılması gerektiğini düşünüyorum.
Elbette CIO'nun şirketin bütün finansal veya operasyonel sonuçlarından tek başına sorumlu tutulması doğru olmaz.
Çünkü bu sonuçlar birçok farklı faktörün birleşimiyle ortaya çıkar.
Ancak CIO'nun teknoloji yatırımlarının iş değerini görünür hâle getiren, ilgili yöneticilerle ortak hedefler oluşturan ve yatırım önceliklerinin belirlenmesine katkı sağlayan bir lider olması giderek daha önemli hâle geliyor.
Bence geleceğin güçlü CIO'ları yalnızca teknoloji bütçesini iyi yöneten kişiler olmayacak.
Teknoloji yatırımlarını şirketin stratejik hedefleriyle ilişkilendirebilen ve bu yatırımların iş sonuçlarına katkısını açıklayabilen liderler de öne çıkacak.
Sonuç: Teknoloji bütçesinin gerçek karşılığı nedir?
28 yılı aşkın kurumsal deneyimim boyunca teknoloji yatırımlarının planlanması, yönetilmesi ve iş hedefleriyle ilişkilendirilmesi üzerine farklı sorumluluklar üstlendim.
Bugün kendi girişimlerimi geliştirirken de benzer sorularla karşılaşıyorum.
Bir teknolojiye yatırım yapmak, bir proje başlatmak veya yeni bir dijital yetkinlik geliştirmek tek başına değer oluşturulduğunu göstermiyor.
Önemli olan, bu faaliyetlerin hangi problemi çözdüğü ve hangi sonucu değiştirdiği.
Bence teknoloji bütçesiyle iş sonucu arasındaki eksik bağlantı, çoğu zaman harcamaların yeterince takip edilmemesinden kaynaklanmıyor.
Asıl sorun, harcamalarla beklenen iş faydaları arasındaki ilişkinin yatırımın başından sonuna kadar aynı disiplinle yönetilememesi.
Bu nedenle teknoloji yatırımlarında yalnızca üç sorunun sorulmasını yeterli bulmuyorum:
Ne satın alacağız?
Ne kadara mal olacak?
Ne zaman tamamlanacak?
Bunların yanında üç sorunun daha açık biçimde cevaplanması gerektiğini düşünüyorum:
Hangi iş sonucunu değiştireceğiz?
Bu sonucun gerçekleşmesinden kim sorumlu olacak?
Yatırımın gerçekten değer oluşturduğunu nasıl anlayacağız?
Teknoloji bütçelerinin stratejik değere dönüşmesi, bu soruların birlikte ele alınmasına bağlı.
Çünkü şirketler teknolojiye harcadıkları para kadar değil, bu yatırımlarla oluşturdukları ve korudukları değer kadar kazanıyor.
Yazıyı özellikle CIO'lara, COO'lara ve teknoloji girişimi kurucularına yöneltmek istediğim bir soruyla tamamlamak istiyorum:
Bugün yönettiğiniz teknoloji bütçesinin en büyük beş kalemini düşünün. Her biri için ne kadar harcayacağınızı biliyor olabilirsiniz. Peki, bu harcamaların şirketinizde hangi iş sonucunu değiştireceğini aynı açıklıkla söyleyebilir misiniz?
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu yazı, kurumsal çalışma hayatımdan edindiğim deneyimler ve girişimcilik yolculuğum çerçevesinde oluşturduğum kişisel değerlendirmeleri içermektedir. Kullanılan ERP, otomasyon ve diğer yatırım örnekleri açıklama amaçlı varsayımsal senaryolardır.
Konuyla ilgili kaynaklar ve ileri okumalar
- ISACA — COBIT 2019 Framework: Kurumsal bilgi ve teknoloji yönetişimi, değer oluşturma ve risk yönetimi.
- FinOps Foundation — FinOps Framework: Teknoloji harcamalarının görünürlüğü, maliyet sorumluluğu ve iş değeriyle ilişkilendirilmesi.
- Project Management Institute — Benefits Realization Management: A Practice Guide: Proje ve program yatırımlarının beklenen faydalarının yönetimi.
- NIST — AI Risk Management Framework 1.0: Yapay zekâ sistemlerinde risk, ölçüm ve yönetişim.
- ISO/IEC 38500:2024: Kurumsal bilgi teknolojisi yönetişimi ilkeleri.
Bu kaynaklar yazıdaki kavramsal yaklaşımlar için başvuru noktalarıdır. Kişisel gözlemler ve varsayımsal örnekler doğrudan araştırma bulguları olarak sunulmamaktadır.