Bir dönüşüm projesinin başarılı olduğunu nasıl anlarız? Bütçenin aşılmaması, takvime uyulması ve sistemin canlıya alınması yeterli midir? 28 yılı aşkın kurumsal çalışma hayatım boyunca proje yönetimi ve dijital dönüşüm alanlarında üzerinde düşündüğüm önemli konulardan biri, başarıyı daha proje başlamadan nasıl tanımladığımız oldu. Çünkü neyi başarmak istediğimizi açıkça ortaya koymadığımız bir yatırımın gerçekten başarılı olup olmadığını sonradan değerlendirmek oldukça zor.
Proje başlamadan önce başarıyı tanımlamak neden önemli?
Bir şirketin yeni bir ERP sistemine yatırım yapmaya karar verdiğini düşünelim.
Yönetim kurulu veya ilgili yatırım komitesi bütçeyi onaylıyor.
Proje ekibi oluşturuluyor.
Danışmanlık firması seçiliyor.
Proje planı hazırlanıyor.
Ardından analiz, tasarım, geliştirme, test ve canlıya geçiş faaliyetleri başlıyor.
Bu aşamada çoğu zaman projenin ne zaman tamamlanacağı, ne kadara mal olacağı ve hangi kapsamın teslim edileceği üzerinde yoğunlaşılıyor.
Bunlar önemli.
Ancak benim üzerinde özellikle durduğum soru farklı:
Bu yatırım tamamlandığında şirketin hangi iş sonucunu elde etmiş olması gerekiyor?
Çünkü bir dönüşüm yatırımının başarısı yalnızca proje faaliyetlerinin tamamlanmasıyla açıklanamaz.
Örneğin yeni ERP sistemi planlanan tarihte devreye alınmış olabilir.
Ancak finansal kapanış süresi değişmemişse, stok doğruluğu iyileşmemişse veya çalışanlar yeni sistemin yanında eski manuel yöntemleri kullanmaya devam ediyorsa yatırımın beklenen iş değerine ulaşıp ulaşmadığını sorgulamak gerekir.
Bu durum, projenin teknik olarak başarısız olduğu anlamına gelmeyebilir.
Ancak teknik teslimat başarısıyla iş değeri başarısının farklı şeyler olduğunu gösterir.
Bence dönüşüm yatırımlarında ilk yapılması gerekenlerden biri, bu iki başarı türünü birbirinden ayırmak.
Çünkü başarı kriterleri başlangıçta doğru tanımlanmazsa proje tamamlandığında herkes farklı bir sonuç üzerinden değerlendirme yapabilir.
Proje yöneticisi planlanan teslimatların tamamlandığını söyleyebilir.
CIO sistemlerin sorunsuz çalıştığını belirtebilir.
COO operasyonel performansın beklenen düzeye ulaşmadığını ifade edebilir.
CFO ise yatırımın ekonomik etkisini görmek isteyebilir.
Bütün bu değerlendirmeler kendi açısından anlamlı olabilir.
Ancak ortak başarı tanımı bulunmadığında aynı yatırım hakkında farklı sonuçlara ulaşılması kaçınılmaz hâle gelebilir.
Başarı kriteri ile proje hedefi aynı şey mi?
Bu iki kavramın birbirine karıştırıldığını düşünüyorum.
Proje hedefi, ulaşılmak istenen durumu ifade eder.
Başarı kriteri ise o hedefe ulaşılıp ulaşılmadığını değerlendirmek için kullanılacak koşulu tanımlar.
Örneğin:
“Satın alma süreçlerini hızlandırmak.”
bir hedef olabilir.
Ancak bu ifade tek başına yeterli bir başarı kriteri değildir.
Çünkü hızlanmanın ne anlama geldiği açık değildir.
Hangi satın alma süreci?
Hangi başlangıç performansına göre?
Ne kadar iyileşme bekleniyor?
Hangi tarihte?
Hangi veriyle ölçülecek?
Bu soruların cevapları olmadan başarıyı nesnel biçimde değerlendirmek zorlaşır.
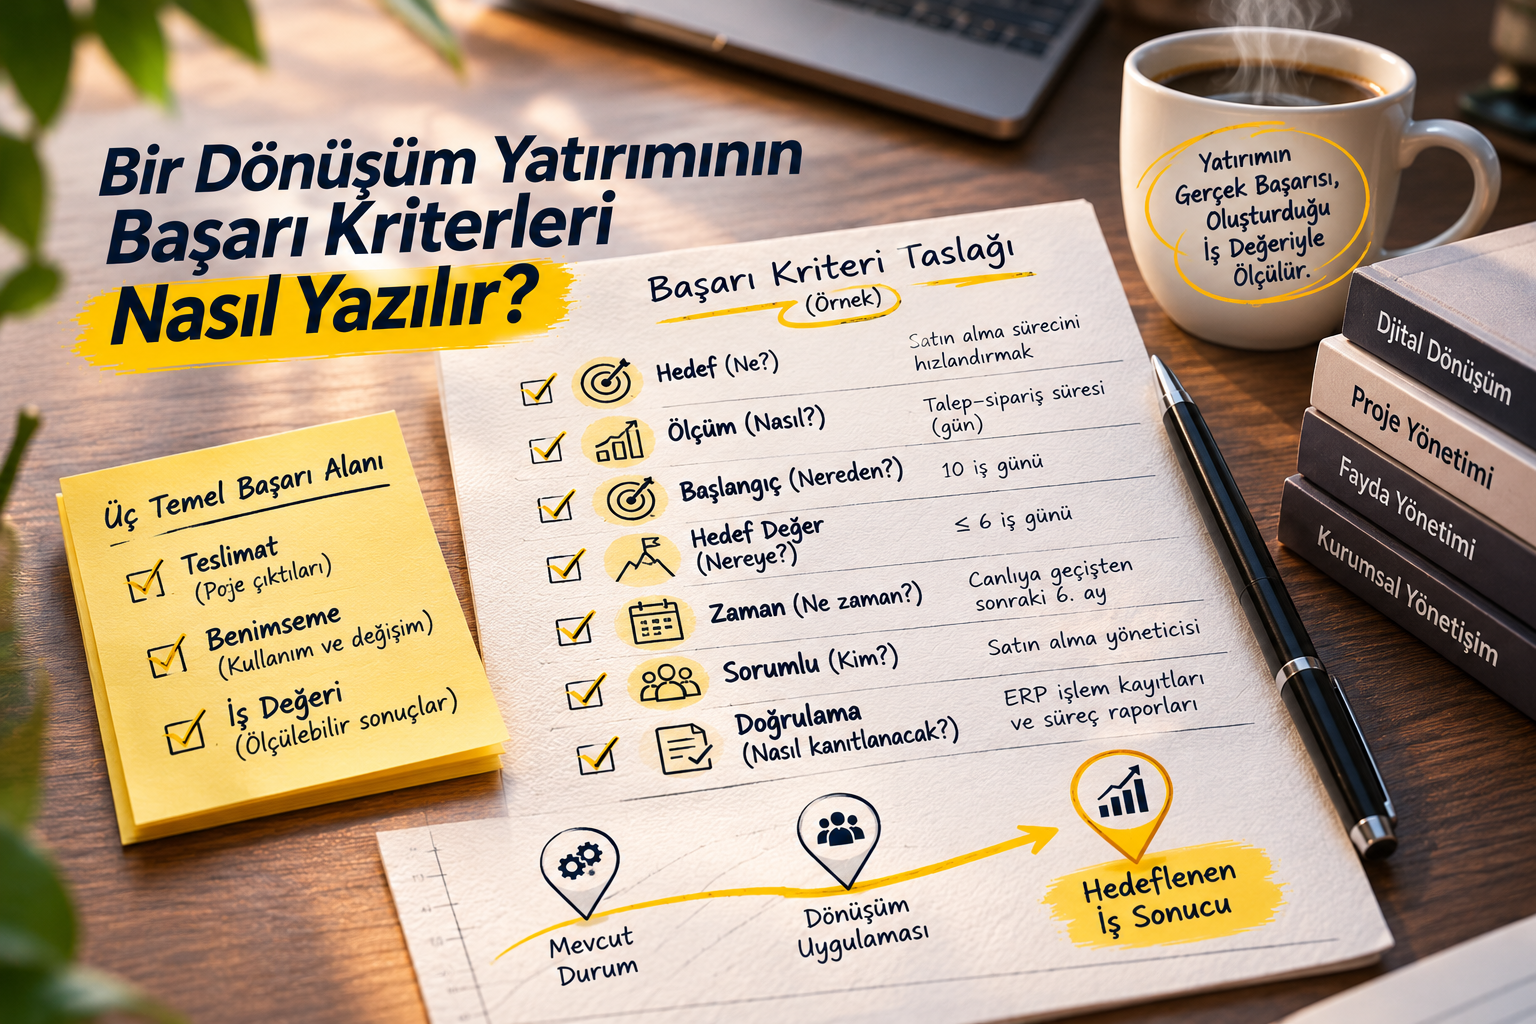
Daha açık bir başarı kriteri şöyle yazılabilir:
“Standart satın alma taleplerinde, onaylı talebin oluşturulmasından siparişin verilmesine kadar geçen medyan süreyi, canlıya geçiş öncesindeki 10 iş günü seviyesinden, canlıya geçişten sonraki altıncı ayın sonunda 6 iş gününe veya altına indirmek.”
Bu ifade ölçülebilir bir sonuç tanımlar.
Ancak burada önemli bir ayrıntı var.
Başlangıçtaki 10 günlük sürenin gerçek verilerle doğrulanmış olması gerekir.
Ayrıca 6 günlük hedefin gerçekçi ve iş açısından anlamlı olup olmadığı değerlendirilmelidir.
Bu nedenle başarı kriteri yazmak yalnızca bir cümleyi sayısal hâle getirmek değildir.
Doğru problemi anlamayı, güvenilir başlangıç verilerini kullanmayı ve ulaşılabilir bir hedef belirlemeyi gerektirir.
Başarı kriterleri neden çoğu zaman eksik yazılıyor?
Bence bunun birkaç nedeni var.
İlki, proje onay sürecinde çözümün kendisine fazla odaklanılması.
Yeni bir sistem satın almak, mevcut uygulamayı yenilemek veya bir otomasyon platformu kurmak somut bir faaliyet olduğu için kolayca tanımlanabiliyor.
Ancak bu faaliyetlerin şirketin işleyişinde oluşturacağı değişim aynı açıklıkta ifade edilmeyebiliyor.
İkinci neden, iş faydalarının ölçülmesinin teknik teslimatlardan daha zor olması.
Bir sistemin canlıya alınıp alınmadığını belirlemek görece kolaydır.
Ancak sistem sayesinde çalışan verimliliğinin ne kadar arttığını, karar kalitesinin nasıl değiştiğini veya müşteri deneyiminin ne ölçüde iyileştiğini değerlendirmek daha karmaşık olabilir.
Üçüncü neden ise sorumlulukların belirsizliği.
Proje yöneticisi teslimatları yönetir.
Teknoloji ekibi sistemi kurar ve işletir.
İş birimleri yeni süreçleri kullanır.
Finans yönetimi ekonomik sonuçları değerlendirir.
Ancak bu tarafların beklenen faydalar üzerinde ortak bir sorumluluk modeli bulunmuyorsa başarı kriterleri proje boyunca ikinci planda kalabilir.
Bence başarı kriterlerini yazarken bu üç sorunun birlikte ele alınması gerekiyor.
Hangi sonuç bekleniyor?
Bu sonuç nasıl ölçülecek?
Gerçekleşmesinden kim sorumlu olacak?
Birinci adım: Teknolojiyi değil, iş problemini tanımlayın
Bir dönüşüm yatırımının başarı kriterlerini yazmaya teknoloji çözümünden başlamayı doğru bulmuyorum.
Önce çözülmek istenen iş problemi açıkça tanımlanmalı.
Örneğin bir şirket yeni bir CRM sistemine yatırım yapmak istiyor olabilir.
Ancak yeni CRM sistemine neden ihtiyaç duyulduğu net değilse yatırımın başarısını değerlendirmek zorlaşır.
Sorun müşteri bilgilerinin farklı sistemlerde tutulması mı?
Satış fırsatlarının yeterince takip edilememesi mi?
Teklif hazırlama süresinin uzun olması mı?
Müşteri taleplerine geç yanıt verilmesi mi?
Yoksa satış yöneticilerinin güvenilir tahminlere ulaşamaması mı?
Bunların her biri farklı bir iş problemidir.
Dolayısıyla farklı başarı kriterleri gerektirir.
Örneğin temel sorun teklif hazırlama süresiyse başarı kriteri, belirli teklif türlerinde hazırlama süresinin azaltılması üzerine kurulabilir.
Ancak sorun satış tahminlerinin doğruluğuysa farklı bir ölçüm yaklaşımı gerekir.
Bu nedenle teknoloji yatırımlarında ilk sorunun “Hangi sistemi alacağız?” değil, “Hangi iş problemini çözeceğiz?” olması gerektiğini düşünüyorum.
İkinci adım: Başlangıç performansını belirleyin
Bir yatırımın başarısını değerlendirmek için mevcut durumun bilinmesi gerekir.
Bu oldukça temel bir ilke gibi görünebilir.
Ancak uygulamada her zaman kolay değildir.
Örneğin bir şirket üretim planlama süreçlerini iyileştirmek istiyor olabilir.
Ancak mevcut planlama doğruluğu, sipariş karşılama süresi veya stok devir performansı güvenilir biçimde ölçülmüyorsa yatırımın etkisini değerlendirmek zorlaşır.
Bu nedenle başarı kriteri yazılmadan önce ilgili göstergenin başlangıç değeri belirlenmeli.
Başlangıç performansı mümkünse gerçek operasyonel verilerden elde edilmeli.
Ölçüm dönemi açıkça tanımlanmalı.
Veri kaynağı belirtilmeli.
Gerekirse mevsimsellik, iş hacmi veya ürün karması gibi faktörler dikkate alınmalı.
Örneğin bir üretim şirketinde sipariş karşılama süresi yalnızca belirli bir ay üzerinden değerlendirilirse sonuçlar yanıltıcı olabilir.
Yoğun sezonla düşük talep döneminin karşılaştırılması gerçek iyileşmeyi doğru yansıtmayabilir.
Bu nedenle başlangıç verilerinin temsil gücü önemlidir.
Ölçmediğimiz bir başlangıç noktasından ne kadar ilerlediğimizi güvenilir biçimde söyleyemeyiz.
Üçüncü adım: Teslimat, benimseme ve iş değeri kriterlerini ayırın
Dönüşüm yatırımlarında başarı kriterlerini üç farklı düzeyde tanımlamanın yararlı olabileceğini düşünüyorum.
1. Teslimat başarısı
Bu düzeyde projenin planlanan ürünleri ve yetkinlikleri sağlayıp sağlamadığı değerlendirilir.
Örneğin ERP sisteminin canlıya alınması, kritik entegrasyonların çalışması, gerekli testlerin tamamlanması veya güvenlik kontrollerinin uygulanması.
Bunlar projenin teslimat kalitesiyle ilgilidir.
2. Organizasyonel benimseme
Bu düzeyde yeni çözümün gerçekten kullanılıp kullanılmadığı değerlendirilir.
Örneğin kullanıcıların yeni süreçleri uygulaması, manuel işlemlerin azalması veya eski sistemlerin kullanımının sonlandırılması.
Bir sistemin teknik olarak çalışması, organizasyonun o sistemi beklenen biçimde kullandığını göstermez.
3. İş değeri başarısı
Bu düzeyde yatırımın şirketin performansına etkisi değerlendirilir.
Örneğin işlem sürelerinin kısalması, hata oranlarının azalması, operasyonel maliyetlerin düşmesi veya belirli risklerin azaltılması.
Bu üç düzey birbirini tamamlar.
Ancak aynı şey değildir.
Örneğin yeni bir satın alma sistemi başarıyla devreye alınabilir.
Çalışanların büyük bölümü sistemi kullanmaya başlayabilir.
Buna rağmen satın alma süresi beklenen ölçüde kısalmayabilir.
Bu durumda teslimat ve benimseme hedefleri gerçekleşmiş olsa bile iş değeri hedefinin neden gerçekleşmediğini incelemek gerekir.
Bence bu ayrım, dönüşüm projelerinin daha sağlıklı değerlendirilmesini sağlar.
Dördüncü adım: Başarı kriterlerini ölçülebilir biçimde yazın
Başarı kriterlerinin açık, ölçülebilir ve zamanla ilişkilendirilmiş olması gerektiğini düşünüyorum.
Ancak her kriterin mutlaka parasal bir sonuç içermesi gerektiğine inanmıyorum.
Örneğin bir siber güvenlik yatırımının temel amacı doğrudan gelir artırmak olmayabilir.
Bu durumda başarı kriterleri güvenlik kontrollerinin etkinliği, kritik açıklıkların giderilmesi veya olaylara müdahale kapasitesi üzerinden tanımlanabilir.
Benzer şekilde mevzuat uyumuna yönelik bir yatırımda belirli yükümlülüklerin karşılanması temel başarı koşulu olabilir.
Önemli olan, kriterin yatırımın gerçek amacını yansıtmasıdır.
Başarı kriteri yazarken aşağıdaki yapıyı kullanmayı yararlı buluyorum:
Hangi göstergenin, hangi başlangıç seviyesinden, hangi hedef seviyeye, hangi tarihe kadar, hangi veri kaynağıyla ve kimin sorumluluğunda ulaşması bekleniyor?
Bu yapı, kriterin yalnızca niyet bildiren bir ifade olmaktan çıkmasını sağlar.
Örneğin:
“Finansal kapanış sürecini iyileştirmek.”
yerine:
“Aylık finansal kapanış süresini, doğrulanmış 8 iş günlük başlangıç seviyesinden, ERP canlıya geçişinden sonraki altıncı ay sonunda 5 iş gününe veya altına indirmek; sonucu finansal kapanış kayıtları üzerinden izlemek; fayda sahibi olarak CFO'yu belirlemek.”
şeklinde bir kriter yazılabilir.
Buradaki sayılar örnek amaçlıdır.
Gerçek projede hedeflerin başlangıç verilerine ve iş gerekçesine dayanması gerekir.
Beşinci adım: Başarı kriterinin sahibini belirleyin
Bence dönüşüm yatırımlarında en sık gözden kaçan konulardan biri fayda sahipliği.
Bir başarı kriteri yazıldığında o sonucun gerçekleşmesinden kimin sorumlu olduğu da belirlenmeli.
Örneğin bir ERP projesinde finansal kapanış süresinin azaltılması hedefleniyorsa CFO veya yetkilendirilmiş finans yöneticisi fayda sahibi olabilir.
Stok doğruluğunun iyileştirilmesi hedefleniyorsa ilgili operasyon veya tedarik zinciri yöneticisi sorumluluk üstlenebilir.
Müşteri hizmetlerinin yanıt süresinin azaltılması hedefleniyorsa ilgili iş birimi yöneticisi fayda sahibi olabilir.
Burada proje yöneticisinin rolünü doğru tanımlamak önemli.
Proje yöneticisi gerekli teslimatların gerçekleştirilmesini yönetebilir.
Ancak proje sonrasında iş biriminin süreçleri nasıl kullandığını tek başına kontrol edemez.
Bu nedenle proje teslimat sorumluluğuyla iş faydası sorumluluğunun birbirine bağlanması gerekir.
Başarı kriterinin sahibi belli değilse kriterin ölçülmesi mümkün olsa bile sonuç için hesap verebilirlik zayıflayabilir.
Altıncı adım: Ölçüm yöntemini ve doğrulama zamanını belirleyin
Başarı kriterinin yalnızca hedef değerini yazmak yeterli değil.
Sonucun nasıl doğrulanacağı da tanımlanmalı.
Örneğin bir otomasyon projesinde işlem süresinin yüzde 30 azaltılması hedefleniyor olabilir.
Ancak işlem süresinin hangi noktadan hangi noktaya kadar ölçüleceği açık değilse farklı sonuçlar ortaya çıkabilir.
Süre, talebin sisteme girildiği andan işlemin tamamlandığı ana kadar mı ölçülecek?
Yalnızca çalışanların aktif işlem süresi mi dikkate alınacak?
Bekleme süreleri hesaba katılacak mı?
Hatalı işlemler ölçüme dâhil edilecek mi?
Bu ayrıntılar başarı kriterinin güvenilirliği açısından önemlidir.
Benzer şekilde ölçüm zamanının da belirlenmesi gerekir.
Bazı faydalar sistem canlıya alındıktan hemen sonra ortaya çıkabilir.
Bazıları ise çalışanların yeni süreçleri benimsemesini ve belirli bir kullanım döneminin tamamlanmasını gerektirebilir.
Bu nedenle bütün başarı kriterlerini proje kapanış tarihinde değerlendirmek doğru olmayabilir.
Örneğin teslimat kriterleri canlıya geçişte doğrulanabilir.
Kullanıcı benimsemesi üç ay sonra değerlendirilebilir.
Operasyonel faydalar altıncı veya on ikinci ayda ölçülebilir.
Bu süreler yatırımın niteliğine göre belirlenmelidir.
Uygulama örneği: Bir ERP yatırımının başarı kriterlerini yazalım
Bir üretim şirketinin ERP dönüşümü gerçekleştirdiğini varsayalım.
Şirketin temel problemleri şöyle olsun:
Finansal kapanış süreçleri uzun sürüyor.
Stok kayıtlarında tutarsızlıklar bulunuyor.
Satın alma süreçlerinde manuel kontroller yoğun.
Yönetim raporları farklı veri kaynaklarından hazırlanıyor.
Bu durumda yalnızca ERP sisteminin canlıya alınmasını başarı kriteri olarak tanımlamak yeterli olmayabilir.
Daha kapsamlı bir değerlendirme için aşağıdaki örnek tablo kullanılabilir.
| Başarı alanı | Örnek başarı kriteri | Ölçüm zamanı | Fayda veya teslimat sahibi |
|---|---|---|---|
| Teknik teslimat | Kritik entegrasyonların onaylı kabul kriterlerini karşılaması | Canlıya geçiş öncesi | CIO / proje yöneticisi |
| Finansal süreç | Aylık kapanış süresinin 8 iş gününden 5 iş gününe düşmesi | 6. ay | CFO |
| Stok yönetimi | Stok kayıt doğruluğunun %94'ten %98'e yükselmesi | 6. ay | Operasyon yöneticisi |
| Satın alma | Standart talep-sipariş medyan süresinin 10 günden 6 güne düşmesi | 6. ay | Satın alma yöneticisi |
| Kullanıcı benimsemesi | Tanımlı kritik işlemlerin en az %95'inin yeni sistemde yürütülmesi | 3. ay | İlgili iş birimi yöneticileri |
| Yönetim raporlaması | Belirlenmiş kritik raporların onaylı veri kaynaklarından üretilmesi | 3. ay | Finans / veri yönetişimi sorumlusu |
Tablodaki bütün başlangıç değerleri, hedefler ve süreler açıklama amacıyla varsayılmıştır. Gerçek bir yatırımda doğrulanmış başlangıç verileri, iş gerekçesi ve kaynak kapasitesi dikkate alınmalıdır.
Bu tabloda dikkat edilmesi gereken nokta, başarı kriterlerinin yalnızca teknik teslimatlardan oluşmaması.
Aynı zamanda organizasyonel kullanım ve iş sonuçları da değerlendiriliyor.
Ancak burada bir başka önemli ayrıntı var.
Örneğin finansal kapanış süresinin kısalması yalnızca ERP sisteminden kaynaklanmayabilir.
Süreçlerin yeniden tasarlanması, görev dağılımının değiştirilmesi veya veri kalitesinin iyileştirilmesi de sonuca katkı sağlamış olabilir.
Dolayısıyla başarı kriterinin gerçekleşmesiyle yatırımın bu sonuca ne kadar katkıda bulunduğu ayrı değerlendirme konularıdır.
Bence yatırımın etkisini değerlendirirken bu ayrımı korumak gerekiyor.
Başarı kriterleri yatırımın ekonomik değerini nasıl gösterir?
Dönüşüm yatırımlarında başarı kriterleriyle finansal değerlendirme arasında doğrudan bir ilişki kurulabilir.
Ancak her operasyonel kazanımın otomatik olarak finansal tasarruf anlamına gelmediğini özellikle vurgulamak istiyorum.
Örneğin bir otomasyon yatırımı sayesinde çalışanların belirli faaliyetlere ayırdığı zaman azalmış olabilir.
Bu önemli bir kapasite kazanımıdır.
Ancak çalışan sayısı ve toplam personel maliyeti değişmiyorsa kazanılan zamanı doğrudan maliyet tasarrufu olarak göstermek doğru olmayabilir.
Bunun yerine kapasite artışının nasıl kullanıldığı değerlendirilmelidir.
Örneğin aynı ekiple daha fazla işlem yapılması mümkün hâle gelebilir.
Yeni işe alım ihtiyacı ertelenebilir.
Çalışanlar daha yüksek değerli faaliyetlere yönlendirilebilir.
Hizmet kalitesi veya müşteri deneyimi iyileşebilir.
Bu sonuçların ekonomik etkileri farklı biçimlerde ortaya çıkar.
Bu nedenle başarı kriterlerini değerlendirirken finansal tasarruf, maliyet kaçınması, kapasite kazanımı, gelir artışı ve risk azaltımı gibi fayda türlerini birbirinden ayırmak gerektiğini düşünüyorum.
Bence CFO'nun yatırım değerlendirmesine katkısı burada özellikle önemli.
Çünkü iş birimlerinin operasyonel kazanımlarıyla finansal sonuçlar arasındaki ilişkinin doğru kurulması gerekiyor.
Başarı kriterleri proje boyunca değiştirilebilir mi?
Bu konuda katı bir yaklaşımın doğru olmadığını düşünüyorum.
Bir dönüşüm projesi başladığında bütün koşulların kesin biçimde bilindiğini varsaymak gerçekçi olmayabilir.
Özellikle büyük ERP dönüşümlerinde analizler ilerledikçe yeni ihtiyaçlar, teknik sınırlamalar veya organizasyonel bağımlılıklar ortaya çıkabilir.
Benzer şekilde piyasa koşulları veya şirketin stratejik öncelikleri değişebilir.
Bu durumda başarı kriterlerinin yeniden değerlendirilmesi gerekebilir.
Ancak önemli bir sınır bulunmalı.
Başarı kriterleri yalnızca hedefe ulaşılamadığı için geriye dönük olarak kolaylaştırılmamalı.
Örneğin başlangıçta yüzde 20 verimlilik artışı hedeflenmişse proje sonunda yalnızca yüzde 8 artış gerçekleştiği için hedefin sessizce yüzde 8'e indirilmesi sağlıklı bir değerlendirme olmaz.
Bunun yerine sapmanın nedenleri analiz edilmeli.
Gerekirse yeni hedefler resmî karar mekanizmalarıyla onaylanmalı.
Önceki hedef ve değişiklik gerekçesi kayıt altına alınmalı.
Bence başarı kriterlerinin güvenilirliği, yalnızca doğru yazılmalarına değil, değişikliklerinin nasıl yönetildiğine de bağlı.
Sponsor, CIO, COO ve PMO hangi sorumlulukları üstlenmeli?
Bir dönüşüm yatırımının başarı kriterlerinin tek bir departman tarafından belirlenmesini yeterli bulmuyorum.
Çünkü yatırımın etkileri çoğu zaman birden fazla yönetim alanına yayılır.
CEO veya dönüşüm sponsoru, yatırımın stratejik gerekçesini ve beklenen sonuçlarını netleştirmeli.
CIO, teknolojik çözümün sağlayabileceği yetkinlikleri, sınırlamaları, güvenlik gereksinimlerini ve teknik teslimat kriterlerini değerlendirmeli.
COO, operasyonel süreçlerde beklenen değişimi ve performans göstergelerini tanımlamalı.
CFO, ekonomik varsayımların ve finansal faydaların doğrulanmasına katkı sağlamalı.
PMO veya program yönetimi, başarı kriterlerinin proje ve program planlarıyla ilişkilendirilmesini, sorumlulukların görünür olmasını ve ilerlemenin izlenmesini desteklemeli.
Ancak PMO'nun bütün faydalardan doğrudan sorumlu olması gerektiğini düşünmüyorum.
Fayda sahipliği, ilgili iş birimlerinde bulunmalı.
Bu rollerin birlikte çalışması, başarı kriterlerinin yalnızca proje dokümanlarında kalan ifadeler olmaktan çıkmasına yardımcı olabilir.
Yapay zekâ yatırımlarında başarı kriterleri nasıl yazılmalı?
Bugün yapay zekâ yatırımları için de aynı yaklaşımın geçerli olduğunu düşünüyorum.
Bir şirketin üretken yapay zekâ uygulamasını çalışanlarının kullanımına sunduğunu varsayalım.
Bu yatırımın başarısı yalnızca kaç çalışanın sisteme giriş yaptığıyla ölçülmemeli.
Çünkü kullanım sayısı, iş değerini tek başına göstermez.
Örneğin yapay zekâ destekli bir müşteri hizmetleri çözümünde şu göstergeler değerlendirilebilir:
Müşteri taleplerinin çözüm süresi.
İlk temas çözüm oranı.
İnsan müdahalesi gerektiren işlem oranı.
Yanlış veya yetersiz yanıt oranı.
Müşteri memnuniyeti.
İşlem başına toplam maliyet.
Güvenlik ve uyum gereksinimlerinin karşılanması.
Bu göstergeler arasında denge kurulması gerekir.
Örneğin yalnızca işlem süresini azaltmaya odaklanmak, yanıt kalitesinin düşmesine neden olabilir.
Benzer şekilde otomasyon oranını artırmak, gerekli insan kontrollerinin ortadan kaldırılmasını haklı çıkarmaz.
Bu nedenle yapay zekâ yatırımlarında başarı kriterlerinin yalnızca hız ve verimlilik üzerine kurulmasını doğru bulmuyorum.
Kalite, güvenilirlik, denetlenebilirlik ve risk yönetimi de değerlendirilmelidir.
Bence yapay zekâ çağında teknoloji yatırımlarının başarısını ölçmek daha da önemli hâle gelecek.
Çünkü bir teknolojinin daha fazla işi otomatik gerçekleştirebilmesi, yapılan işin mutlaka daha yüksek değer oluşturduğu anlamına gelmiyor.
Kendi girişimcilik yolculuğumda başarı kriterleri
2026 yılında kurumsal çalışma hayatımdan ayrılarak Astrum Consulting Group'u geliştirmeye başladığımda, başarı kriterleri konusuna girişimci bakış açısıyla da yaklaşmaya başladım.
Kurumsal yapılarda proje hedefleri, bütçeler, riskler ve performans göstergeleri üzerinde çalışırken bugün kendi girişimlerimde hangi faaliyetlerin gerçekten sonuç oluşturduğunu değerlendirmek durumundayım.
Örneğin yeni bir danışmanlık hizmeti geliştirdiğimi düşünelim.
Hizmetin metodolojisini hazırlamak önemli bir çalışma.
Web sitesinde hizmet sayfasını yayımlamak da gerekli olabilir.
Tanıtım içerikleri hazırlamak ve potansiyel müşterilere ulaşmak da sürecin parçaları.
Ancak bu faaliyetlerin tamamlanması, hizmetin pazarda karşılık bulduğunu tek başına göstermiyor.
Bir girişimci olarak benim için asıl önemli olan, bu çalışmaların potansiyel müşterilerle nitelikli görüşmelere, doğrulanmış ihtiyaçlara ve zaman içinde ticari sonuçlara dönüşüp dönüşmediği.
Bu nedenle kendi çalışmalarımı değerlendirirken yalnızca tamamladığım faaliyetleri değil, bu faaliyetlerin hangi hedefe katkı sağladığını da sorgulamaya çalışıyorum.
Örneğin bir hizmet sayfasının yayımlanması bir teslimat kriteri olabilir.
İlgili hedef kitleden ziyaretçilerin gelmesi bir erişim göstergesi olabilir.
Potansiyel müşterilerle görüşmeler yapılması bir iş geliştirme göstergesi olabilir.
Ücretli bir hizmet sözleşmesinin imzalanması ise ticari bir sonuçtur.
Bu aşamaların birbirine karıştırılmaması gerektiğini düşünüyorum.
Elbette henüz gelişim aşamasındaki girişimlerimde bütün hedeflere ulaştığımı söyleyemem.
Ancak kurumsal deneyimimden öğrendiğim bir yaklaşımı kendi çalışmalarımda da kullanmaya çalışıyorum:
Bir faaliyetin tamamlanmasını, o faaliyetin oluşturması beklenen değerle aynı şey olarak görmemek.
Bence bu yaklaşım hem büyük dönüşüm yatırımlarında hem de küçük girişimcilik faaliyetlerinde geçerli.
Başarı kriteri yazarken kaçınılması gereken yedi hata
Dönüşüm yatırımlarında başarı kriterlerini değerlendirirken özellikle yedi hataya dikkat edilmesi gerektiğini düşünüyorum.
1. Yalnızca canlıya geçiş tarihini başarı kabul etmek. Teknik teslimat önemli, ancak yatırımın bütün değerini açıklamayabilir.
2. Başlangıç performansını ölçmeden hedef belirlemek. Güvenilir başlangıç verisi bulunmadığında iyileşmenin değerlendirilmesi zorlaşır.
3. Ölçülemeyen ifadeler kullanmak. “Verimliliği artırmak” veya “müşteri deneyimini iyileştirmek” gibi ifadeler somut göstergelerle desteklenmeli.
4. Fayda sahibini tanımlamamak. İş sonuçlarından sorumlu yöneticiler belirlenmediğinde hesap verebilirlik zayıflayabilir.
5. Bütün kazanımları finansal tasarruf olarak göstermek. Kapasite artışı, maliyet kaçınması ve gerçek maliyet tasarrufu birbirinden ayrılmalı.
6. Kalite ve risk göstergelerini ihmal etmek. Bir sürecin hızlanması, kalite veya güvenlik kaybı pahasına gerçekleşmemeli.
7. Proje tamamlandıktan sonra ölçümü bırakmak. Bazı iş faydaları ancak yeni süreçler belirli bir süre kullanıldıktan sonra ortaya çıkabilir.
Bu hataların önlenmesi, başarı kriterlerinin daha gerçekçi ve yönetilebilir olmasını sağlayabilir.
Yöneticiler için kullanılabilir bir başarı kriteri şablonu
Bir dönüşüm yatırımında başarı kriteri yazarken aşağıdaki şablonun kullanılabileceğini düşünüyorum.
| Alan | Açıklama |
|---|---|
| Yatırımın adı | Hangi dönüşüm yatırımı değerlendiriliyor? |
| İş problemi | Hangi sorun veya ihtiyaç ele alınıyor? |
| Stratejik hedef | Yatırım şirketin hangi hedefine katkı sağlayacak? |
| Başarı göstergesi | Hangi performans ölçülecek? |
| Başlangıç değeri | Mevcut performans nedir? |
| Hedef değer | Hangi sonuca ulaşılması bekleniyor? |
| Hedef tarih | Sonuç ne zaman doğrulanacak? |
| Veri kaynağı | Ölçüm hangi verilerle yapılacak? |
| Fayda sahibi | Sonucun gerçekleşmesinden kim sorumlu? |
| Doğrulama yöntemi | Sonucun gerçekleştiği nasıl kanıtlanacak? |
| Kritik varsayımlar | Hangi koşulların sağlanması gerekiyor? |
| Risk ve sınırlamalar | Hangi faktörler sonucu etkileyebilir? |
Bu şablonun amacı daha fazla doküman oluşturmak değil.
Yatırımın neden yapıldığıyla başarılı sayılması için hangi sonuçların gerektiği arasında açık bir ilişki kurmak.
Özellikle yüksek bütçeli ve çok paydaşlı dönüşüm projelerinde bu ilişkinin başlangıçta kurulmasının önemli olduğunu düşünüyorum.
Sonuç: Başarıyı proje sonunda değil, yatırımın başında tanımlamalıyız
28 yılı aşkın kurumsal çalışma hayatım boyunca proje yönetimi ve teknoloji yatırımlarının farklı boyutlarını değerlendirme fırsatım oldu.
Bugün bu deneyimlerden hareketle dönüşüm yatırımlarının başarısında önemli bir noktanın çoğu zaman proje başlamadan önce belirlendiğini düşünüyorum.
Başarıyı nasıl tanımladığımız.
Bir projenin zamanında tamamlanması önemli.
Bütçenin kontrol altında tutulması önemli.
Teknik çözümün güvenilir biçimde çalışması önemli.
Ancak bütün bunların yanında yatırımın şirket için hangi sonucu oluşturmasının beklendiğini de açıkça ortaya koymak gerekiyor.
Çünkü yatırımın başarısını değerlendirmek için yalnızca ne yaptığımızı değil, neyi değiştirdiğimizi de bilmeliyiz.
Bence güçlü bir başarı kriteri üç soruya cevap vermeli:
Hangi iş sonucuna ulaşmak istiyoruz?
Bu sonucun gerçekleştiğini nasıl doğrulayacağız?
Sonucun gerçekleşmesinden kim sorumlu olacak?
Bu sorular açık biçimde cevaplandığında sponsor, proje ekibi ve iş birimleri arasında daha güçlü bir ortak anlayış oluşturulabilir.
Aynı zamanda proje tamamlandıktan sonra yatırımın gerçek etkisini değerlendirmek kolaylaşabilir.
Bugün kendi girişimlerimi geliştirirken de aynı yaklaşımı kullanmaya çalışıyorum.
Bir çalışmayı tamamlamakla o çalışmanın beklenen sonucu oluşturmasını birbirinden ayırıyorum.
Çünkü ister büyük bir ERP dönüşümü ister yeni bir girişim olsun, başarı yalnızca faaliyetlerin tamamlanmasıyla açıklanamaz.
Başarı kriteri, projenin sonunda neyi kutlayacağımızı değil; yatırımın başında hangi değeri oluşturmayı taahhüt ettiğimizi açıkça göstermelidir.
Yazıyı özellikle CEO'lara, dönüşüm sponsorlarına, CIO'lara ve COO'lara yöneltmek istediğim bir soruyla tamamlamak istiyorum:
Bugün onayladığınız en büyük teknoloji veya dönüşüm yatırımını düşünün. Projenin ne zaman tamamlanacağını biliyor olabilirsiniz. Peki, hangi ölçülebilir iş sonucu gerçekleştiğinde bu yatırımın başarılı olduğunu söyleyeceğinizi aynı açıklıkla tanımladınız mı?
Bilgin Çavuş
Kurumsal Dönüşüm Stratejisti | Teknoloji Girişimcisi | Yazar
Kurucu ve Yönetici Ortak — Astrum Consulting Group
Bu yazı, kurumsal çalışma hayatımdan edindiğim deneyimler ve girişimcilik yolculuğum çerçevesinde oluşturduğum kişisel değerlendirmeleri içermektedir. ERP, CRM, otomasyon ve yapay zekâ örnekleri açıklama amacıyla hazırlanmış varsayımsal senaryolardır. Sayısal hedefler gerçek bir şirketin ölçülmüş performansını temsil etmemektedir.
Konuyla ilgili kaynaklar ve ileri okumalar
- Project Management Institute (PMI) — Benefits Realization Management: A Practice Guide: Fayda hedeflerinin tanımlanması, sahiplenilmesi ve ölçülmesi.
- Project Management Institute (PMI) — The Standard for Program Management: Stratejik uyum, program yönetişimi ve fayda yönetimi.
- ISO 21502:2020 — Guidance on project management: Proje hedefleri, yönetişim, roller ve performans değerlendirmesi.
- ISACA — COBIT 2019 Framework: Kurumsal teknoloji yönetişimi, değer oluşturma ve hesap verebilirlik.
- NIST — AI Risk Management Framework 1.0: Yapay zekâ yatırımlarında risk, ölçüm ve yönetişim.
Bu kaynaklar makalede ele alınan kavramlara ilişkin başvuru çerçeveleridir. Kişisel değerlendirmeler ve varsayımsal örnekler doğrudan araştırma bulgusu olarak sunulmamaktadır.